ανάγνωση σε: 15 λεπτά
Η ανάλυση κινδύνου, οι ηλεκτρονικές διασταυρώσεις και τα νέα ψηφιακά δεδομένα μεταφέρουν το βάρος από την απλή υποβολή δηλώσεων στη συνοχή ολόκληρης της φορολογικής εικόνας
Ο φορολογικός έλεγχος έχει αλλάξει ουσιαστικά. Όχι μόνο επειδή η ΑΑΔΕ διαθέτει περισσότερες εφαρμογές ή επειδή αυξάνεται το πλήθος των ελέγχων, αλλά κυρίως επειδή μπορεί πλέον να σχηματίζει πολύ νωρίτερα μια πιο σύνθετη εικόνα της οικονομικής δραστηριότητας μιας επιχείρησης.
Μια συναλλαγή δεν εμφανίζεται πλέον μόνο στα λογιστικά βιβλία και στη φορολογική δήλωση. Μπορεί να αφήνει ίχνος στο myDATA, στο POS, στην ταμειακή, στο Ψηφιακό Πελατολόγιο, στα στοιχεία διακίνησης, στο VIES ή σε πληροφορίες που προέρχονται από τρίτους.
Για την επιχείρηση και το λογιστικό γραφείο η αλλαγή αυτή έχει μία πολύ πρακτική συνέπεια. Δεν αρκεί κάθε υποχρέωση να έχει εκπληρωθεί ξεχωριστά. Οι διαφορετικές πηγές πρέπει, στο τέλος, να μπορούν να οδηγήσουν στην ίδια οικονομική πραγματικότητα.
Η υπόθεση επιλέγεται πριν αρχίσει ο φορολογικός έλεγχος
Ο Κώδικας Φορολογικής Διαδικασίας προβλέπει την επιλογή υποθέσεων με κριτήρια ανάλυσης κινδύνου και με αξιοποίηση πληροφοριών από εσωτερικές και εξωτερικές πηγές.
Στην πράξη, σημαντικό μέρος των υποθέσεων περνά από κεντρική ηλεκτρονική διαδικασία προτεραιοποίησης. Τα διαθέσιμα στοιχεία αξιολογούνται, προκύπτει τελική μοριοδότηση και οι υποθέσεις κατατάσσονται κατά σειρά προτεραιότητας μέσω αυτοματοποιημένου μοντέλου αντικειμενικής αξιολόγησης.
Οι υποθέσεις με υψηλότερη βαθμολογία προηγούνται μέχρι να καλυφθούν οι ελεγκτικοί στόχοι.
Τα ακριβή κριτήρια, οι συντελεστές βαρύτητας και ο τρόπος με τον οποίο συνδυάζονται δεν δημοσιοποιούνται. Γι’ αυτό και δεν μπορεί να υποστηριχθεί με ασφάλεια ότι μία συγκεκριμένη απόκλιση στο myDATA, μία παλαιότερη παράβαση ή μία τραπεζική κίνηση οδηγεί από μόνη της σε έλεγχο.
Η διοίκηση έχει δημοσιοποιήσει τον μηχανισμό. Όχι τον πλήρη τρόπο υπολογισμού της βαθμολογίας.
Οι πρόσφατες χρήσεις βρίσκονται ψηλότερα στην προτεραιότητα
Η ελεγκτική στόχευση δίνει αυξημένο βάρος στις νεότερες φορολογικές περιόδους.
Τουλάχιστον το 80% των υποθέσεων αφορά την τελευταία πενταετία, ενώ τουλάχιστον το 75% του συνόλου κατευθύνεται καταρχήν στις τελευταίες τρεις φορολογικές περιόδους για τις οποίες έχει λήξει η προθεσμία υποβολής δήλωσης εισοδήματος.
Η επιλογή αυτή συνδέεται και με την ποιότητα των διαθέσιμων πληροφοριών. Οι πρόσφατες χρήσεις έχουν περισσότερα ηλεκτρονικά δεδομένα, μεγαλύτερη δυνατότητα διασταύρωσης και σαφέστερο ιστορικό συναλλαγών.
Οι παλαιότερες περίοδοι δεν μένουν εκτός. Παραγραφή, παρατάσεις και ειδικές περιπτώσεις εξετάζονται αυτοτελώς και μπορεί να διατηρούν ελεγκτικό ενδιαφέρον.
Το πρόγραμμα των ελέγχων έχει διαφορετικές κατηγορίες και διαφορετική στόχευση
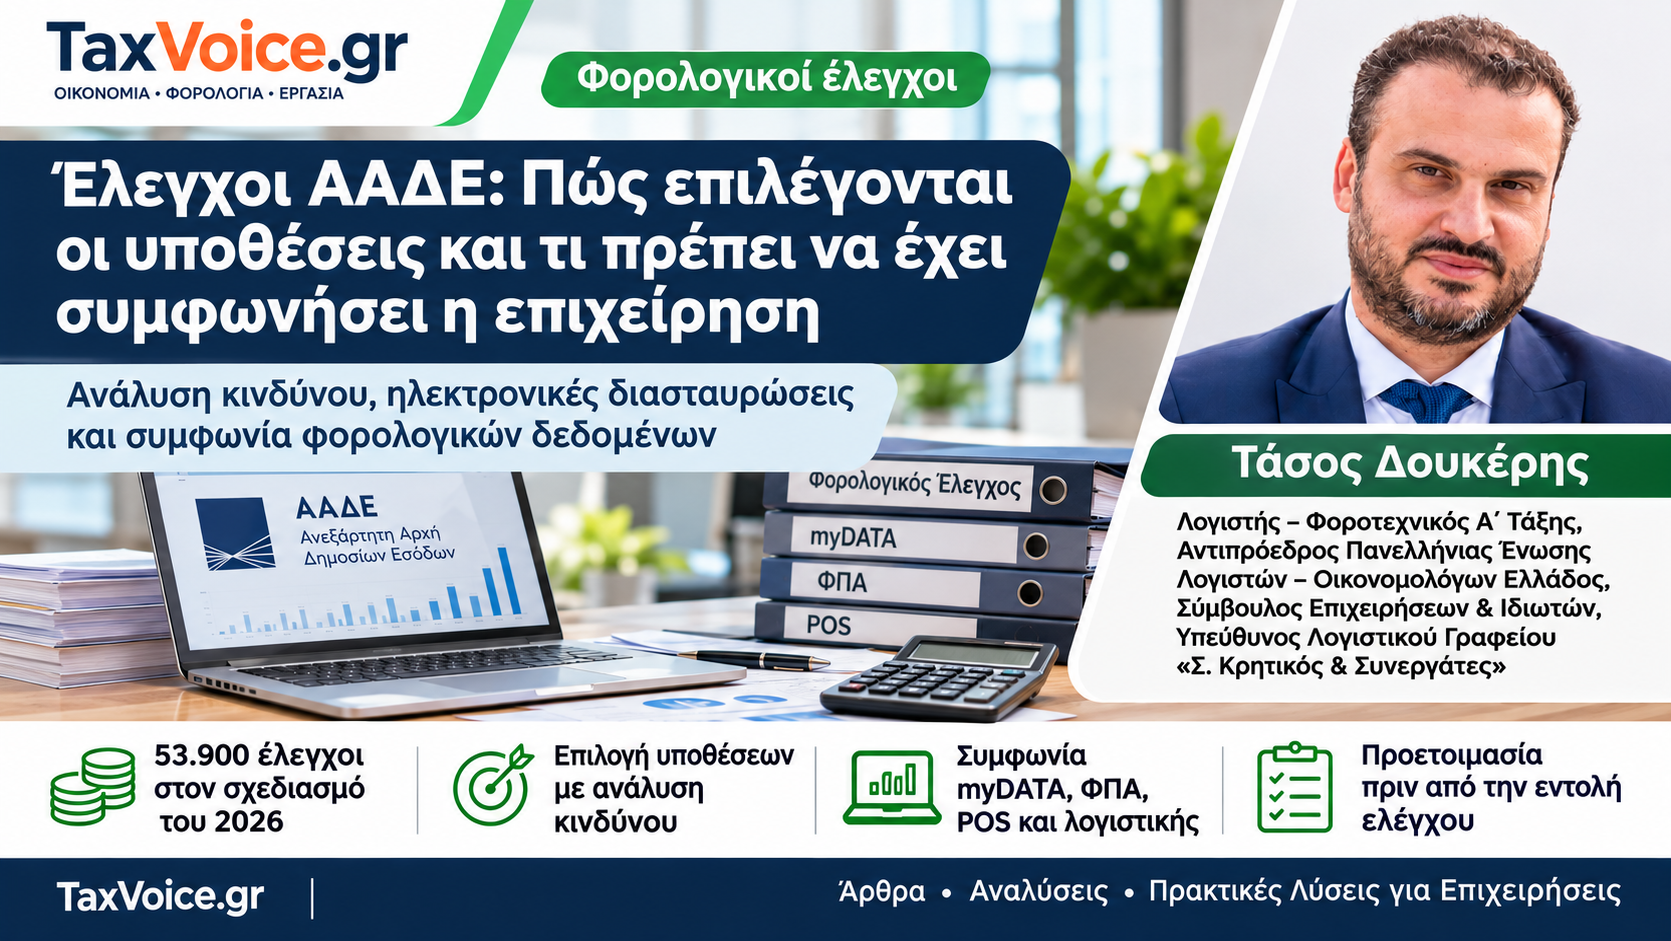
Για το 2026 έχουν προγραμματιστεί τουλάχιστον 53.900 έλεγχοι από τις φορολογικές ελεγκτικές υπηρεσίες.
Οι 28.500 είναι στοχευμένοι φορολογικοί έλεγχοι και οι 25.400 μερικοί επιτόπιοι προληπτικοί.
Στους στοχευμένους περιλαμβάνονται 18.800 έλεγχοι μίας ή περισσότερων φορολογικών περιόδων, 7.200 έλεγχοι επιστροφών και τουλάχιστον 2.500 υποθέσεις που αφορούν μεταβιβάσεις ακινήτων, κληρονομιές, δωρεές και γονικές παροχές.
Παράλληλα, 3.468 μερικοί έλεγχοι αξιοποιούν στοιχεία από POS, myDATA, ενδοκοινοτικές συναλλαγές και άλλες διαθέσιμες πληροφορίες, ενώ 6.350 στοχευμένοι έλεγχοι κατευθύνονται σε κλάδους και επιχειρήσεις με αυξημένη παραβατικότητα, μεγάλο φορολογικό κενό ή υψηλότερο εκτιμώμενο κίνδυνο.
Μέρος των προληπτικών ελέγχων αφορά και φορολογουμένους που έχουν εμφανίσει παραβατική συμπεριφορά στο παρελθόν.
Η προηγούμενη παράβαση δεν δημιουργεί αυτόματα νέα εντολή ελέγχου. Παραμένει όμως στοιχείο του ιστορικού φορολογικής συμμόρφωσης.
Η ίδια συναλλαγή μπορεί πλέον να διαβαστεί από πολλές πλευρές
Αυτό είναι το σημείο που αλλάζει περισσότερο την καθημερινή φορολογική διαχείριση.
Μια πώληση μπορεί να εμφανίζεται στη λογιστική, στο myDATA, στο POS, στην ταμειακή, στη δήλωση ΦΠΑ και αργότερα στο Ε3.
Μια παροχή υπηρεσίας μπορεί να έχει προηγουμένως καταγραφεί στο Ψηφιακό Πελατολόγιο.
Ένα εμπόρευμα μπορεί να αφήσει στοιχεία στην αγορά, στη διακίνησή του, στο απόθεμα και στην τελική πώληση.
Οι πληροφορίες αυτές δεν είναι υποχρεωτικό να ταυτίζονται αριθμητικά κάθε στιγμή. Υπάρχουν πιστωτικά, ακυρώσεις, επιστροφές, διαφορετικοί χρόνοι διαβίβασης και λογιστικές τακτοποιήσεις.
Το ουσιαστικό είναι να μπορούν να συμφωνηθούν.
Μία διαφορά που εξηγείται και τεκμηριώνεται είναι άλλο πράγμα από μία σειρά ασυμφωνιών που παραμένουν χωρίς σαφή αιτία.
Εκεί δημιουργείται πλέον η μεγαλύτερη ανάγκη εσωτερικού ελέγχου από την ίδια την επιχείρηση.
Το myDATA έχει πλέον και ελεγκτική λειτουργία
Για την επιχείρηση, το myDATA παραμένει πρωτίστως υποχρέωση διαβίβασης και απεικόνισης συναλλαγών.
Για τη φορολογική διοίκηση είναι ταυτόχρονα μία μεγάλη βάση δεδομένων που μπορεί να συγκριθεί με δηλώσεις ΦΠΑ, Ε3, στοιχεία αντισυμβαλλομένων και άλλες διαθέσιμες πληροφορίες.
Στον επιχειρησιακό σχεδιασμό προβλέπονται ειδικά διασταυρώσεις για περιπτώσεις στις οποίες υποβάλλονται μηδενικές δηλώσεις ΦΠΑ ενώ από τα ηλεκτρονικά δεδομένα προκύπτει πραγματική οικονομική δραστηριότητα.
Το συγκεκριμένο παράδειγμα δείχνει καλύτερα από οποιαδήποτε θεωρητική περιγραφή τη νέα λογική του ελέγχου.
Δεν εξετάζεται μόνο αν υποβλήθηκε η δήλωση. Εξετάζεται αν όσα δηλώθηκαν μπορούν να συμβαδίσουν με όσα εμφανίζονται στα υπόλοιπα συστήματα.
POS και ταμειακή προσθέτουν ανεξάρτητη επιβεβαίωση των εισπράξεων
Η πληρωμή μέσω POS και η έκδοση φορολογικού παραστατικού δημιουργούν διαφορετικές πληροφορίες.
Η διασύνδεση των συστημάτων επιτρέπει να ελέγχεται η συνέχεια μιας συναλλαγής: πληρωμή, έκδοση παραστατικού, διαβίβαση και φορολογική απεικόνιση.
Η αξιοποίηση αυτών των δεδομένων εφαρμόζεται ήδη. Στους περίπου 8.000 επιτόπιους ελέγχους του πρώτου τριμήνου χρησιμοποιήθηκαν, μεταξύ άλλων, πληροφορίες από myDATA, Ψηφιακό Πελατολόγιο, Appodixi, καταγγελίες και εργαλεία ανάλυσης κινδύνου. Σε περίπου 2.500 επιχειρήσεις διαπιστώθηκαν παραβάσεις.
Για το λογιστήριο η πρακτική συνέπεια είναι σαφής. Η συμφωνία POS, ταμειακής, myDATA και λογιστικής δεν μπορεί να γίνεται μόνο όταν ζητηθούν στοιχεία από ελεγκτή. Πρέπει να ενταχθεί στην περιοδική διαδικασία ελέγχου.
Το Ψηφιακό Πελατολόγιο δημιουργεί έλεγχο της συνέχειας της συναλλαγής
Το Ψηφιακό Πελατολόγιο λειτουργεί διαφορετικά από τα βιβλία.
Καταγράφει την ύπαρξη του πελάτη ή ενός πραγματικού γεγονότος πριν ολοκληρωθεί η φορολογική απεικόνιση.
Σε ένα συνεργείο, για παράδειγμα, το όχημα μπορεί να έχει ήδη δηλωθεί ως εισερχόμενο. Μετά την ολοκλήρωση της εργασίας πρέπει να υπάρχει το αντίστοιχο παραστατικό.
Αν υπάρχει το πρώτο γεγονός και λείπει η φορολογική συνέχεια, δημιουργείται ένα στοιχείο που μπορεί να εντοπιστεί ηλεκτρονικά.
Η αξία της εφαρμογής, λοιπόν, δεν βρίσκεται μόνο στην ψηφιοποίηση μιας υποχρέωσης. Βρίσκεται στη δυνατότητα να συγκριθεί ένα πραγματικό γεγονός με τη μεταγενέστερη φορολογική του αποτύπωση.
Η ψηφιακή διακίνηση ενώνει λογιστική και πραγματικό απόθεμα
Στις εμπορικές επιχειρήσεις προστίθεται ακόμη μία παράμετρος: η φυσική κίνηση των αγαθών.
Αγορά, μεταφορά, παραλαβή, αποθήκευση και πώληση αποτελούν στάδια που σταδιακά συνδέονται ψηφιακά.
Αυτό αποκτά ιδιαίτερη σημασία στο χονδρεμπόριο, στις αποθήκες, στα logistics και γενικά σε επιχειρήσεις με σημαντικά αποθέματα.
Ο έλεγχος δεν περιορίζεται πλέον μόνο στη λογιστική σχέση αγορών και πωλήσεων. Η πραγματική διακίνηση μπορεί να λειτουργήσει ως πρόσθετο σημείο επαλήθευσης της εμπορικής δραστηριότητας.
Οι τραπεζικές κινήσεις πρέπει να μπορούν να εξηγηθούν
Το BANCAPP είναι ειδικό εργαλείο άντλησης και επεξεργασίας χρηματοπιστωτικών δεδομένων για ΑΦΜ για τα οποία έχει εκδοθεί εντολή ελέγχου.
Δεν πρόκειται για σύστημα αδιάκριτης παρακολούθησης κάθε λογαριασμού κάθε φορολογουμένου.
Αντίστοιχα, μία τραπεζική πίστωση δεν αποτελεί από μόνη της φορολογητέο εισόδημα.
Μπορεί να αφορά έσοδο, δάνειο, μεταφορά μεταξύ ιδίων λογαριασμών, δωρεά, πώληση περιουσιακού στοιχείου, επιστροφή χρημάτων ή άλλη νόμιμη συναλλαγή.
Το βασικό ζήτημα είναι η δυνατότητα απόδειξης της προέλευσης.
Οι σημαντικές χρηματοοικονομικές κινήσεις πρέπει να συνδέονται με πραγματικό γεγονός και να υποστηρίζονται από τα αντίστοιχα δικαιολογητικά.
Δεν περνούν όλες οι υποθέσεις από το ίδιο φίλτρο
Η κεντρική μοριοδότηση έχει σημαντικό ρόλο, αλλά δεν αποτελεί τη μοναδική είσοδο στον φορολογικό έλεγχο.
Επιστροφές φόρων, εισαγγελικές παραγγελίες, πληροφορίες από ειδικές ελεγκτικές υπηρεσίες, διασταυρώσεις VIES, πολυμερείς έλεγχοι και επιτόπιοι προληπτικοί έλεγχοι μπορούν να ακολουθήσουν διαφορετική διαδικασία.
Υπάρχει επίσης περιορισμένη δυνατότητα αιτιολογημένης διοικητικής ανακατάταξης υποθέσεων. Στις κοινές ελεγκτικές υπηρεσίες μπορεί να φθάσει έως το 3% ανά κατηγορία, ενώ στις ΥΕΔΔΕ εφαρμόζεται διαφορετικό πλαίσιο με δυνατότητα έως 10% του αντίστοιχου στόχου.
Η ανάλυση κινδύνου οργανώνει την προτεραιότητα. Δεν καταργεί τις ειδικές διαδικασίες ούτε τη διοικητική αξιολόγηση μιας σοβαρής υπόθεσης.
Η τεχνητή νοημοσύνη εντάσσεται σταδιακά στην ανάλυση κινδύνου
Το Επιχειρησιακό Σχέδιο περιλαμβάνει έργα τεχνητής νοημοσύνης, μηχανικής μάθησης, προγνωστικών μοντέλων και ανάλυσης συμπεριφοράς.
Οι εφαρμογές αφορούν, μεταξύ άλλων, ηλεκτρονικό εμπόριο, ενδοκοινοτική απάτη, μη δηλωθείσα φορολογητέα ύλη και αναγνώριση υποθέσεων αυξημένου κινδύνου.
Δεν προκύπτει ότι υπάρχει ένα ενιαίο σύστημα τεχνητής νοημοσύνης που αποφασίζει αυτοτελώς ποιος φορολογούμενος θα ελεγχθεί.
Η πραγματική κατεύθυνση είναι πιο σύνθετη και περισσότερο ουσιαστική: περισσότερες πηγές δεδομένων, καλύτερη επεξεργασία τους και μεγαλύτερη δυνατότητα στοχευμένης επιλογής.
Με την εντολή ελέγχου αλλάζει και η ευθύνη της επιχείρησης
Η ανάλυση κινδύνου και η προτεραιοποίηση προηγούνται της επίσημης ελεγκτικής διαδικασίας.
Ο φορολογικός έλεγχος αρχίζει με την προβλεπόμενη εντολή, στην οποία προσδιορίζονται το αντικείμενο, οι φορολογικές περίοδοι, οι ελεγκτές και η έκταση του ελέγχου.
Εφόσον προκύψουν διαφορές, κοινοποιούνται σημείωμα διαπιστώσεων και προσωρινός διορθωτικός προσδιορισμός.
Ο φορολογούμενος διαθέτει είκοσι ημέρες για να υποβάλει εγγράφως τις απόψεις και τα αποδεικτικά στοιχεία του.
Το διάστημα αυτό δεν είναι απλώς μία ακόμη προθεσμία.
Είναι η φάση στην οποία η επιχείρηση πρέπει να μπορεί να παρουσιάσει άμεσα και οργανωμένα τις συμφωνίες, τα παραστατικά, την αιτιολογία των χρηματοοικονομικών κινήσεων και τα πραγματικά στοιχεία κάθε αμφισβητούμενης συναλλαγής.
Η σωστή προετοιμασία αρχίζει πριν υπάρξει εντολή
Η προσπάθεια να προβλέψει κάποιος πώς θα βαθμολογηθεί από το σύστημα της ΑΑΔΕ δεν έχει ουσιαστική αξία.
Έχει όμως μεγάλη αξία να γνωρίζει εκ των προτέρων αν τα δικά του δεδομένα συμφωνούν.
Στα έσοδα πρέπει να υπάρχει σύνδεση μεταξύ λογιστικής, myDATA, ΦΠΑ, Ε3, ταμειακής και POS.
Στις εμπορικές επιχειρήσεις πρέπει να συμφωνούνται αγορές, διακινήσεις, αποθέματα και πωλήσεις.
Στις ενδοκοινοτικές συναλλαγές πρέπει να ελέγχονται μαζί λογιστική, VIES, ΦΠΑ, myDATA και τα πραγματικά έγγραφα της συναλλαγής.
Στο Ψηφιακό Πελατολόγιο, η καταγεγραμμένη εξυπηρέτηση πρέπει να βρίσκει συνέχεια στο αντίστοιχο παραστατικό.
Στις σημαντικές τραπεζικές κινήσεις πρέπει να είναι ήδη διαθέσιμη η τεκμηρίωση της αιτίας τους.
Η ύπαρξη διαφορών δεν αποτελεί από μόνη της πρόβλημα. Πρόβλημα είναι μια ουσιώδης διαφορά που δεν έχει εντοπιστεί, δεν έχει συμφωνηθεί ή δεν μπορεί να εξηγηθεί.
Η συμφωνία δεδομένων γίνεται βασική λειτουργία του σύγχρονου λογιστηρίου
Η παραδοσιακή ακολουθία «παραστατικό – βιβλίο – δήλωση» δεν καλύπτει πλέον ολόκληρη τη διαδικασία.
Ανάμεσα στην πραγματική συναλλαγή και στην τελική δήλωση υπάρχουν διαφορετικά πληροφοριακά συστήματα, καθένα από τα οποία παράγει στοιχεία που μπορούν αργότερα να συγκριθούν.
Η περιοδική συμφωνία αυτών των στοιχείων δεν είναι πρόσθετη εργασία που γίνεται λίγο πριν από έναν πιθανό έλεγχο.
Εξελίσσεται σε κανονική λειτουργία φορολογικής διασφάλισης.
Η ΑΑΔΕ έχει θέσει για το 2026 στόχο τουλάχιστον 1,5 δισ. ευρώ βεβαιώσεων από ελέγχους και διασταυρώσεις, ενώ 12.000 πράξεις διοικητικού προσδιορισμού προβλέπεται να προκύψουν από ηλεκτρονικές διασταυρώσεις.
Για την επιχείρηση, όμως, το ουσιαστικό ζήτημα δεν είναι ο συνολικός αριθμός των ελέγχων ούτε το ύψος της στοχοθεσίας.
Είναι αν μπορεί, ανά πάσα στιγμή, να εξηγήσει με τον ίδιο τρόπο την ίδια συναλλαγή στη λογιστική της, στο myDATA, στις δηλώσεις της και στα υπόλοιπα ψηφιακά συστήματα που την καταγράφουν.
Εκεί μετακινείται πλέον ένα μεγάλο μέρος της φορολογικής πρόληψης και εκεί βρίσκεται και η νέα συμβουλευτική ευθύνη του λογιστικού γραφείου.
Πηγές – Τεκμηρίωση
Ν. 5104/2024 – Κώδικας Φορολογικής Διαδικασίας
Α.1190/2025 – Προγραμματισμός φορολογικών ελέγχων
Α.1037/2026 – Προτεραιοποίηση υποθέσεων και ανάλυση κινδύνου
Α.1057/2026 – Προτεραιοποίηση υποθέσεων ΥΕΔΔΕ
Α.1100/2026 – Επιχειρησιακό Σχέδιο ΑΑΔΕ
Α.1111/2026 – Στοχοθεσία ΑΑΔΕ
Α.1179/2023 και Α.1041/2026 – BANCAPP
ΑΑΔΕ – Αποτελέσματα επιτόπιων ελέγχων και εφαρμογή ψηφιακών εργαλείων