ανάγνωση σε: 12 λεπτά
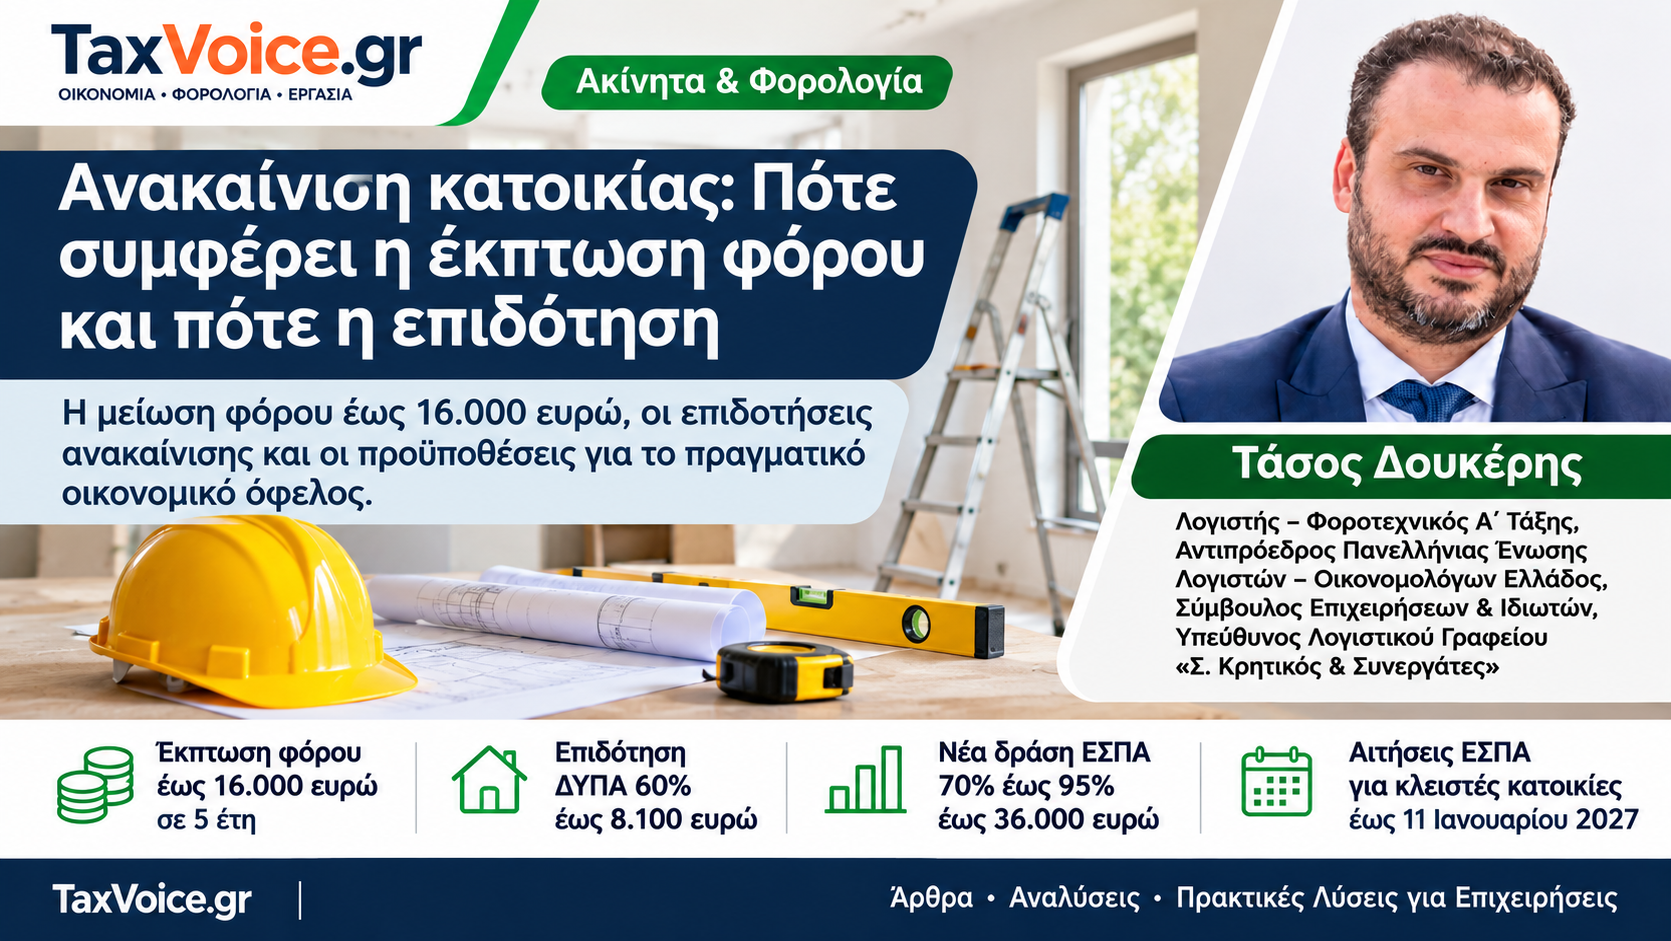
Του Τάσου Δουκέρη, Λογιστή – Φοροτεχνικού Α΄ Τάξης, Αντιπροέδρου Πανελλήνιας Ένωσης Λογιστών – Οικονομολόγων Ελλάδος, Συμβούλου Επιχειρήσεων & Ιδιωτών, Υπευθύνου Λογιστικού Γραφείου «Σ. Κρητικός & Συνεργάτες»
Η φορολογική μείωση έως 16.000 ευρώ, οι επιδοτήσεις ανακαίνισης και οι προϋποθέσεις που καθορίζουν το πραγματικό οικονομικό όφελος για κάθε ιδιοκτήτη.
Μια ανακαίνιση 15.000 ευρώ μπορεί να οδηγήσει σε ισόποση μείωση φόρου για έναν ιδιοκτήτη, αλλά να αποφέρει μόλις 5.000 ευρώ σε κάποιον άλλον. Η διαφορά οφείλεται στη φορολογική τους επιβάρυνση και είναι συχνά σημαντικότερη από το ποσό που αναγράφεται στα παραστατικά.
Παράλληλα, τα προγράμματα επιδότησης προσφέρουν τη δυνατότητα κάλυψης σημαντικού μέρους των εργασιών, με διαφορετικούς όμως όρους, περιορισμούς και υποχρεώσεις.
Η επιλογή χρειάζεται πλέον μεγαλύτερη προσοχή, καθώς το φορολογικό κίνητρο του άρθρου 39Β παραμένει σε ισχύ για δαπάνες έως το τέλος του 2026, ενώ η νέα δράση «Ανακαίνιση Κατοικίας» του ΕΣΠΑ προβλέπει επιχορηγήσεις που μπορούν να φθάσουν έως το 95%.
Πριν ξεκινήσουν οι εργασίες, ο ιδιοκτήτης πρέπει να γνωρίζει ποια ενίσχυση μπορεί πραγματικά να αξιοποιήσει και τι θα του κοστίσει τελικά η ανακαίνιση.
Η έκπτωση φόρου των 16.000 ευρώ δεν είναι επιστροφή χρημάτων
Το άρθρο 39Β του Κώδικα Φορολογίας Εισοδήματος προβλέπει μείωση φόρου για επιλέξιμες εργασίες ενεργειακής, λειτουργικής και αισθητικής αναβάθμισης κτιρίων.
Το συνολικό ανώτατο ποσό ανέρχεται σε 16.000 ευρώ ανά φορολογούμενο, για όλα τα έτη εφαρμογής της διάταξης, και η μείωση κατανέμεται σε πέντε φορολογικά έτη, με μέγιστο ετήσιο ποσό 3.200 ευρώ.
Εκείνο που έχει σημασία είναι ο φόρος εισοδήματος που αναλογεί στον δικαιούχο κάθε χρόνο.
Για παράδειγμα, σε αναγνωριζόμενες δαπάνες 15.000 ευρώ, η προβλεπόμενη ετήσια μείωση είναι 3.000 ευρώ. Εφόσον ο φορολογούμενος έχει επαρκή αναλογούντα φόρο στην πενταετία, μπορεί να αξιοποιήσει ολόκληρο το ποσό.
Αν όμως ο φόρος του περιορίζεται στα 1.000 ευρώ ετησίως, το συνολικό όφελος, με σταθερή φορολογική επιβάρυνση, δεν θα ξεπεράσει τις 5.000 ευρώ. Το υπόλοιπο χάνεται, καθώς δεν επιστρέφεται ούτε μεταφέρεται σε επόμενα έτη.
Η φορολογική εικόνα της επόμενης πενταετίας είναι επομένως απαραίτητη για να υπολογιστεί το πραγματικό όφελος. Διαφορετικά, ο ιδιοκτήτης μπορεί να προγραμματίσει μια δαπάνη θεωρώντας ότι θα ανακτήσει χρήματα που τελικά δεν θα εξοικονομήσει.
Πώς τα υλικά και τα παραστατικά περιορίζουν τη μείωση φόρου
Εξίσου σημαντική είναι η αναλογία μεταξύ εργασιών και υλικών. Η αναγνωριζόμενη δαπάνη αγοράς αγαθών δεν επιτρέπεται να υπερβαίνει το ένα τρίτο της δαπάνης για υπηρεσίες.
Σε ανακαίνιση 12.000 ευρώ, με 6.000 ευρώ αμοιβές τεχνιτών και 6.000 ευρώ υλικά, αναγνωρίζονται καταρχήν 2.000 ευρώ από τα υλικά. Έτσι, η συνολική επιλέξιμη βάση περιορίζεται στις 8.000 ευρώ, εφόσον πληρούνται και οι υπόλοιπες προϋποθέσεις.
Ο περιορισμός αυτός επηρεάζει κυρίως ανακαινίσεις κουζίνας, μπάνιου και αντικαταστάσεις εγκαταστάσεων, όπου το κόστος προμήθειας υλικών μπορεί να είναι υψηλό.
Απαιτείται επίσης προσοχή στην έκδοση των παραστατικών και στην εξόφλησή τους. Οι δαπάνες πρέπει να αφορούν συγκεκριμένες επιλέξιμες εργασίες, να συνδέονται με το ακίνητο, να συνοδεύονται από τα προβλεπόμενα φορολογικά στοιχεία και να έχουν εξοφληθεί ηλεκτρονικά.
Ο Αριθμός Ταυτότητας Ακινήτου, όπου απαιτείται, η περιγραφή των εργασιών και η αντιστοίχιση των πληρωμών χρειάζεται να ελέγχονται από την αρχή. Μια παράλειψη μπορεί να οδηγήσει σε απώλεια του φορολογικού κινήτρου.
Πότε η επιδότηση προσφέρει μεγαλύτερο όφελος
Για ιδιοκτήτες που διαθέτουν κενή κατοικία και επιθυμούν να την εκμισθώσουν, το πρόγραμμα «Ανακαινίζω – Νοικιάζω» της ΔΥΠΑ αποτελεί μια διαφορετική επιλογή.
Η ενίσχυση καλύπτει το 60% των επιλέξιμων δαπανών, με ανώτατο προϋπολογισμό 13.500 ευρώ και μέγιστη επιδότηση 8.100 ευρώ.
Εάν η αναγνωριζόμενη ανακαίνιση κοστίσει 13.500 ευρώ, η επιδότηση μπορεί να ανέλθει σε 8.100 ευρώ, περιορίζοντας την ιδιωτική συμμετοχή στα 5.400 ευρώ.
Το πρόγραμμα αφορά κατοικίες έως 100 τετραγωνικά μέτρα, με πλήρη κυριότητα ή επικαρπία τουλάχιστον 50%, συγκεκριμένα εισοδηματικά και περιουσιακά όρια και τις προβλεπόμενες προϋποθέσεις κενότητας.
Η επιχορήγηση συνοδεύεται από υποχρέωση μακροχρόνιας εκμίσθωσης για τουλάχιστον τρία χρόνια. Παράλληλα, οι πληρωμές των επιλέξιμων εργασιών και η δήλωση της μίσθωσης πρέπει να ολοκληρωθούν μέσα στις ειδικές προθεσμίες του προγράμματος.
Για τον ιδιοκτήτη που σχεδιάζει να αξιοποιήσει ένα κλειστό διαμέρισμα, η επιδότηση μπορεί να αποδειχθεί συμφέρουσα, αρκεί να υπάρχει πραγματική δυνατότητα ολοκλήρωσης των εργασιών και διάθεσης του ακινήτου προς ενοικίαση.
Η νέα επιδότηση ΕΣΠΑ και το πραγματικό όριο χρηματοδότησης
Η νέα δράση «Ανακαίνιση Κατοικίας» προβλέπει επιχορηγήσεις από 70% έως 95%, με ανώτατο ποσό 36.000 ευρώ για εργασίες ανακαίνισης και ενεργειακής αναβάθμισης. Προβλέπεται επιπλέον κάλυψη συγκεκριμένων τεχνικών υπηρεσιών έως 2.500 ευρώ.
Αφορά παλαιές κατοικίες που χρησιμοποιούνται ως κύριες ή παραμένουν κλειστές και πρόκειται να αξιοποιηθούν. Ισχύουν προϋποθέσεις νομιμότητας, παλαιότητας, επιφάνειας και ενεργειακής κατάταξης.
Οι εργασίες πρέπει υποχρεωτικά να περιλαμβάνουν ενεργειακή αναβάθμιση, με βελτίωση τουλάχιστον μίας ενεργειακής κατηγορίας. Οι αντίστοιχες δαπάνες πρέπει να αποτελούν το 20% έως 40% του επιλέξιμου προϋπολογισμού.
Το ποσοστό επιδότησης, πάντως, δεν αρκεί για τον υπολογισμό της ενίσχυσης. Ο ανώτατος επιλέξιμος προϋπολογισμός παρεμβάσεων περιορίζεται στα 300 ευρώ ανά τετραγωνικό μέτρο κύριων χώρων, με βάση τη μικρότερη επιφάνεια που προκύπτει από τη Βεβαίωση Επιλεξιμότητας και την Ηλεκτρονική Ταυτότητα Κτιρίου.
Για παράδειγμα, κατοικία 80 τετραγωνικών μέτρων με επιλέξιμες εργασίες 40.000 ευρώ και ποσοστό επιχορήγησης 80% θα έδινε αρχικά ενίσχυση 32.000 ευρώ. Το όριο επιφάνειας όμως περιορίζει την επιχορήγηση παρεμβάσεων στις 24.000 ευρώ, υπό τις υπόλοιπες προϋποθέσεις.
Υπάρχει ακόμη μια σημαντική διαφορά σε σχέση με το πρόγραμμα της ΔΥΠΑ. Για τις κλειστές κατοικίες της νέας δράσης ΕΣΠΑ αρκεί πλήρης κυριότητα ή επικαρπία τουλάχιστον 20%, εφόσον τηρούνται οι υπόλοιποι όροι.
Πότε μπορούν να ξεκινήσουν οι εργασίες για να επιδοτηθούν
Ο χρόνος πραγματοποίησης των δαπανών αποτελεί καθοριστικό στοιχείο της νέας δράσης.
Σύμφωνα με τον Οδηγό Εφαρμογής, οι δαπάνες των εργασιών είναι επιλέξιμες από την ημερομηνία υπαγωγής της αίτησης στο πρόγραμμα.
Η προηγούμενη έκδοση Βεβαίωσης Επιλεξιμότητας ή η απλή υποβολή αίτησης χρηματοδότησης δεν αρκεί.
Εξαίρεση προβλέπεται για τις δαπάνες του αρχικού Πιστοποιητικού Ενεργειακής Απόδοσης και της Ηλεκτρονικής Ταυτότητας Κτιρίου, για τις οποίες ισχύει διαφορετική ημερομηνία έναρξης επιλεξιμότητας.
Αυτό έχει άμεση πρακτική συνέπεια. Ο ιδιοκτήτης που ξεκινά εργασίες πριν εγκριθεί η υπαγωγή του δεν μπορεί να θεωρεί ότι οι συγκεκριμένες δαπάνες θα καλυφθούν εκ των υστέρων από τη νέα επιδότηση.
Η υποβολή αιτήσεων χρηματοδότησης για τις κλειστές κατοικίες ξεκίνησε στις 29 Οκτωβρίου 2026, με καταληκτική ημερομηνία την 11η Ιανουαρίου 2027, σύμφωνα με την πρόσκληση του Τεχνικού Επιμελητηρίου Ελλάδας. Για τις κατοικίες που χρησιμοποιούνται ήδη ως κύρια κατοικία, η διαδικασία θα ενεργοποιηθεί σε επόμενη φάση.
Μετά την υπαγωγή προβλέπεται προκαταβολή 60% της εγκεκριμένης επιχορήγησης, μέσω ειδικού δεσμευμένου τραπεζικού λογαριασμού. Για να χρησιμοποιηθεί, ο δικαιούχος πρέπει προηγουμένως να έχει καταβάλει το προβλεπόμενο 40% των ιδίων κεφαλαίων μέσω τραπεζικού συστήματος.
Άρα ακόμη και μια υψηλή επιδότηση απαιτεί σωστό προγραμματισμό της διαθέσιμης ρευστότητας.
Μπορούν να συνδυαστούν η φορολογική μείωση και η επιδότηση;
Το άρθρο 39Β προβλέπει περιορισμούς για κτίρια που έχουν ήδη ενταχθεί ή εντάσσονται σε προγράμματα αναβάθμισης ή άλλες δράσεις επιχορήγησης.
Δεν αρκεί συνεπώς να διαχωριστούν τα παραστατικά, ώστε να θεωρηθεί επιτρεπτή η παράλληλη αξιοποίηση των κινήτρων στο ίδιο ακίνητο.
Ιδιοκτήτης που επιδοτεί την ανακαίνιση του μπάνιου και επιθυμεί να χρησιμοποιήσει τη φορολογική μείωση για την κουζίνα του ίδιου διαμερίσματος πρέπει προηγουμένως να ελέγξει το ασυμβίβαστο της υπαγωγής.
Η νέα δράση ΕΣΠΑ προβλέπει επίσης περιορισμούς για ακίνητα που έχουν ενταχθεί σε συγκεκριμένα παλαιότερα προγράμματα ανακαίνισης ή ενεργειακής αναβάθμισης.
Για διαφορετικά ακίνητα η επιλεξιμότητα εξετάζεται αυτοτελώς, χωρίς να παραβλέπεται το συνολικό προσωπικό όριο της φορολογικής μείωσης.
Η επιλογή πρέπει να περιλαμβάνει και τις μελλοντικές υποχρεώσεις
Η οικονομική σύγκριση χρειάζεται να επεκταθεί πέρα από το ύψος της αρχικής ενίσχυσης.
Η φορολογική μείωση αποδίδει σταδιακά, μέσω των ετήσιων φορολογικών εκκαθαρίσεων. Αντίθετα, η επιδότηση συνδέεται με συγκεκριμένα στάδια έγκρισης, πραγματοποίησης δαπανών, ελέγχου και πληρωμής.
Στη νέα δράση ΕΣΠΑ προβλέπεται διατήρηση της επιλέξιμης χρήσης της κατοικίας για πέντε χρόνια. Για τα ακίνητα που εκμισθώνονται ισχύουν πρόσθετες υποχρεώσεις, όπως η μακροχρόνια μίσθωση, η διατήρηση σταθερού ή χαμηλότερου μισθώματος για την προβλεπόμενη αρχική περίοδο και η απαγόρευση βραχυχρόνιας μίσθωσης.
Η μεταβίβαση του επιχορηγημένου ακινήτου μέσα στην περίοδο δέσμευσης συνεπάγεται επιστροφή της επιχορήγηση.
Έτσι, μια επιδότηση με υψηλό ποσοστό χρηματοδότησης δεν είναι απαραίτητα κατάλληλη για ιδιοκτήτη που σχεδιάζει σύντομα να πουλήσει το σπίτι του.
Αντίστοιχα, κάποιος με χαμηλή φορολογική επιβάρυνση μπορεί να μην αξιοποιήσει πλήρως το άρθρο 39Β, ακόμη κι αν οι εργασίες του είναι απολύτως επιλέξιμες.
Πριν ανατεθεί η ανακαίνιση, χρειάζεται να έχουν εξεταστεί από κοινού το ιδιοκτησιακό καθεστώς, η φορολογική επιβάρυνση, το ιστορικό επιδοτήσεων, οι εργασίες που πρόκειται να πραγματοποιηθούν και η σχεδιαζόμενη χρήση της κατοικίας.
Μια ανακαίνιση 20.000 ευρώ δεν έχει το ίδιο πραγματικό κόστος για όλους τους ιδιοκτήτες. Η διαφορά μπορεί να προκύψει από τον φόρο που θα εξοικονομηθεί, την επιχορήγηση που θα εγκριθεί, τις δαπάνες που τελικά θα αναγνωριστούν ή τις δεσμεύσεις των επόμενων ετών.
Η σωστή επιλογή γίνεται πριν ξεκινήσουν οι εργασίες και οι πληρωμές. Τότε υπάρχει ακόμη η δυνατότητα να οργανωθεί η ανακαίνιση με βάση το οικονομικό όφελος που μπορεί πραγματικά να αξιοποιηθεί, χωρίς να χαθούν δικαιώματα από έναν λανθασμένο αρχικό σχεδιασμό.