ανάγνωση σε: 17 λεπτά
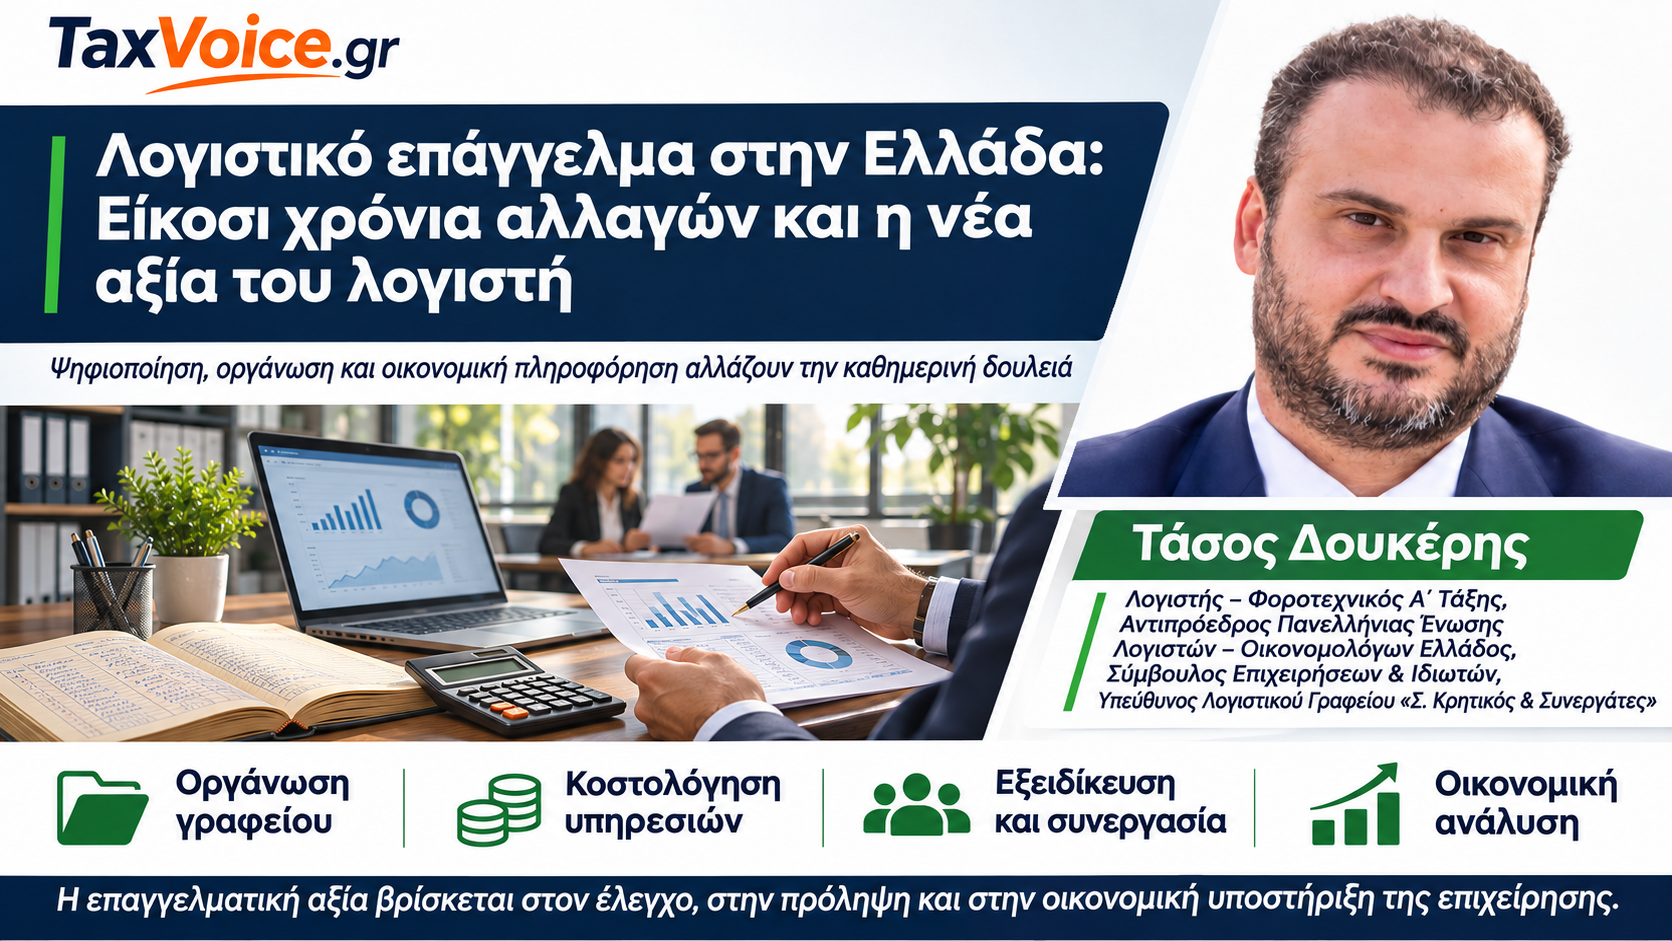
Η ψηφιοποίηση, η αυτοματοποίηση και η διεύρυνση των υποχρεώσεων έχουν αλλάξει ουσιαστικά τη λειτουργία των λογιστικών γραφείων. Η οργάνωση, η κοστολόγηση, η εξειδίκευση και η αξιοποίηση της οικονομικής πληροφορίας αποκτούν πλέον μεγαλύτερο βάρος στην καθημερινή δουλειά.
Ένα λογιστικό γραφείο μπορεί σήμερα, μέσα στο ίδιο πρωινό, να συμφωνεί δεδομένα myDATA, να ελέγχει μια μεταβολή προσωπικού, να διορθώνει ένα παραστατικό, να αντιμετωπίζει ένα ασφαλιστικό θέμα και λίγο αργότερα να συζητά με έναν επιχειρηματία αν μια επένδυση μπορεί να χρηματοδοτηθεί και να αποδώσει.
Αυτή η καθημερινή εικόνα περιγράφει αρκετά καλά πόσο έχει αλλάξει το επάγγελμα.
Ο λογιστής πριν από είκοσι χρόνια δεν εργαζόταν χωρίς τεχνολογία. Υπήρχαν ήδη μηχανογράφηση, ηλεκτρονικές δηλώσεις και σημαντικές επαγγελματικές ευθύνες. Αυτό που μεταβλήθηκε σταδιακά ήταν η έκταση των εργασιών, η ταχύτητα των αλλαγών και κυρίως η σύνδεση διαφορετικών υποχρεώσεων και πληροφοριακών συστημάτων μεταξύ τους.
Σήμερα το οικονομικό γεγονός, η λογιστική καταχώριση, η διαβίβαση της πληροφορίας και ο διοικητικός έλεγχος βρίσκονται πολύ πιο κοντά χρονικά.
Η αλλαγή αυτή επηρεάζει τον τρόπο λειτουργίας του γραφείου, το κόστος των υπηρεσιών, τις γνώσεις που απαιτούνται και τελικά την ίδια την αξία της δουλειάς του λογιστή.
Η μετάβαση στη συνεχή ψηφιακή λειτουργία
Για πολλά χρόνια η λογιστική εργασία οργανωνόταν γύρω από έναν σχετικά σαφή κύκλο. Παραλαβή παραστατικών, καταχώριση, συμφωνίες και υποβολή των αντίστοιχων δηλώσεων.
Η οικονομική κρίση επιτάχυνε τις αλλαγές. Το φορολογικό πλαίσιο αναμορφώθηκε πολλές φορές, η σχέση των επιχειρήσεων με τη διοίκηση έγινε περισσότερο ηλεκτρονική και οι απαιτήσεις συμμόρφωσης αυξήθηκαν.
Από το 2015 τα Ελληνικά Λογιστικά Πρότυπα διαμόρφωσαν ένα νέο πλαίσιο λογιστικής παρακολούθησης. Η πανδημία έφερε μια διαφορετική πίεση, καθώς τα γραφεία χρειάστηκε να υποστηρίξουν επιχειρήσεις και εργαζομένους μέσα σε συνεχείς αλλαγές μέτρων και διοικητικών διαδικασιών.
Στη συνέχεια η ψηφιακή μετάβαση προχώρησε ακόμη περισσότερο.
Το myDATA, η ηλεκτρονική τιμολόγηση, η ψηφιακή διακίνηση, η Ψηφιακή Κάρτα Εργασίας και το ΕΡΓΑΝΗ ΙΙ έχουν διαφορετικό αντικείμενο και διαφορετικές απαιτήσεις. Έχουν όμως ένα κοινό χαρακτηριστικό. Όλο και περισσότερα δεδομένα δημιουργούνται και διαβιβάζονται κατά τη διάρκεια της ίδιας της επιχειρηματικής λειτουργίας.
Για τον λογιστή αυτό μετακινεί χρονικά την εργασία του.
Δεν παραλαμβάνει απλώς στο τέλος μια πληροφορία για να την καταχωρίσει. Πρέπει να γνωρίζει πώς δημιουργήθηκε, πού διαβιβάστηκε, πώς θα αποτυπωθεί λογιστικά και αν συμφωνεί με τα υπόλοιπα στοιχεία της επιχείρησης.
Η λογιστική γνώση στο νέο ψηφιακό περιβάλλον
Η αυτοματοποίηση δημιουργεί εύκολα την εντύπωση ότι όσο περισσότερες διαδικασίες γίνονται ηλεκτρονικά τόσο μικρότερη είναι η ανάγκη για λογιστική γνώση.
Η πράξη δείχνει το αντίθετο.
Το γεγονός ότι ένα παραστατικό διαβιβάστηκε στο myDATA δεν σημαίνει ότι έχει αποτυπωθεί σωστά στη λογιστική. Η αυτόματη εισαγωγή δεδομένων δεν απαντά από μόνη της σε ζητήματα αποτίμησης, αποσβέσεων, αποθεμάτων ή πραγματικής οικονομικής ουσίας μιας συναλλαγής.
Ένα λανθασμένο δεδομένο που περνά αυτόματα σε περισσότερα συστήματα παραμένει λανθασμένο. Απλώς μεταφέρεται γρηγορότερα.
Η τεχνολογία μπορεί να περιορίσει σημαντικά τη μηχανική εργασία. Παράλληλα αυξάνει την αξία της σωστής αρχικής πληροφορίας, της συμφωνίας και του ουσιαστικού ελέγχου.
Το ίδιο συμβαίνει και στη φορολογική διοίκηση. Υπάρχουν πλέον περισσότερα ηλεκτρονικά δεδομένα και μεγαλύτερες δυνατότητες αξιοποίησης και διασταύρωσής τους.
Ο λογιστής, επομένως, δεν έχει μόνο την ευθύνη να αποστείλει την πληροφορία. Χρειάζεται να γνωρίζει αν αυτή η πληροφορία στέκεται λογιστικά και αν αποτυπώνει σωστά την οικονομική δραστηριότητα.
Η διεύρυνση του επαγγελματικού αντικειμένου
Η λογιστική παραμένει ο πυρήνας του επαγγέλματος. Γύρω της, όμως, έχει δημιουργηθεί ένα πολύ μεγαλύτερο πεδίο εργασιών.
Η φορολογία, η μισθοδοσία, τα εργατικά και ασφαλιστικά ζητήματα, η ηλεκτρονική τιμολόγηση, η ψηφιακή διακίνηση, οι εταιρικές μεταβολές, το ΓΕΜΗ και πολλές διοικητικές διαδικασίες αποτελούν πλέον μέρος της καθημερινής υποστήριξης μιας επιχείρησης.
Σε αρκετές περιπτώσεις ο λογιστής καλείται επίσης να βοηθήσει σε θέματα ρευστότητας, κοστολόγησης, χρηματοδότησης ή αξιολόγησης μιας επένδυσης.
Παράλληλα έχουν αυξηθεί οι απαιτήσεις συμμόρφωσης και οι ευθύνες. Τα λογιστικά γραφεία διαχειρίζονται καθημερινά μεγάλο όγκο φορολογικών, οικονομικών, μισθολογικών και προσωπικών δεδομένων, ενώ οι εξωτερικοί λογιστές φοροτεχνικοί έχουν και συγκεκριμένες υποχρεώσεις που προκύπτουν από το ισχύον πλαίσιο για την πρόληψη της νομιμοποίησης εσόδων από εγκληματικές δραστηριότητες.
Η ποιότητα της υπηρεσίας δεν εξαρτάται πλέον μόνο από το αν γνωρίζουμε τη σωστή διάταξη.
Εξαρτάται και από το πώς οργανώνουμε την πληροφορία, τις διαδικασίες, τις προθεσμίες και τις ευθύνες μέσα στο γραφείο.
Το πραγματικό κόστος λειτουργίας του λογιστικού γραφείου
Η διεύρυνση του αντικειμένου έχει δημιουργήσει και ένα καθαρό οικονομικό ζήτημα.
Δύο επιχειρήσεις μπορεί να έχουν περίπου τον ίδιο αριθμό παραστατικών και εντελώς διαφορετικό κόστος εξυπηρέτησης.
Η μία μπορεί να έχει οργανωμένη τιμολόγηση, σωστά δεδομένα, σταθερό προσωπικό και περιορισμένες ανάγκες υποστήριξης. Η άλλη μπορεί να χρειάζεται συνεχείς διορθώσεις, συχνές μεταβολές, παρεμβάσεις στις εφαρμογές και καθημερινή επικοινωνία.
Ο αριθμός των παραστατικών δεν αποτυπώνει αυτή τη διαφορά.
Το πραγματικό κόστος διαμορφώνεται από τον χρόνο, την πολυπλοκότητα, την ποιότητα των δεδομένων, το επίπεδο ευθύνης και το πραγματικό εύρος της υπηρεσίας.
Γι’ αυτό η κοστολόγηση δεν μπορεί να περιορίζεται στον αριθμό των πελατών ή των παραστατικών.
Το γραφείο χρειάζεται να γνωρίζει πόσο χρόνο απαιτεί κάθε συνεργασία, ποιες εργασίες επαναλαμβάνονται, ποια αντικείμενα χρειάζονται μεγαλύτερη εξειδίκευση και πόσο πραγματικά κοστίζει η συνολική εξυπηρέτηση.
Υπάρχει και ένα δεύτερο κόστος που συχνά δεν υπολογίζεται.
Ο χρόνος που καταναλώνεται σε επαναλαμβανόμενες διορθώσεις ή σε εργασίες έξω από το συμφωνημένο αντικείμενο δεν είναι διαθέσιμος για έλεγχο, εκπαίδευση, οικονομική ανάλυση ή ανάπτυξη νέων υπηρεσιών.
Έτσι ένα γραφείο μπορεί να αυξάνει συνεχώς τον φόρτο εργασίας του χωρίς να βελτιώνει αντίστοιχα την παραγωγικότητα και την κερδοφορία του.
Τα ευρήματα της έρευνας της ΠΑΕΛΟ
Η εικόνα αυτή εμφανίζεται και στις απόψεις των ίδιων των επαγγελματιών.
Στην έρευνα που παρουσίασε η ΠΑΕΛΟ το 2024 καταγράφηκαν μεταξύ των συμμετεχόντων προβληματισμοί για τη βιωσιμότητα των λογιστικών γραφείων, την ψηφιακή γραφειοκρατία, τις κανονιστικές υποχρεώσεις και τον πιθανό ανταγωνισμό από εταιρείες πληροφορικής.
Ενδιαφέρον είχε και η στάση απέναντι στις συνεργασίες. Στο ερώτημα που αφορούσε πιθανές συγχωνεύσεις γραφείων, η πλειοψηφική κατεύθυνση μεταξύ των συμμετεχόντων ήταν η δημιουργία δικτύων λογιστών.
Το συγκεκριμένο εύρημα χρειάζεται να διαβαστεί προσεκτικά. Δεν σημαίνει ότι το μέλλον του κλάδου βρίσκεται υποχρεωτικά στη δημιουργία μεγαλύτερων σχημάτων. Δείχνει όμως ότι υπάρχει ανάγκη πρόσβασης σε περισσότερη γνώση και εξειδίκευση χωρίς να χάνεται απαραίτητα η αυτονομία του κάθε επαγγελματία.
Ως Αντιπρόεδρος της Πανελλήνιας Ένωσης Λογιστών Οικονομολόγων θεωρώ ότι αυτή η συζήτηση πρέπει να προχωρήσει περισσότερο.
Το αντικείμενο του επαγγέλματος έχει γίνει τόσο ευρύ ώστε δεν είναι ρεαλιστικό να περιμένουμε από κάθε επαγγελματία το ίδιο βάθος γνώσης στη φορολογία, στα εργατικά, στις χρηματοδοτήσεις, στα εταιρικά ζητήματα, στα πληροφοριακά συστήματα και στην οικονομική ανάλυση.
Χρειάζεται πολύ καλή γνώση του αντικειμένου που αναλαμβάνει ο καθένας, σαφή όρια ευθύνης και πρόσβαση στον κατάλληλο συνεργάτη όταν μια υπόθεση απαιτεί διαφορετική εξειδίκευση.
Κατά τη γνώμη μου, αυτό είναι ένα από τα θέματα που θα απασχολήσουν περισσότερο τον κλάδο τα επόμενα χρόνια.
Οργάνωση, διαδικασίες και ανθρώπινο δυναμικό
Ένα λογιστικό γραφείο μπορεί να διαθέτει πολύ υψηλή τεχνική γνώση και παράλληλα να λειτουργεί με σοβαρό οργανωτικό κίνδυνο, αν οι βασικές του διαδικασίες εξαρτώνται από τη μνήμη και την προσωπική διαθεσιμότητα ενός ανθρώπου.
Η σαφής κατανομή εργασιών, η παρακολούθηση εκκρεμοτήτων, ο δεύτερος έλεγχος στα κρίσιμα θέματα, η εκπαίδευση και η τεκμηρίωση βασικών διαδικασιών επηρεάζουν άμεσα την ποιότητα της υπηρεσίας.
Το ίδιο ισχύει για τις δεξιότητες των ανθρώπων.
Η γνώση μιας εφαρμογής δεν αρκεί. Χρειάζεται κατανόηση του οικονομικού γεγονότος, ικανότητα αναγνώρισης μιας απόκλισης και κρίση για το πότε μια υπόθεση απαιτεί βαθύτερη εξέταση.
Ελληνική ακαδημαϊκή έρευνα με μεγάλο αριθμό συμμετεχόντων από τη λογιστική εκπαίδευση και το επάγγελμα έχει αναδείξει, μεταξύ άλλων, τη σημασία της κριτικής σκέψης και της ανάπτυξης επαγγελματικών δεξιοτήτων.
Αυτό συνδέεται άμεσα με τη σημερινή πραγματικότητα. Η αξία ενός ανθρώπου στο λογιστικό γραφείο δεν μετριέται μόνο από την ταχύτητα με την οποία ολοκληρώνει μια διαδικασία. Μετριέται και από την ικανότητά του να καταλάβει τι ακριβώς χειρίζεται και να αναγνωρίσει έγκαιρα ότι κάτι χρειάζεται περισσότερο έλεγχο.
Υπάρχει βέβαια και το ανθρώπινο κόστος της συνεχούς προσαρμογής. Ελληνική ερευνητική εργασία έχει καταγράψει τη σχέση του τεχνολογικού άγχους με την επαγγελματική εξουθένωση στους λογιστές φοροτεχνικούς.
Ένα γραφείο που αντιμετωπίζει κάθε νέα ανάγκη αυξάνοντας απλώς τις ώρες εργασίας δεν λύνει το οργανωτικό του πρόβλημα. Το μεταφέρει στους ανθρώπους του.
Η επίδραση της τεχνητής νοημοσύνης στη λογιστική εργασία
Η τεχνητή νοημοσύνη προσθέτει ένα ακόμη επίπεδο αλλαγής.
Η αναγνώριση παραστατικών, η αρχική ταξινόμηση, οι τυποποιημένες συμφωνίες, η ανίχνευση αποκλίσεων, η παραγωγή αναφορών και μέρος της αναζήτησης πληροφορίας μπορούν να γίνουν ταχύτερα με νέα εργαλεία.
Το όφελος είναι πραγματικό. Το ίδιο όμως ισχύει και για την ανάγκη ελέγχου.
Ένα σύστημα μπορεί να προτείνει λογιστικό ή φορολογικό χειρισμό χωρίς να γνωρίζει όλα τα πραγματικά περιστατικά. Μπορεί να μην έχει εντοπίσει μια εξαίρεση, μια μεταβατική διάταξη ή μια νεότερη αλλαγή.
Η επαγγελματική ευθύνη δεν μεταφέρεται στο εργαλείο.
Ελληνική έρευνα σε πιστοποιημένους λογιστές έχει δείξει ότι οι επαγγελματίες αναγνωρίζουν σημαντικές δυνατότητες της τεχνητής νοημοσύνης στη βελτίωση των εργασιών, στη μείωση επαναλαμβανόμενων διαδικασιών και στη δυνατότητα μεγαλύτερης στρατηγικής εστίασης. Παράλληλα, η ετοιμότητα για πραγματική χρήση των νέων εργαλείων εμφανίζεται πιο περιορισμένη.
Αυτή η απόσταση είναι απολύτως λογική.
Άλλο να γνωρίζει κάποιος ότι ένα εργαλείο μπορεί να τον βοηθήσει και άλλο να έχει οργανώσει τον τρόπο με τον οποίο θα το χρησιμοποιεί καθημερινά, με έλεγχο και σαφή όρια.
Για το λογιστικό γραφείο η τεχνητή νοημοσύνη έχει πραγματική αξία όταν μειώνει τον χρόνο σε επαναλαμβανόμενες εργασίες και αφήνει περισσότερο χώρο για έλεγχο, ανάλυση και ουσιαστική υποστήριξη του πελάτη.
Η ανάπτυξη συμβουλευτικών υπηρεσιών
Η συμβουλευτική δεν μπορεί να είναι μια γενική συζήτηση με τον επιχειρηματία.
Αποκτά αξία όταν απαντά σε συγκεκριμένο οικονομικό ερώτημα.
Μια επιχείρηση μπορεί να αυξάνει τον κύκλο εργασιών της και ταυτόχρονα να πιέζεται στη ρευστότητα. Μπορεί να εμφανίζει λογιστικό κέρδος και να δυσκολεύεται να καλύψει τις καθημερινές της υποχρεώσεις. Μπορεί να εξετάζει μια επένδυση χωρίς να έχει υπολογίσει σωστά το κόστος χρηματοδότησης και την αναμενόμενη απόδοση.
Σε αυτές τις περιπτώσεις η λογιστική πληροφορία αποκτά διαφορετική χρήση.
Η ανάλυση ταμειακών ροών, η κοστολόγηση, η παρακολούθηση απαιτήσεων και υποχρεώσεων, οι προϋπολογισμοί και ο έλεγχος αποκλίσεων μπορούν να δώσουν στον επιχειρηματία χρήσιμη εικόνα πριν από μια απόφαση.
Ο λογιστής δεν χρειάζεται να απομακρυνθεί από τη λογιστική για να αναπτύξει συμβουλευτικό ρόλο.
Χρειάζεται να αξιοποιήσει καλύτερα την πληροφορία που ήδη διαθέτει.
Για να υπάρξει όμως πραγματικός χρόνος για τέτοιες υπηρεσίες, το γραφείο πρέπει πρώτα να έχει οργανώσει καλύτερα τις εργασίες που ήδη εκτελεί.
Μέγεθος γραφείου, εξειδίκευση και επαγγελματικά δίκτυα
Το μέγεθος του γραφείου δεν δίνει από μόνο του απάντηση για το μέλλον.
Ένα μεγαλύτερο σχήμα έχει περισσότερες δυνατότητες κατανομής εργασιών και ανάπτυξης επιμέρους ειδικοτήτων. Μπορεί όμως να αντιμετωπίζει σημαντικό κόστος και οργανωτικές δυσκολίες αν αναπτύσσεται χωρίς επαρκείς διαδικασίες.
Ένα μικρότερο γραφείο μπορεί να λειτουργεί πολύ αποτελεσματικά όταν διαθέτει σωστή οργάνωση, κατάλληλη τεχνολογία, σαφώς προσδιορισμένες υπηρεσίες και πρόσβαση σε εξειδικευμένους συνεργάτες.
Σε αυτό το περιβάλλον τα επαγγελματικά δίκτυα αποκτούν ιδιαίτερο ενδιαφέρον.
Δεν χρειάζεται κάθε γραφείο να αναπτύξει εσωτερικά την ίδια τεχνογνωσία σε κάθε αντικείμενο. Χρειάζεται όμως να γνωρίζει μέχρι πού φτάνει η δική του επάρκεια και να έχει τη δυνατότητα συνεργασίας όταν μια υπόθεση ξεπερνά αυτό το όριο.
Σε ένα επάγγελμα που γίνεται συνεχώς πιο σύνθετο, η εξειδίκευση και η συνεργασία μπορούν να λειτουργήσουν συμπληρωματικά.
Πού μετακινείται η επαγγελματική αξία του λογιστή
Οι περισσότερο τυποποιημένες εργασίες θα συνεχίσουν να αυτοματοποιούνται. Η εξέλιξη αυτή είναι ήδη ορατή και θα προχωρήσει.
Η λογιστική γνώση όμως δεν χάνει τη σημασία της. Γίνεται η βάση για όσα απαιτούν μεγαλύτερη κρίση.
Η σωστή κατανόηση μιας σύνθετης συναλλαγής, η ασφαλής εφαρμογή της νομοθεσίας, ο έγκαιρος εντοπισμός ενός κινδύνου, η σωστή οργάνωση μιας διαδικασίας, η κοστολόγηση και η οικονομική ανάλυση είναι εργασίες στις οποίες η ποιότητα της επαγγελματικής κρίσης έχει άμεση αξία για την επιχείρηση.
Μετά από είκοσι χρόνια αλλαγών, το βασικό ερώτημα για το λογιστικό γραφείο δεν είναι πόσες ακόμη εργασίες μπορεί να προσθέσει.
Είναι ποιες υπηρεσίες μπορεί να παρέχει πραγματικά σωστά, ποιο είναι το κόστος τους, ποιες διαδικασίες μπορούν να οργανωθούν καλύτερα ή να αυτοματοποιηθούν και σε ποια αντικείμενα χρειάζεται περισσότερη γνώση ή συνεργασία.
Είναι επίσης το πόσο από τον χρόνο του μπορεί να μεταφέρει από τη συνεχή διεκπεραίωση στον έλεγχο, στην πρόληψη και στην οικονομική υποστήριξη της επιχείρησης.
Αυτή είναι, κατά τη γνώμη μου, η πιο ουσιαστική αλλαγή που έχουμε μπροστά μας.
Ο λογιστής δεν χρειάζεται να αλλάξει ταυτότητα. Χρειάζεται να αξιοποιήσει καλύτερα τη γνώση που ήδη έχει, να οργανώσει διαφορετικά τον χρόνο και τις υπηρεσίες του και να χρησιμοποιήσει την οικονομική πληροφορία εκεί όπου έχει τη μεγαλύτερη χρησιμότητα: πριν από το λάθος, πριν από τον κίνδυνο και πριν από την επιχειρηματική απόφαση.