ανάγνωση σε: 11 λεπτά
Ομόρρυθμη εταιρεία.
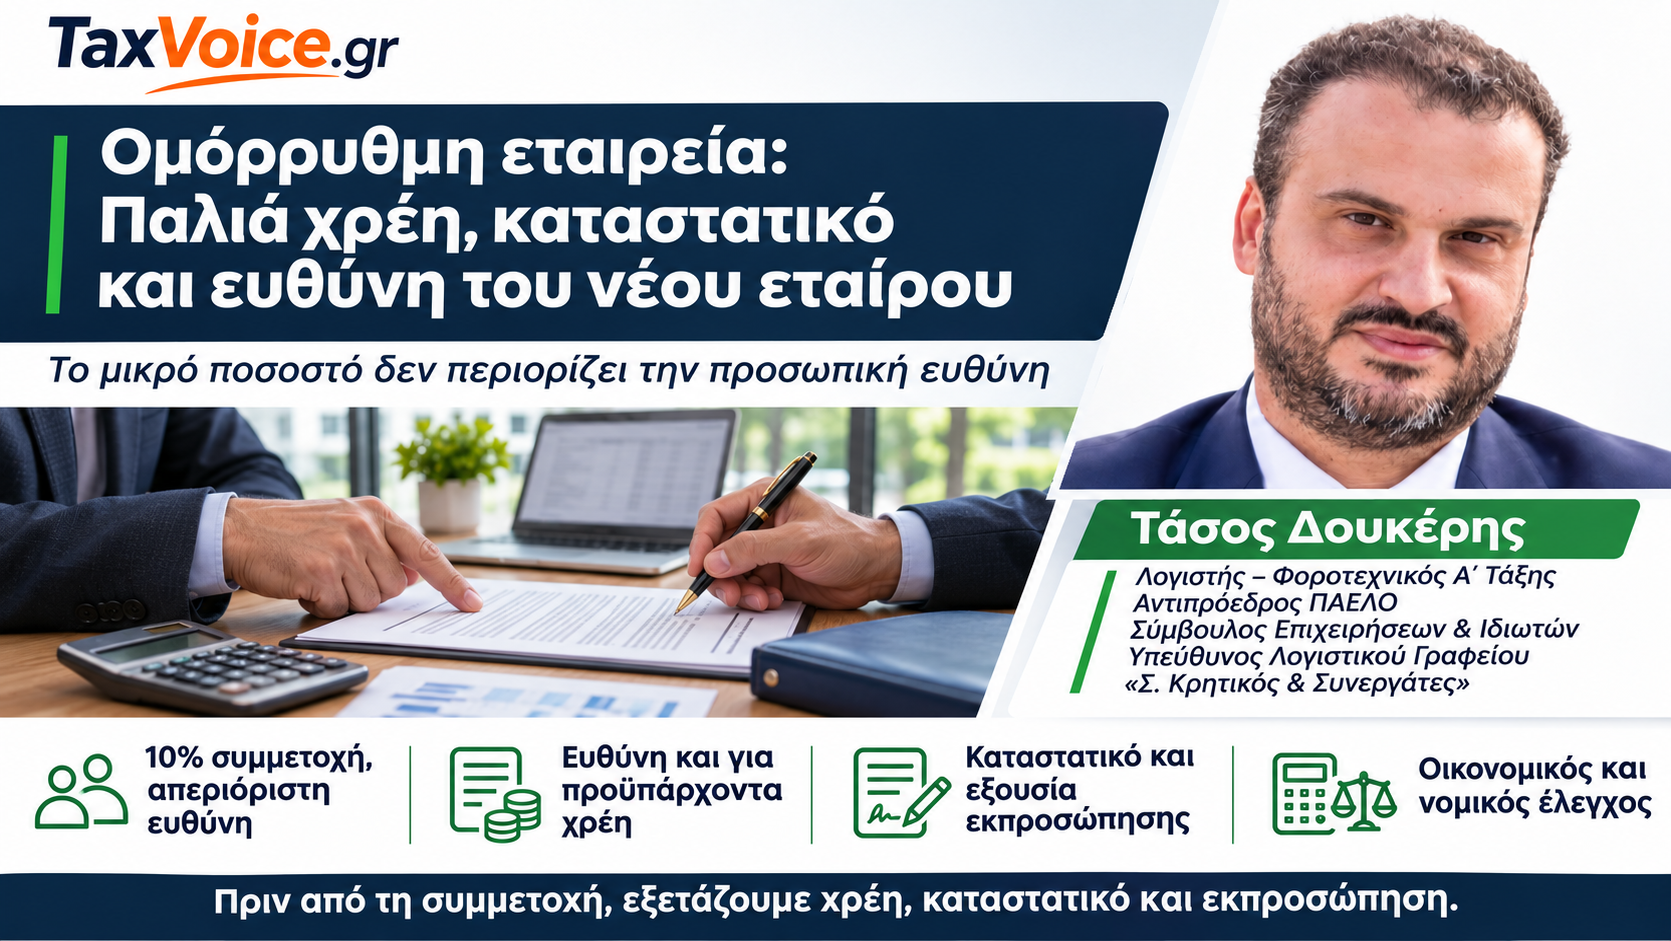
Το μικρό ποσοστό συμμετοχής δεν περιορίζει την προσωπική ευθύνη. Τι ισχύει όταν το αρχικό καταστατικό περιέχει ειδικές προβλέψεις για τα χρέη, τη διαχείριση και τις υπογραφές.
Ένας επαγγελματίας αποφασίζει να αποκτήσει το 10% μιας ομόρρυθμης εταιρείας. Έχει συμφωνήσει το τίμημα, γνωρίζει τα οικονομικά της αποτελέσματα και θεωρεί ότι ο κίνδυνος που αναλαμβάνει είναι ανάλογος με το ποσοστό του.
Πριν όμως υπογράψει, χρειάζεται να εξετάσει δύο ζητήματα: τα χρέη που έχει ήδη η εταιρεία και τις προβλέψεις του καταστατικού της.
Ο νόμος προβλέπει ότι ο νέος ομόρρυθμος εταίρος ευθύνεται και για τις εταιρικές οφειλές που υπήρχαν πριν από την είσοδό του. Η ευθύνη αυτή δεν περιορίζεται στα χρήματα που καταβάλλει ούτε στο ποσοστό που αποκτά.
Τι γίνεται, όμως, αν το αρχικό καταστατικό προβλέπει ότι τα προηγούμενα χρέη βαρύνουν αποκλειστικά τους παλαιούς συνεταίρους; Και τι ισχύει όταν ορίζει συγκεκριμένα πρόσωπα που μπορούν να υπογράφουν για την εταιρεία;
Οι δύο περιπτώσεις έχουν διαφορετική νομική αντιμετώπιση.
Το 10% της εταιρείας δεν σημαίνει ευθύνη για το 10% των χρεών
Στην ομόρρυθμη εταιρεία, οι εταίροι ευθύνονται απεριόριστα και εις ολόκληρον για τα εταιρικά χρέη.
Αυτό σημαίνει ότι, εάν μια εταιρεία οφείλει 60.000 ευρώ σε προμηθευτή, εκείνος μπορεί να αναζητήσει ολόκληρη τη νόμιμη και απαιτητή οφειλή από έναν μόνο ομόρρυθμο εταίρο.
Δεν περιορίζεται στο ποσό που αντιστοιχεί στο εταιρικό του ποσοστό.
Επομένως, ο εταίρος με συμμετοχή 10% δεν ευθύνεται μόνο για 6.000 ευρώ. Μπορεί να κληθεί να καταβάλει ολόκληρο το ποσό.
Η ευθύνη αυτή προκύπτει από την ίδια την ομόρρυθμη ιδιότητα. Δεν απαιτείται ο συγκεκριμένος εταίρος να έχει υπογράψει προσωπικά τη σύμβαση που δημιούργησε το εταιρικό χρέος.
Αυτό δεν σημαίνει ότι κάθε απαίτηση πιστωτή είναι αυτομάτως βάσιμη. Η ύπαρξη και το ύψος της οφειλής μπορούν να ελεγχθούν, ενώ ο εταίρος διαθέτει τις δυνατότητες άμυνας που του αναγνωρίζει ο νόμος.
Ο νέος εταίρος ευθύνεται και για προηγούμενες οφειλές
Ας υποθέσουμε ότι μια ομόρρυθμη εταιρεία έχει αγοράσει εμπορεύματα αξίας 60.000 ευρώ, τα έχει παραλάβει και εξακολουθεί να οφείλει το τίμημα στον προμηθευτή της.
Στη συνέχεια εισέρχεται νέος ομόρρυθμος εταίρος.
Το γεγονός ότι δεν συμμετείχε στη συγκεκριμένη αγορά δεν τον απαλλάσσει από την ευθύνη για την ήδη υπάρχουσα εταιρική οφειλή. Ούτε αρκεί να επικαλεστεί ότι δεν γνώριζε την ύπαρξή της.
Ο νόμος είναι σαφής ως προς την ευθύνη του νεοεισερχόμενου για τα προϋπάρχοντα εταιρικά χρέη.
Γι’ αυτό ο έλεγχος πριν από την είσοδο δεν πρέπει να περιορίζεται στον τζίρο, στα κέρδη ή στις ληξιπρόθεσμες υποχρεώσεις.
Χρειάζεται να εξετάζονται και οι οφειλές που έχουν ήδη δημιουργηθεί αλλά πρόκειται να εξοφληθούν αργότερα.
Παράλληλα, πρέπει να ελέγχονται οι εκκρεμείς απαιτήσεις και οι ενεργές συμβάσεις. Δεν αποτελεί κάθε πιθανή μελλοντική υποχρέωση ήδη υπάρχον εταιρικό χρέος. Όπου υπάρχει αμφιβολία, πρέπει να εξακριβώνεται πότε και με ποια αιτία δημιουργήθηκε η συγκεκριμένη υποχρέωση.
Αν το αρχικό καταστατικό προβλέπει απαλλαγή από τα παλιά χρέη
Εδώ χρειάζεται ιδιαίτερη προσοχή.
Το καταστατικό μπορεί να προβλέπει ότι τα χρέη που δημιουργήθηκαν πριν από την είσοδο νέου συνεταίρου θα καλύπτονται οικονομικά από τους προηγούμενους εταίρους.
Μια τέτοια πρόβλεψη μπορεί να ρυθμίζει τις οικονομικές σχέσεις μεταξύ των συνεταίρων. Δεν απαλλάσσει, όμως, από μόνη της τον νέο ομόρρυθμο εταίρο απέναντι στους εταιρικούς πιστωτές.
Η νομοθεσία προβλέπει ρητά ότι αντίθετη συμφωνία για την ευθύνη του νεοεισερχόμενου δεν ισχύει έναντι τρίτων.
Αυτό δεν αλλάζει μόνο και μόνο επειδή η σχετική πρόβλεψη υπήρχε στο αρχικό καταστατικό της εταιρείας ή επειδή το καταστατικό έχει δημοσιευθεί.
Επομένως, χρειάζεται να ξεχωρίζουμε τη συμφωνία μεταξύ των συνεταίρων από την ευθύνη απέναντι στον ίδιο τον πιστωτή.
Εάν υπάρχει ιδιαίτερη συμφωνία αποδέσμευσης με συγκεκριμένο πιστωτή, το ζήτημα εξετάζεται αυτοτελώς, με βάση το περιεχόμενο και τη νομική ισχύ της συγκεκριμένης συμφωνίας.
Η απλή καταστατική πρόβλεψη δεν αρκεί.
Τι ισχύει όταν το καταστατικό ορίζει ποιος έχει δικαίωμα υπογραφής
Διαφορετικό είναι το ζήτημα της εκπροσώπησης.
Το καταστατικό μπορεί να καθορίζει ποιοι εταίροι εκπροσωπούν την εταιρεία και αν ενεργούν ατομικά ή από κοινού.
Εδώ πρέπει να γίνει μια ουσιαστική διάκριση: άλλο είναι το ποιος έχει εξουσία εκπροσώπησης και άλλο οι περιορισμοί που τίθενται στην άσκηση αυτής της εξουσίας.
Για παράδειγμα, διαφορετική νομική εξέταση απαιτεί μια πράξη που πραγματοποιήθηκε από πρόσωπο χωρίς εξουσία εκπροσώπησης και διαφορετική μια πράξη νόμιμου εκπροσώπου που ενδέχεται να παραβίασε καταστατικό περιορισμό.
Στη δεύτερη περίπτωση, ο νόμος προβλέπει καταρχήν ότι οι περιορισμοί της εκπροσωπευτικής εξουσίας δεν προβάλλονται έναντι τρίτων.
Ωστόσο, η νομική αξιολόγηση δεν εξαντλείται σε αυτή τη γενική διατύπωση. Η νομολογία έχει εξετάσει ειδικές περιστάσεις που αφορούν τη σαφή γνώση των περιορισμών από τον τρίτο και τον τρόπο με τον οποίο αυτοί έχουν γνωστοποιηθεί.
Επομένως, η ύπαρξη καταστατικής πρόβλεψης για δύο υπογραφές δεν αρκεί από μόνη της για να συναχθεί ότι μια σύμβαση που υπογράφηκε από ένα πρόσωπο δεν δεσμεύει την εταιρεία.
Αντίστοιχα, δεν μπορεί να θεωρηθεί ότι κάθε τέτοια συναλλαγή δεσμεύει οπωσδήποτε την εταιρεία, ανεξάρτητα από το ποιος την πραγματοποίησε.
Χρειάζεται να εξετάζονται το ακριβές περιεχόμενο του καταστατικού, η εξουσία του προσώπου που ενήργησε, τα δημοσιευμένα στοιχεία του ΓΕΜΗ και οι πραγματικές περιστάσεις της συναλλαγής.
Σημασία μπορεί επίσης να έχει εάν η εταιρεία ενέκρινε μεταγενέστερα τη συγκεκριμένη πράξη.
Η διάκριση είναι ουσιαστική, καθώς πριν εξεταστεί η προσωπική ευθύνη των ομόρρυθμων εταίρων πρέπει να εξακριβωθεί ότι υπάρχει νόμιμη εταιρική υποχρέωση.
Πρέπει, πάντως, να γίνει σαφές ότι ο εταίρος που δεν έχει ο ίδιος εξουσία εκπροσώπησης δεν απαλλάσσεται εξαιτίας αυτού από την απεριόριστη ευθύνη του για τα εταιρικά χρέη.
Τι πρέπει να ελεγχθεί πριν από τη συμμετοχή
Η είσοδος σε μια ήδη λειτουργούσα ομόρρυθμη εταιρεία χρειάζεται να συνοδεύεται από ουσιαστικό οικονομικό και νομικό έλεγχο.
Πρώτα πρέπει να εξετάζονται οι οφειλές προς προμηθευτές, τα τραπεζικά δάνεια, οι ενεργές ρυθμίσεις και οι σημαντικές εκκρεμείς απαιτήσεις κατά της επιχείρησης.
Αντίστοιχη προσοχή απαιτούν οι φορολογικές και ασφαλιστικές εκκρεμότητες προηγούμενων περιόδων.
Τα διαθέσιμα λογιστικά στοιχεία και οι φορολογικές ή ασφαλιστικές ενημερότητες παρέχουν χρήσιμη πληροφόρηση, αλλά δεν αρκούν από μόνα τους για να αποτυπωθεί το σύνολο των οικονομικών και νομικών υποχρεώσεων.
Ιδιαίτερα σημαντικός είναι ο έλεγχος του αρχικού καταστατικού, των μεταγενέστερων τροποποιήσεων και των στοιχείων εκπροσώπησης που έχουν δημοσιευθεί στο ΓΕΜΗ.
Πρέπει να είναι σαφές ποιοι έχουν εξουσία εκπροσώπησης, με ποιον τρόπο ενεργούν και ποιες συμφωνίες υπάρχουν για την κατανομή των εταιρικών υποχρεώσεων.
Εάν η είσοδος πραγματοποιείται μέσω μεταβίβασης εταιρικής συμμετοχής, απαιτείται επίσης να ελεγχθεί εάν η μεταβίβαση προβλέπεται στην εταιρική σύμβαση ή εάν συναινούν όλοι οι εταίροι.
Ο λογιστής-φοροτεχνικός μπορεί να συμβάλει ουσιαστικά στην αποτύπωση των οικονομικών δεδομένων, στη συμφωνία των υπολοίπων και στον εντοπισμό εκκρεμοτήτων.
Για την αξιολόγηση των καταστατικών προβλέψεων, της νόμιμης εκπροσώπησης και των προσωπικών νομικών δεσμεύσεων απαιτείται παράλληλα η συνδρομή δικηγόρου.
Η συμμετοχή σε μια ομόρρυθμη εταιρεία μπορεί να αποτελεί σωστή επιχειρηματική επιλογή. Η απόφαση, όμως, δεν πρέπει να στηρίζεται μόνο στο τίμημα και στις προοπτικές κερδοφορίας.
Ο νέος ομόρρυθμος εταίρος χρειάζεται να γνωρίζει τα υπάρχοντα εταιρικά χρέη και να έχει εξετάσει τις προβλέψεις του καταστατικού. Το μικρό ποσοστό δεν περιορίζει την προσωπική του ευθύνη, ενώ κάθε ειδική καταστατική ρύθμιση πρέπει να αξιολογείται με βάση το πραγματικό νομικό της αποτέλεσμα.
Πηγές – Τεκμηρίωση
- Ν. 4072/2012, άρθρο 249, περί απεριόριστης και εις ολόκληρον ευθύνης των ομόρρυθμων εταίρων.
- Ν. 4072/2012, άρθρα 252 και 254, για τις σχέσεις των εταίρων και τη διαχείριση.
- Ν. 4072/2012, άρθρο 256, για τη μεταβίβαση εταιρικής συμμετοχής.
- Ν. 4072/2012, άρθρο 257, για την εξουσία εκπροσώπησης και τους περιορισμούς της.
- Ν. 4072/2012, άρθρο 258, για την ευθύνη των εταίρων και του νεοεισερχόμενου.
- Ν. 4072/2012, άρθρο 251, για τη δημοσιότητα.
- Ν. 4919/2022, άρθρα 17–19, για την εμπορική δημοσιότητα και τα έννομα αποτελέσματά της.
- Άρειος Πάγος, απόφαση 1979/2025, για την εκπροσώπηση της ομόρρυθμης εταιρείας και τα όρια της εκπροσωπευτικής εξουσίας.
- Γενική Γραμματεία Εμπορίου, επίσημο θεσμικό πλαίσιο ομόρρυθμων εταιρειών.