ανάγνωση σε: 19 λεπτά
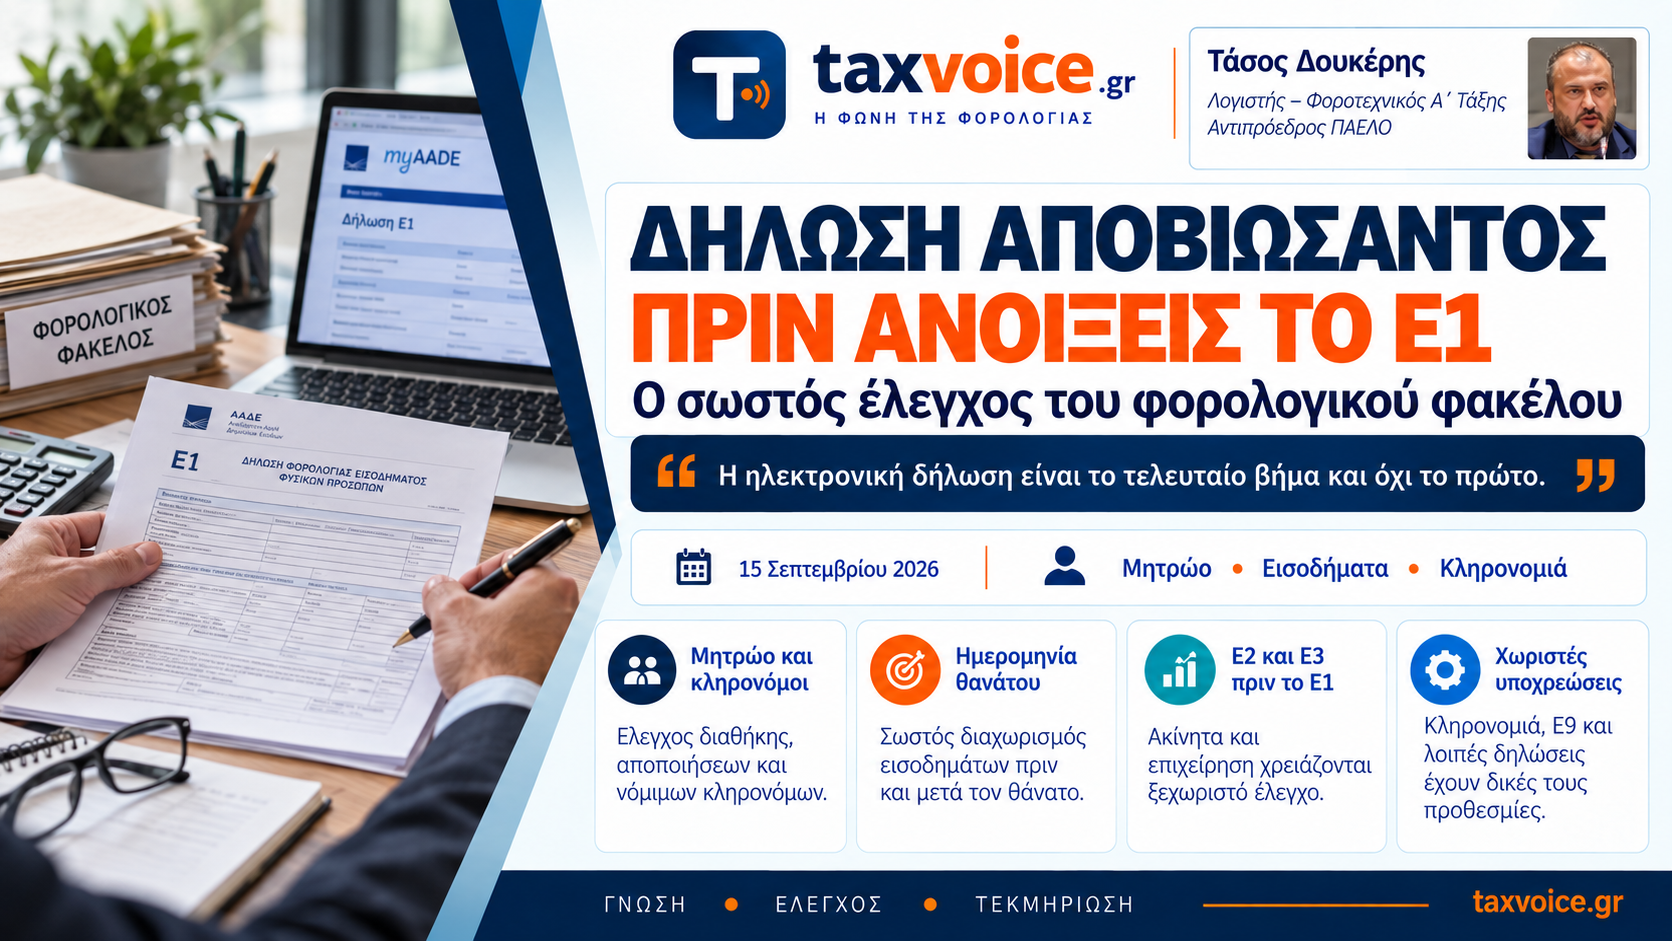
Η ηλεκτρονική δήλωση είναι το τελευταίο βήμα και όχι το πρώτο. Πριν ανοίξει το Ε1 του αποβιώσαντος πρέπει να έχει ξεκαθαρίσει ποιος έχει δικαίωμα να ενεργήσει, ποια ακριβώς περίοδος φορολογείται στον ΑΦΜ του, ποια εισοδήματα ανήκουν πράγματι σε αυτή την περίοδο και ποιες άλλες φορολογικές εκκρεμότητες έχουν ήδη δημιουργηθεί από τον θάνατο.
Η εφαρμογή για τις δηλώσεις εισοδήματος αποβιωσάντων είναι ενεργή στο myAADE. Για το φορολογικό έτος 2025, οι δηλώσεις αφορούν τα εισοδήματα που απέκτησε ο φορολογούμενος μέχρι την ημερομηνία του θανάτου του και υποβάλλονται ηλεκτρονικά από τους νόμιμους κληρονόμους έως τις 31 Δεκεμβρίου 2026. Πριν από την υποβολή απαιτείται να έχει ενημερωθεί το Φορολογικό Μητρώο με τον θάνατο και τους νόμιμους κληρονόμους.
Αυτή είναι η διαδικασία.
Για το λογιστικό γραφείο, όμως, το πραγματικό ερώτημα είναι διαφορετικό:
Πότε θεωρούμε ότι ο φορολογικός φάκελος είναι αρκετά καθαρός ώστε να πατήσουμε «Υποβολή»;
Η απάντηση δεν βρίσκεται μόνο μέσα στο Ε1.
Πριν από τη δήλωση πρέπει να γνωρίζουμε ποιος είναι σήμερα ο κληρονόμος
Η πρώτη εργασία δεν είναι φορολογικός υπολογισμός. Είναι έλεγχος Μητρώου.
Η Α.1181/2025 προβλέπει ότι το Φορολογικό Μητρώο μπορεί να ενημερώνεται αυτεπάγγελτα για τον θάνατο και τους εγγύτερους συγγενείς μέσω των διασυνδεδεμένων κρατικών μητρώων. Αν αυτό δεν έχει γίνει, υποβάλλεται Δ210 με τα κατά περίπτωση δικαιολογητικά. Με την καταχώριση του θανάτου διακόπτονται, μεταξύ άλλων, η σχέση γάμου και άλλες καταχωρισμένες σχέσεις του αποβιώσαντος, ενώ απενεργοποιούνται και οι κωδικοί πρόσβασής του στο TAXISnet.
Αυτό έχει άμεση πρακτική συνέπεια.
Δεν εργαζόμαστε με τους κωδικούς του αποβιώσαντος. Ο κληρονόμος εισέρχεται με τους δικούς του κωδικούς και επιλέγει τον ρόλο του ως κληρονόμου για τον συγκεκριμένο ΑΦΜ. Η τρέχουσα διαδικασία στο Μίτος περιγράφει ακριβώς αυτή τη ροή.
Το δύσκολο σημείο είναι άλλο: το πρόσωπο που θεωρούσαμε αρχικά κληρονόμο μπορεί τελικά να μην είναι εκείνο που πρέπει να εμφανίζεται στον φορολογικό φάκελο.
Μπορεί να υπάρχει διαθήκη. Μπορεί να έχει δημοσιευθεί μεταγενέστερη διαθήκη. Μπορεί κάποιος να έχει αποποιηθεί. Μπορεί να έχουν αλλάξει τα πρόσωπα που καλούνται στην κληρονομία.
Για αυτό, πριν από την υποβολή, πρέπει να συμφωνούν μεταξύ τους:
η εικόνα του Μητρώου, τα πιστοποιητικά συγγενών, η ύπαρξη ή μη διαθήκης και τυχόν αποποιήσεις.
Δεν αρκεί να γνωρίζουμε οικογενειακά ποιοι «είναι τα παιδιά του αποβιώσαντος».
Πρέπει να γνωρίζουμε ποιοι είναι οι νόμιμοι κληρονόμοι που αναγνωρίζει η συγκεκριμένη υπόθεση.
Μία λεπτομέρεια που μπορεί να γλιτώσει άσκοπη διαδικασία
Εδώ υπάρχει μία αλλαγή που αξίζει ιδιαίτερη προσοχή.
Σε χρηστικό υλικό της ΑΑΔΕ εξακολουθεί να εμφανίζεται αναφορά σε υπεύθυνη δήλωση συναίνεσης των λοιπών κληρονόμων όταν δηλώνονται και άλλα πρόσωπα πέραν εκείνου που υποβάλλει το αίτημα.
Η νεότερη όμως κανονιστική απόφαση Α.1181/2025 ορίζει ρητά ότι, για την καταχώριση εγγυτέρου συγγενούς ή κληρονόμου στο Φορολογικό Μητρώο, όταν το Δ210 δεν υποβάλλεται από τον ίδιο τον ενδιαφερόμενο, δεν απαιτείται η ρητή συγκατάθεσή του με χωριστή υπεύθυνη δήλωση.
Η διάκριση είναι σημαντική και πρέπει να παραμείνει ακριβής: αφορά τη συγκεκριμένη καταχώριση στο Φορολογικό Μητρώο. Δεν σημαίνει ότι καταργούνται δηλώσεις συναίνεσης όπου άλλη ειδική διαδικασία τις απαιτεί, για παράδειγμα σε συγκεκριμένες διαδικασίες συνέχισης επιχείρησης.
Αυτό είναι και ένα καλό παράδειγμα του γιατί σε έναν πραγματικό φάκελο η ισχύουσα κανονιστική πράξη πρέπει να ελέγχεται πριν από μια γενική χρηστική σελίδα.
Η ημερομηνία θανάτου λειτουργεί σαν ημερομηνία φορολογικού κλεισίματος
Το άρθρο 67 παρ. 5 του ΚΦΕ και η Α.1062/2026 είναι σαφή: η δήλωση των κληρονόμων αφορά τα εισοδήματα που απέκτησε ο αποβιώσας μέχρι την ημερομηνία του θανάτου του.
Αυτή η ημερομηνία δεν πρέπει να αντιμετωπίζεται σαν απλό πεδίο του Μητρώου.
Είναι το χρονικό όριο ολόκληρου του φορολογικού ελέγχου.
Αν κάποιος απεβίωσε στις 18 Σεπτεμβρίου 2025, η ερώτηση για κάθε ποσό πρέπει να είναι:
Αφορά τον αποβιώσαντα μέχρι τις 18 Σεπτεμβρίου ή αφορά φορολογική πραγματικότητα που δημιουργήθηκε μετά τον θάνατο;
Αυτό αφορά μισθούς και συντάξεις, εισόδημα από ακίνητα, τόκους, επιχειρηματική δραστηριότητα, αγροτικό εισόδημα και κάθε άλλο ποσό που μπορεί να εμφανίζεται στα ηλεκτρονικά δεδομένα.
Το γεγονός ότι ένα ποσό είναι προσυμπληρωμένο δεν αρκεί.
Οι επίσημες ερωτήσεις και απαντήσεις της ΑΑΔΕ αναφέρουν ότι τα προσυμπληρωμένα δεδομένα μισθών, συντάξεων και παρακρατούμενων φόρων προκύπτουν από τα ηλεκτρονικά αρχεία που έχουν υποβάλει εργοδότες και φορείς. Όταν είναι λανθασμένα, η διόρθωση πρέπει να γίνει στην πηγή με νέο αρχείο από τον αντίστοιχο φορέα.
Άρα, στη δήλωση αποβιώσαντος η προσυμπλήρωση είναι στοιχείο προς επαλήθευση και όχι υποκατάστατο του ελέγχου.
Το ποσό που αφορά περίοδο πριν τον θάνατο δεν ανήκει πάντα στη δήλωση του αποβιώσαντος
Εδώ βρίσκεται ίσως η πιο μη προφανής περίπτωση.
Ας υποθέσουμε ότι συνταξιούχος απεβίωσε μέσα στο 2025.
Μετά τον θάνατό του, ο e ΕΦΚΑ καταβάλλει στους κληρονόμους αναδρομικές αυξήσεις σύνταξης που αφορούν περίοδο κατά την οποία ο ασφαλισμένος ήταν ακόμη εν ζωή.
Η πρώτη σκέψη θα μπορούσε να είναι:
«Αφού τα ποσά αφορούν περίοδο πριν από τον θάνατο, θα πρέπει να μπουν στη δήλωση εισοδήματος του αποβιώσαντος».
Δεν είναι ασφαλής χειρισμός.
Η Ε.2036/2023 της ΑΑΔΕ διευκρινίζει ειδικά ότι αναδρομικά ποσά που αφορούν τον αποβιώσαντα αλλά καταβάλλονται μετά τον θάνατό του στους κληρονόμους, αποτελούν στοιχείο της κληρονομιαίας περιουσίας και όχι εισόδημα των κληρονόμων. Η εγκύκλιος αναφέρει ρητά ακόμη και αυξήσεις μισθού ή σύνταξης που ανάγονται σε χρόνο πριν από τον θάνατο αλλά καταβάλλονται μεταθανάτια στους κληρονόμους.
Η ουσία για το λογιστικό γραφείο είναι σημαντική:
δεν ταξινομούμε ένα ποσό μόνο από το έτος στο οποίο αναφέρεται. Ελέγχουμε ποιος το εισέπραξε, πότε γεννήθηκε και με ποια ιδιότητα αποκτήθηκε.
Σήμερα, η φορολογία κληρονομιών έχει κωδικοποιηθεί στον ν. 5219/2025, τον Κώδικα Φορολογίας Περιουσίας.
Αυτό το σημείο μόνο του αρκεί για να δείξει γιατί μια δήλωση αποβιώσαντος δεν πρέπει να αντιμετωπίζεται ως αυτόματη μεταφορά των ηλεκτρονικών δεδομένων στο Ε1.
Αν υπάρχουν ακίνητα, το Ε2 είναι μέρος του ελέγχου και όχι συνοδευτικό έντυπο
Η τρέχουσα διοικητική διαδικασία προβλέπει ότι, όταν υπάρχουν εισοδήματα από ακίνητη περιουσία ή επιχειρηματική δραστηριότητα, συμπληρώνονται πρώτα τα αντίστοιχα Ε2 και Ε3 και στη συνέχεια το Ε1.
Στα ακίνητα η ημερομηνία θανάτου γίνεται ξανά κρίσιμη.
Το λογιστικό γραφείο πρέπει να εξετάσει τις μισθώσεις και τα ποσά που ανήκουν στην περίοδο μέχρι τον θάνατο. Τα μεταγενέστερα εισοδήματα δεν συνεχίζουν απλώς στον ΑΦΜ του αποβιώσαντος.
Εκεί πλέον πρέπει να εξεταστεί ποιος είναι ο φορολογικός δικαιούχος μετά τον θάνατο, με βάση την πραγματική κληρονομική κατάσταση.
Η πρακτική αξία του Ε2 εδώ δεν είναι να «περάσουμε τα ενοίκια».
Είναι να κόψουμε σωστά τον χρόνο της ιδιοκτησιακής και εισοδηματικής σχέσης.
Αν υπήρχε ατομική επιχείρηση, η δήλωση εισοδήματος είναι μόνο ένα τμήμα του φακέλου
Αυτές είναι οι περιπτώσεις που χρειάζονται τον μεγαλύτερο έλεγχο.
Η Α.1181/2025 προβλέπει ότι, αν λόγω κληρονομικής διαδοχής συνεχιστεί η ατομική επιχείρηση, η Κοινωνία Κληρονόμων ή ο μοναδικός κληρονόμος υποβάλλει Δ211. Ως ημερομηνία έναρξης της νέας επιχειρηματικής συνέχειας αναγράφεται η ημερομηνία θανάτου. Η απόφαση ρυθμίζει επίσης τον χρόνο υποβολής σε σχέση με την προθεσμία αποποίησης.
Ο φορολογικός φάκελος πρέπει επομένως να απαντά πριν από το Ε3:
Τι συνέβη στην επιχείρηση την ημέρα του θανάτου;
Σταμάτησε η δραστηριότητα;
Συνεχίστηκε από μοναδικό κληρονόμο ή από Κοινωνία Κληρονόμων;
Ποια έσοδα και έξοδα ανήκουν μέχρι την ημερομηνία θανάτου;
Τι συνέβη μετά;
Υπήρχαν υποχρεώσεις ΦΠΑ ή παρακρατούμενων φόρων που δεν είχαν ακόμη εκπληρωθεί;
Η ίδια η ΑΑΔΕ επισημαίνει ότι οι υποχρεώσεις των κληρονόμων μπορεί να μην περιορίζονται στη δήλωση εισοδήματος αλλά να περιλαμβάνουν, όπου συντρέχει περίπτωση, δηλώσεις ΦΠΑ, παρακρατούμενων φόρων και άλλες φορολογικές δηλώσεις του αποβιώσαντος.
Αυτό σημαίνει ότι ένα σωστό Ε1 μπορεί να συνυπάρχει με ανοικτό φορολογικό φάκελο επιχείρησης.
Ο θάνατος συζύγου αλλάζει ολόκληρη τη διαδρομή της δήλωσης
Αν ένας από τους δύο συζύγους έχει αποβιώσει πριν από την υποβολή, δεν συνεχίζεται η συνήθης κοινή δήλωση.
Οι επίσημες ερωτήσεις απαντήσεις της ΑΑΔΕ για το 2026 προβλέπουν χωριστές δηλώσεις. Ο εν ζωή σύζυγος υποβάλλει ηλεκτρονικά τη δική του και η δήλωση του αποβιώσαντος υποβάλλεται ηλεκτρονικά από τους κληρονόμους έως την 31η Δεκεμβρίου 2026.
Άρα ο έλεγχος της οικογενειακής κατάστασης δεν είναι τυπική διαδικασία Μητρώου.
Καθορίζει ποια δήλωση θα υποβληθεί και από ποιο πρόσωπο.
Η 31η Δεκεμβρίου δεν είναι η προθεσμία όλου του φακέλου
Αυτό είναι ένα από τα συχνότερα σημεία σύγχυσης.
Η 31η Δεκεμβρίου 2026 αφορά τη δήλωση εισοδήματος του αποβιώσαντος για το φορολογικό έτος 2025.
Δεν αποτελεί ενιαία προθεσμία για όλες τις υποχρεώσεις που προκύπτουν από τον θάνατο.
Η δήλωση φόρου κληρονομιάς ακολουθεί διαφορετικό χρονικό πλαίσιο. Σύμφωνα με την τρέχουσα ενημέρωση της ΑΑΔΕ, υποβάλλεται κατά κανόνα μέσα σε εννέα μήνες όταν ο θάνατος έγινε στην Ελλάδα και μέσα σε ένα έτος στις προβλεπόμενες περιπτώσεις εξωτερικού. Η σημερινή νομοθετική βάση είναι ο Κώδικας Φορολογίας Περιουσίας, ν. 5219/2025.
Το Ε9 της κληρονομικής διαδοχής έχει επίσης δικό του χρονικό κανόνα και, όταν κατά τη γενική προθεσμία δεν έχει ολοκληρωθεί η προθεσμία αποποίησης, μπορεί να μεταφέρεται μέχρι την τελευταία εργάσιμη ημέρα του επόμενου μήνα από τη λήξη της.
Άρα ο λογιστής δεν πρέπει να δημιουργεί έναν νοητό φάκελο με τίτλο «όλα μέχρι 31 Δεκεμβρίου».
Χρειάζεται ξεχωριστό ημερολόγιο υποχρεώσεων ανά διαδικασία.
Υπάρχουν και παλαιότερες δηλώσεις; Τότε μπορεί να αλλάζει και ο τρόπος υποβολής
Η ψηφιακή διαδικασία δεν καλύπτει με τον ίδιο τρόπο όλες τις χρήσεις.
Η ΑΑΔΕ αναφέρει ότι οι δηλώσεις αποβιωσάντων από το φορολογικό έτος 2024 και μετά υποβάλλονται ψηφιακά.
Για εισοδήματα μέχρι και το φορολογικό έτος 2023, η διαδικασία παραμένει υποβολή στην αρμόδια υπηρεσία, μέσω «Τα Αιτήματά μου», ταχυδρομικής αποστολής, ταχυμεταφοράς ή πρωτοκόλλου.
Άρα μία από τις πρώτες ερωτήσεις στον φάκελο πρέπει να είναι:
Υπάρχει προηγούμενη χρήση που δεν έχει δηλωθεί;
Εάν ναι, μπορεί να μην ακολουθεί την ίδια ψηφιακή διαδρομή με τη δήλωση του 2025.
Πώς θα δούλευα τον φάκελο στο λογιστικό γραφείο
Ας πάρουμε μία πραγματική λογική υπόθεσης.
Ο φορολογούμενος απεβίωσε στις 18 Σεπτεμβρίου 2025.
Είχε σύνταξη, δύο μισθωμένα ακίνητα και ατομική επιχείρηση. Υπάρχουν σύζυγος και δύο τέκνα. Έχει επίσης δημοσιευθεί διαθήκη.
Το 2026 καταβάλλονται στους κληρονόμους και αναδρομικά σύνταξης που αφορούν παλαιότερη περίοδο.
Δεν θα ξεκινούσα από το Ε1.
Θα ξεκινούσα από το Μητρώο.
Θα έλεγχα ποιοι έχουν καταχωριστεί τελικά ως κληρονόμοι, αν η διαθήκη έχει ληφθεί υπόψη και αν υπάρχει αποποίηση.
Μετά θα τοποθετούσα στο κέντρο του φακέλου μία ημερομηνία:
18 Σεπτεμβρίου 2025.
Κάθε εισόδημα θα εξεταζόταν ως προς αυτή την ημερομηνία.
Η σύνταξη μέχρι τον θάνατο.
Τα εισοδήματα από τα ακίνητα που αφορούν την αντίστοιχη περίοδο.
Η επιχειρηματική δραστηριότητα και το Ε3 μέχρι το φορολογικό όριο που δημιουργεί ο θάνατος.
Στη συνέχεια θα άνοιγα ξεχωριστό τμήμα με τίτλο:
«Μετά τον θάνατο».
Εκεί θα έμπαιναν τα μισθώματα που προκύπτουν μεταγενέστερα, η τύχη της επιχείρησης, η μεταβολή των ακινήτων, η κληρονομική φορολογία και τα αναδρομικά σύνταξης που πληρώθηκαν στους κληρονόμους.
Τα τελευταία, λόγω της Ε.2036/2023, δεν θα μεταφέρονταν μηχανικά ως εισόδημα του αποβιώσαντος επειδή απλώς αφορούν παλαιότερη περίοδο. Θα ελέγχονταν ως κληρονομιαίο στοιχείο.
Μόνο όταν αυτή η εικόνα είχε ολοκληρωθεί θα περνούσα στα Ε2 και Ε3 και, τελευταίο, στο Ε1.
Αυτή η σειρά μειώνει το σημαντικότερο λάθος της διαδικασίας:
να προσπαθούμε να καταλάβουμε την υπόθεση μέσα από τους κωδικούς της δήλωσης, αντί να έχουμε καταλάβει την υπόθεση πριν ανοίξουμε τη δήλωση.
Το φύλλο ελέγχου που αξίζει να υπάρχει σε κάθε τέτοιο φάκελο
Δεν χρειάζεται πολύπλοκο έντυπο.
Μία σελίδα αρκεί, εφόσον απαντά στα σωστά ερωτήματα.
Μητρώο και κληρονόμοι:
Η ημερομηνία θανάτου εμφανίζεται σωστά; Οι κληρονόμοι είναι οι σημερινοί νόμιμοι κληρονόμοι; Έχουν ελεγχθεί διαθήκη και αποποιήσεις;
Χρονικό όριο:
Έχει καταγραφεί η ακριβής ημερομηνία μέχρι την οποία εξετάζουμε τα εισοδήματα του αποβιώσαντος;
Πηγές εισοδήματος:
Έχουν ελεγχθεί μισθοί ή συντάξεις, ακίνητα, τόκοι, μερίσματα, επιχειρηματική ή αγροτική δραστηριότητα και απαλλασσόμενα ποσά;
Προσυμπληρωμένα στοιχεία:
Συμφωνούν με τις βεβαιώσεις και με την ημερομηνία θανάτου ή απαιτείται διόρθωση από τον φορέα που τα διαβίβασε;
Ε2 και Ε3:
Χρειάζονται; Έχουν ολοκληρωθεί πριν από το Ε1;
Ποσά μετά τον θάνατο:
Υπάρχει ποσό που αφορά προγενέστερη περίοδο αλλά καταβλήθηκε στους κληρονόμους; Έχει ελεγχθεί η πραγματική φορολογική του φύση;
Ατομική επιχείρηση:
Σταμάτησε ή συνεχίστηκε; Υπάρχουν ανοικτές υποχρεώσεις ΦΠΑ, παρακρατούμενων φόρων ή άλλες δηλώσεις;
Παράλληλος φάκελος:
Έχουν καταγραφεί χωριστά η δήλωση φόρου κληρονομιάς, το Ε9 και οι υπόλοιπες περιουσιακές υποχρεώσεις με τις δικές τους προθεσμίες;
Παλαιότερα έτη:
Υπάρχει μη υποβληθείσα δήλωση έως το φορολογικό έτος 2023 που απαιτεί διαφορετική διαδικασία;
Αν μία κρίσιμη απάντηση παραμένει άγνωστη, ο φάκελος δεν είναι ακόμη ώριμος για οριστική υποβολή.
Η εφαρμογή κάνει την υποβολή εύκολη. Δεν κάνει εύκολη την υπόθεση
Η ψηφιοποίηση της δήλωσης αποβιώσαντος είναι σημαντική διευκόλυνση.
Δεν μετατρέπει όμως μια σύνθετη φορολογική κατάσταση σε απλό ηλεκτρονικό έντυπο.
Σε έναν τέτοιο φάκελο συναντώνται το Φορολογικό Μητρώο, η κληρονομική ιδιότητα, η ημερομηνία θανάτου, διαφορετικές πηγές εισοδήματος, Ε2, Ε3, πιθανή επιχειρηματική δραστηριότητα, Ε9 και φορολογία κληρονομιάς.
Το καθένα έχει διαφορετική λειτουργία.
Η δουλειά του λογιστή είναι να τα βάλει στη σωστή σειρά.
Η δήλωση αποβιώσαντος είναι έτοιμη όταν δεν γνωρίζουμε απλώς τι θα γράψουμε στο Ε1, αλλά μπορούμε να εξηγήσουμε γιατί κάθε ποσό βρίσκεται μέσα στη δήλωση και γιατί κάθε άλλο ποσό βρίσκεται έξω από αυτήν.
Αυτό είναι το πραγματικό κλείσιμο του φακέλου.
Βασική νομοθετική και διοικητική τεκμηρίωση
Ν. 4172/2013, άρθρο 67 παρ. 5 περ. γ΄: υποχρέωση των κληρονόμων για δήλωση των εισοδημάτων μέχρι τη χρονολογία του θανάτου.
Α.1062/2026, ΦΕΚ Β΄ 1280/9.3.2026: τύπος και περιεχόμενο των δηλώσεων φορολογικού έτους 2025, ψηφιακή υποβολή δηλώσεων αποβιωσάντων και προθεσμία 31.12.2026.
Α.1181/2025, ΦΕΚ Β΄ 6814/17.12.2025, όπως τροποποιήθηκε: ισχύουσα διαδικασία Φορολογικού Μητρώου, θανάτου και κληρονόμων, απενεργοποίηση κωδικών TAXISnet και ειδικά δικαιολογητικά. Η Α.1085/2026 τροποποίησε το Δ211 για ζήτημα ΚΑΔ και όχι τις παραπάνω ρυθμίσεις θανάτου και κληρονόμων.
Συχνές Ερωτήσεις ΑΑΔΕ Ε1 2026: χωριστές δηλώσεις σε περίπτωση θανάτου συζύγου και διαδικασία διόρθωσης λανθασμένων προσυμπληρωμένων δεδομένων.
Ε.2036/2023 ΑΑΔΕ: φορολογική μεταχείριση αναδρομικών ποσών που καταβάλλονται μετά θάνατον στους κληρονόμους.
Ν. 5219/2025, Κώδικας Φορολογίας Περιουσίας: ισχύουσα κωδικοποίηση, μεταξύ άλλων, της φορολογίας κληρονομιών και της δήλωσης στοιχείων ακινήτων.
Χρηστικός Οδηγός ΑΑΔΕ για τις φορολογικές υποχρεώσεις από απώλεια ζωής: συνολική χαρτογράφηση Μητρώου, φορολογίας εισοδήματος, κληρονομιάς και Ε9, με την επιφύλαξη ότι στα επιμέρους σημεία υπερισχύουν οι νεότερες κανονιστικές πράξεις.