ανάγνωση σε: 14 λεπτά
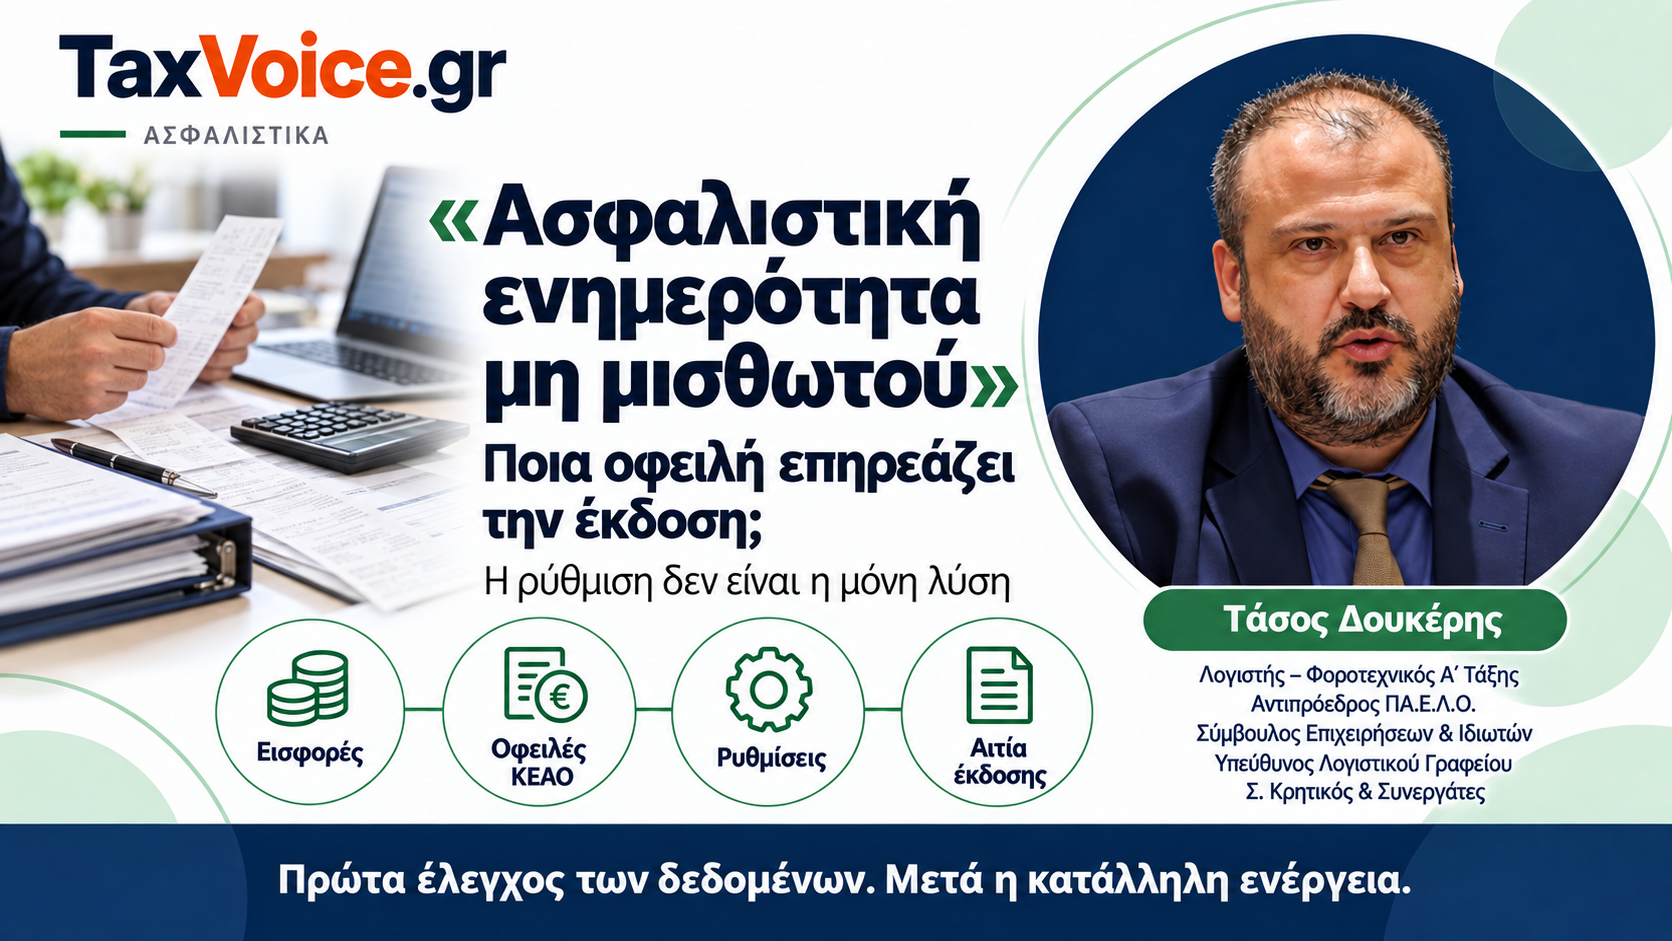
Μία οφειλή στον e-ΕΦΚΑ δεν έχει πάντοτε την ίδια επίπτωση στην ασφαλιστική ενημερότητα. Διαφορετικά αντιμετωπίζεται η καθυστερούμενη εισφορά που δεν έχει ακόμη βεβαιωθεί στο ΚΕΑΟ, διαφορετικά η ληξιπρόθεσμη βεβαιωμένη οφειλή, η ενεργή ρύθμιση ή μία απαίτηση που έχει παραγραφεί. Το αποτέλεσμα εξαρτάται επίσης από την ιδιότητα του υπόχρεου και από τη συναλλαγή για την οποία ζητείται το Αποδεικτικό. Στο νέο πληροφοριακό περιβάλλον e-ΕΦΚΑ και ΚΕΑΟ, η συμφωνία των πραγματικών ασφαλιστικών δεδομένων έχει αποκτήσει ακόμη μεγαλύτερη σημασία.
Ο μη μισθωτός υποβάλλει αίτηση για Αποδεικτικό Ασφαλιστικής Ενημερότητας και η έκδοση δεν ολοκληρώνεται.
Η άμεση επιλογή μιας ρύθμισης μπορεί να είναι σωστή. Μπορεί όμως και να μην αντιμετωπίζει την πραγματική αιτία.
Η ηλεκτρονική διαδικασία μπορεί να συναντά ασφαλιστικές υποχρεώσεις σε διαφορετικό στάδιο: τρέχουσες εισφορές, καθυστερούμενα ποσά που δεν έχουν ακόμη διαβιβαστεί στο ΚΕΑΟ, βεβαιωμένες ληξιπρόθεσμες οφειλές, ενεργές ρυθμίσεις και, όπου υπάρχει εργοδοτική ιδιότητα, αντίστοιχες εργοδοτικές υποχρεώσεις.
Επομένως, το πρώτο ζητούμενο δεν είναι η επιλογή ρύθμισης. Είναι η ακριβής ταυτοποίηση της οφειλής που επηρεάζει το συγκεκριμένο ΑΑΕ.
Καθυστερούμενη εισφορά και οφειλή ΚΕΑΟ: ποια ποσά ελέγχονται μαζί
Η καρτέλα του ΚΕΑΟ δεν αποτυπώνει από μόνη της ολόκληρη την εικόνα του μη μισθωτού.
Η υπηρεσία «Εισφορές Μη Μισθωτών – Υποχρεώσεις Ασφάλισης» παρέχει πληροφορίες για τρέχουσες και καθυστερούμενες εισφορές, ετήσιες εκκαθαρίσεις, πραγματοποιηθείσες καταβολές και Πράξεις Βεβαίωσης Οφειλών. Αντίθετα, στο ΚΕΑΟ βρίσκονται οι οφειλές που έχουν ήδη διαβιβαστεί προς είσπραξη.
Η διάκριση φαίνεται καθαρά στον κανόνα των 100 ευρώ.
Ο e-ΕΦΚΑ διευκρινίζει ότι, όταν από τους αυτοματοποιημένους ελέγχους προκύπτει μόνο συνολική οφειλή έως 100 ευρώ, ο ασφαλισμένος θεωρείται ασφαλιστικά ενήμερος και το ΑΑΕ εκδίδεται χωρίς πρόσθετη ενέργεια. Για τον υπολογισμό συνυπολογίζονται η ληξιπρόθεσμη οφειλή που έχει ήδη βεβαιωθεί στο ΚΕΑΟ και η καθυστερούμενη οφειλή που δεν έχει ακόμη βεβαιωθεί.
Αν, για παράδειγμα, εμφανίζονται 70 ευρώ στο ΚΕΑΟ και παράλληλα υπάρχουν 60 ευρώ καθυστερούμενων μη βεβαιωμένων εισφορών, το ποσό που εξετάζεται για τον συγκεκριμένο κανόνα είναι 130 ευρώ.
Η αναζήτηση μόνο στο ΚΕΑΟ θα έδινε επομένως ελλιπή εικόνα.
Ρυθμισμένη οφειλή: πότε μπορεί να εκδοθεί ΑΑΕ και τι πρέπει να παραμένει τακτοποιημένο
Για τις συνήθεις περιπτώσεις έκδοσης, μία ληξιπρόθεσμη οφειλή που εμποδίζει το ΑΑΕ αντιμετωπίζεται με εξόφληση ή νόμιμη ρύθμιση, εφόσον πληρούνται οι αντίστοιχες προϋποθέσεις.
Δεν αρκεί όμως να υπάρχει καταχωρισμένη μία παλαιότερη υπαγωγή.
Η ρύθμιση πρέπει να παραμένει ενεργή, να έχουν καταβληθεί οι απαιτητές δόσεις και να μην υπάρχουν άλλες οφειλές εκτός τακτοποίησης που επηρεάζουν την έκδοση.
Η διάκριση αποτυπώνεται και στη διάρκεια ισχύος του ΑΑΕ: όταν δεν υπάρχουν οφειλές η διάρκεια είναι έξι μήνες, ενώ όταν υπάρχουν ρυθμισμένες οφειλές και τηρούνται οι όροι της ρύθμισης η διάρκεια περιορίζεται σε δύο μήνες.
Το 2026 λειτουργεί επιπλέον η ειδική ρύθμιση έως 72 δόσεις του άρθρου 22 του ν. 5313/2026. Σε αυτή μπορούν να ενταχθούν, υπό τις ειδικές προϋποθέσεις της διάταξης, οφειλές χρονικών περιόδων έως 31 Δεκεμβρίου 2023. Οφειλές από 1 Ιανουαρίου 2024 και μετά πρέπει να εξοφληθούν ή να τακτοποιηθούν μέσω της πάγιας ρύθμισης. Η αίτηση μπορεί να υποβληθεί έως 31 Δεκεμβρίου 2026 και η ρύθμιση ενεργοποιείται με την καταβολή της πρώτης δόσης.
Η επιλογή της ρύθμισης απαιτεί συνεπώς προηγούμενο διαχωρισμό των οφειλών ανά περίοδο και καθεστώς.
Μεταβίβαση ακινήτου: η ύπαρξη οφειλής δεν σημαίνει υποχρεωτικά προηγούμενη ρύθμιση
Η αιτία για την οποία ζητείται το ΑΑΕ μπορεί να αλλάξει ουσιαστικά τον χειρισμό.
Χαρακτηριστική είναι η μεταβίβαση ακινήτου.
Ο ίδιος ο e-ΕΦΚΑ διευκρινίζει ότι η ύπαρξη ασφαλιστικών οφειλών δεν σημαίνει ότι αυτές πρέπει υποχρεωτικά να ρυθμιστούν πριν από κάθε μεταβίβαση. Η ρύθμιση είναι προαιρετική τόσο στην επαχθή όσο και στη χαριστική μεταβίβαση, αλλά οι προϋποθέσεις διασφάλισης διαφοροποιούνται.
Σε πώληση ακινήτου, εφόσον δεν παρέχεται η απαιτούμενη διασφάλιση, μπορεί να εκδοθεί Βεβαίωση Οφειλής που υπέχει θέση ασφαλιστικής ενημερότητας και το οφειλόμενο ποσό να παρακρατηθεί από το τίμημα και να αποδοθεί στον e-ΕΦΚΑ.
Σε δωρεά ή γονική παροχή δεν υπάρχει τίμημα από το οποίο μπορεί να γίνει παρακράτηση. Για αυτό εφαρμόζεται ο προβλεπόμενος μηχανισμός διασφάλισης της οφειλής.
Άρα η αδυναμία έκδοσης ενός απλού ηλεκτρονικού ΑΑΕ και η αδυναμία πραγματοποίησης της συναλλαγής δεν είναι το ίδιο πράγμα.
Πριν προταθεί ρύθμιση πρέπει να έχει προσδιοριστεί ποια πράξη πρόκειται να πραγματοποιηθεί και ποιο ασφαλιστικό έγγραφο προβλέπεται για αυτήν.
Χρηματοδότηση άνω των 6.000 ευρώ: ειδικός χειρισμός όταν υπάρχουν ασφαλιστικές οφειλές
Το ΑΑΕ απαιτείται επίσης σε συγκεκριμένες χρηματοδοτικές συναλλαγές.
Στις επίσημες οδηγίες εφαρμογής της ασφαλιστικής ενημερότητας περιλαμβάνεται η σύναψη ή ανανέωση συμβάσεων δανείων άνω των 6.000 ευρώ. Το θεσμικό πλαίσιο προβλέπει ειδικό χειρισμό όταν υπάρχουν ασφαλιστικές οφειλές και η χρηματοδότηση συνδέεται με την καταβολή τους προς τον ασφαλιστικό φορέα.
Και εδώ επομένως δεν πρέπει να μεταφέρεται αυτομάτως ο ίδιος χειρισμός που ισχύει σε μία διαφορετική αιτία έκδοσης.
Η ασφαλιστική ενημερότητα συνδέεται πάντοτε με συγκεκριμένη συναλλαγή.
Μη μισθωτός και εργοδότης: η προσωπική εισφορά δεν είναι ο μόνος έλεγχος
Σε φυσικό πρόσωπο που ασκεί επιχειρηματική δραστηριότητα και απασχολεί ή απασχολούσε προσωπικό, η εξόφληση των προσωπικών ασφαλιστικών εισφορών δεν αρκεί κατ’ ανάγκη.
Η εργοδοτική ιδιότητα αποτελεί διαφορετική πηγή ασφαλιστικών υποχρεώσεων.
Έτσι, μπορεί η εικόνα των εισφορών μη μισθωτού να είναι πλήρως τακτοποιημένη και το ΑΑΕ να εξακολουθεί να επηρεάζεται από εργοδοτική εκκρεμότητα.
Στο νέο ΚΕΑΟ υπάρχει πλέον ενιαία πρόσβαση στους λογαριασμούς του οφειλέτη ανά ΑΦΜ, χωρίς χωριστή είσοδο για κάθε Αριθμό Μητρώου Οφειλέτη. Ο e-ΕΦΚΑ επισημαίνει όμως ρητά ότι η ενοποιημένη εικόνα αφορά προς το παρόν οφειλές βεβαιωμένες στον ίδιο τον ΑΦΜ. Δεν εμφανίζει οφειλές βεβαιωμένες σε ΑΦΜ τρίτου προσώπου για τις οποίες υπάρχει ευθύνη από συνυποχρέωση, όπως περιπτώσεις αλληλέγγυας ευθύνης διοικούντων ή εταίρων νομικών προσώπων.
Η «ενιαία εικόνα» της εφαρμογής δεν ισοδυναμεί επομένως σε κάθε σύνθετη περίπτωση με το συνολικό εύρος της ασφαλιστικής ευθύνης.
Παραγεγραμμένη οφειλή: δεν πρέπει να επηρεάζει το ΑΑΕ, αλλά απαιτείται σωστή ενημέρωση του συστήματος
Ιδιαίτερη προσοχή χρειάζονται οι παραγεγραμμένες απαιτήσεις.
Ο e-ΕΦΚΑ διευκρινίζει ρητά ότι οι απαιτήσεις που έχουν υποπέσει σε παραγραφή δεν λαμβάνονται υπόψη για την έκδοση ΑΑΕ ή Βεβαίωσης Οφειλής που υπέχει θέση ασφαλιστικής ενημερότητας.
Για τους μη μισθωτούς, όμως, η εξαίρεση των παραγεγραμμένων οφειλών δεν είναι ακόμη πλήρως αυτοματοποιημένη. Ο ασφαλισμένος πρέπει να υποβάλει σχετικό αίτημα στην αρμόδια υπηρεσία, μαζί με τα απαιτούμενα αποδεικτικά στοιχεία και την προβλεπόμενη δήλωση για τον αντίστοιχο χρόνο ασφάλισης.
Εδώ διαχωρίζεται καθαρά η νομική από τη μηχανογραφική κατάσταση.
Μία απαίτηση μπορεί να μην πρέπει πλέον να επηρεάζει την ενημερότητα, αλλά το πληροφοριακό σύστημα να χρειάζεται προηγουμένως διοικητική επικαιροποίηση.
Σε μία τέτοια περίπτωση η λύση δεν είναι νέα ρύθμιση μιας οφειλής που δεν πρέπει πλέον να λαμβάνεται υπόψη.
Νέο ΟΠΣ e-ΕΦΚΑ και ΚΕΑΟ: οι δυσλειτουργίες επηρεάζουν πραγματικές συναλλαγές
Στην ήδη σύνθετη ασφαλιστική διαδικασία προστέθηκε το 2026 και η μετάβαση στο νέο Ολοκληρωμένο Πληροφοριακό Σύστημα.
Το νέο υποσύστημα μη μισθωτών τέθηκε σε λειτουργία τον Ιούλιο και το υποσύστημα ληξιπρόθεσμων οφειλών του ΚΕΑΟ από 10 Αυγούστου 2026.
Η μετάβαση συνοδεύτηκε από πραγματικούς λειτουργικούς περιορισμούς.
Κατά τη μετάπτωση του ΚΕΑΟ οι ηλεκτρονικές υπηρεσίες τέθηκαν εκτός λειτουργίας για αρκετές ημέρες, ενώ για την έκδοση ΑΑΕ, Βεβαίωσης Οφειλής και ασφαλιστικής ικανότητας λαμβάνονταν προσωρινά υπόψη πληρωμές μόνο έως συγκεκριμένη ημερομηνία. Στις 20 Αυγούστου χρειάστηκε νέα διακοπή των υπηρεσιών έκδοσης και ελέγχου ασφαλιστικής ενημερότητας λόγω εργασιών συγχρονισμού με το υποσύστημα οφειλών.
Στις 31 Αυγούστου ο ίδιος ο e-ΕΦΚΑ αναφέρθηκε σε «αυξημένο φόρτο» στις ηλεκτρονικές υπηρεσίες και έδωσε ειδικό περιθώριο έως 10 Σεπτεμβρίου για την καταβολή συγκεκριμένων δόσεων ρυθμίσεων χωρίς προσαύξηση εκπρόθεσμης καταβολής.
Τα περιστατικά αυτά δεν σημαίνουν ότι κάθε σημερινή απόκλιση οφείλεται στο νέο ΟΠΣ.
Δείχνουν όμως ότι η μετάβαση επηρέασε στην πράξη υπηρεσίες που συνδέονται με πληρωμές, ρυθμίσεις και ασφαλιστική ενημερότητα.
Η ΠΑΕΛΟ έχει τονίσει την ανάγκη άμεσης αποκατάστασης της ομαλής και αξιόπιστης λειτουργίας e-ΕΦΚΑ και ΚΕΑΟ. Η περίοδος προσαρμογής ενός τόσο μεγάλου πληροφοριακού συστήματος είναι κατανοητή, αλλά στα τέλη Σεπτεμβρίου οι κρίσιμες υπηρεσίες πρέπει πλέον να λειτουργούν με σταθερότητα, γρήγορη ενημέρωση των καταβολών και αξιόπιστο συγχρονισμό.
Το ζήτημα δεν αφορά μόνο την ταλαιπωρία του λογιστικού γραφείου. Μία ασφαλιστική ενημερότητα μπορεί να αποτελεί προϋπόθεση για είσπραξη χρημάτων, μεταβίβαση περιουσίας, χρηματοδότηση ή άλλη συναλλαγή με πραγματικό οικονομικό αποτέλεσμα.
Πριν από πληρωμή ή ρύθμιση πρέπει να συμφωνούν τα ασφαλιστικά δεδομένα
Η επαγγελματική αντιμετώπιση ολοκληρώνεται όταν συμφωνήσουν μεταξύ τους οι τρέχουσες και καθυστερούμενες εισφορές, οι πληρωμές, οι Πράξεις Βεβαίωσης Οφειλής, οι βεβαιωμένες απαιτήσεις του ΚΕΑΟ, οι ενεργές ρυθμίσεις και οι τυχόν εργοδοτικές υποχρεώσεις.
Στη συνέχεια εξετάζεται η συγκεκριμένη αιτία για την οποία χρειάζεται η ενημερότητα.
Μόνο τότε μπορεί να προσδιοριστεί αν απαιτείται εξόφληση, ρύθμιση, συνέχιση υφιστάμενης ρύθμισης, διασφάλιση, Βεβαίωση Οφειλής ή διοικητική διόρθωση.
Αν μία πληρωμή έχει πραγματοποιηθεί αλλά δεν έχει αποτυπωθεί σωστά, το ζήτημα είναι μηχανογραφικό.
Αν η οφειλή έχει παραγραφεί, το ζήτημα είναι η εξαίρεσή της.
Αν υπάρχει ενεργή ρύθμιση, ελέγχεται αν τηρούνται οι όροι της.
Αν η συναλλαγή επιτρέπεται με Βεβαίωση Οφειλής, η άμεση ένταξη σε νέα ρύθμιση μπορεί να είναι περιττή.
Αυτές οι περιπτώσεις δεν μπορούν να αντιμετωπίζονται με την ίδια εντολή.
Η ασφαλιστική ενημερότητα είναι τελικά αποτέλεσμα συμφωνίας της πραγματικής ασφαλιστικής υποχρέωσης με όσα έχουν βεβαιωθεί, καταβληθεί ή ρυθμιστεί και με τον σκοπό για τον οποίο ζητείται το Αποδεικτικό.
Αν αυτά τα δεδομένα δεν συμφωνούν, η πρώτη ενέργεια δεν είναι μία ακόμη ρύθμιση. Είναι η εξακρίβωση του πραγματικού ασφαλιστικού υπολοίπου.
Τεκμηρίωση – Πηγές
- Ν. 4611/2019, άρθρα 23 έως 30, όπως ισχύουν, για το Αποδεικτικό Ασφαλιστικής Ενημερότητας, τη Βεβαίωση Οφειλής και τις ειδικές συναλλαγές.
- Υπουργική Απόφαση 15435/913/2020, ΦΕΚ Β΄ 1559/23.4.2020, όπως ισχύει, για τη διαδικασία έκδοσης ΑΑΕ και Βεβαίωσης Οφειλής.
- Ν. 4892/2022, άρθρο 21, για την ειδική αντιμετώπιση συνολικών ασφαλιστικών οφειλών έως 100 ευρώ. Η εφαρμογή του κανόνα αποτυπώνεται στις επίσημες συχνές ερωτήσεις του e-ΕΦΚΑ.
- Ν. 5313/2026, άρθρο 22, ΦΕΚ Α΄ 102/25.6.2026 και Εγκύκλιος e-ΕΦΚΑ 15/2026, για τη ρύθμιση ασφαλιστικών οφειλών έως 72 δόσεις.
- e-ΕΦΚΑ, «Εισφορές Μη Μισθωτών – Υποχρεώσεις Ασφάλισης», για τρέχουσες και καθυστερούμενες εισφορές, καταβολές, εκκαθαρίσεις και Πράξεις Βεβαίωσης Οφειλών.
- e-ΕΦΚΑ, «Ηλεκτρονικές Υπηρεσίες ΚΕΑΟ», για την ενοποιημένη εικόνα ανά ΑΦΜ και τον περιορισμό ως προς οφειλές τρίτων προσώπων για τις οποίες υπάρχει συνυποχρέωση.
- e-ΕΦΚΑ, «Διασφάλιση Οφειλών για τη Μεταβίβαση Ακινήτων», για τη μεταβίβαση με τίμημα, τη Βεβαίωση Οφειλής, την παρακράτηση τιμήματος και τις μεταβιβάσεις από χαριστική αιτία.
- e-ΕΦΚΑ, «Παραγραφή απαιτήσεων e-ΕΦΚΑ», για τη μη λήψη υπόψη παραγεγραμμένων απαιτήσεων κατά την έκδοση ΑΑΕ ή Βεβαίωσης Οφειλής και τη διαδικασία εξαίρεσης για μη μισθωτούς.
- e-ΕΦΚΑ, επίσημες ανακοινώσεις για το νέο ΟΠΣ και το ΚΕΑΟ, Ιούλιος–Αύγουστος 2026, για τη μετάπτωση, τις προσωρινές διακοπές, τον συγχρονισμό των υπηρεσιών ασφαλιστικής ενημερότητας και τον αυξημένο φόρτο των ηλεκτρονικών υπηρεσιών.