ανάγνωση σε: 5 λεπτά
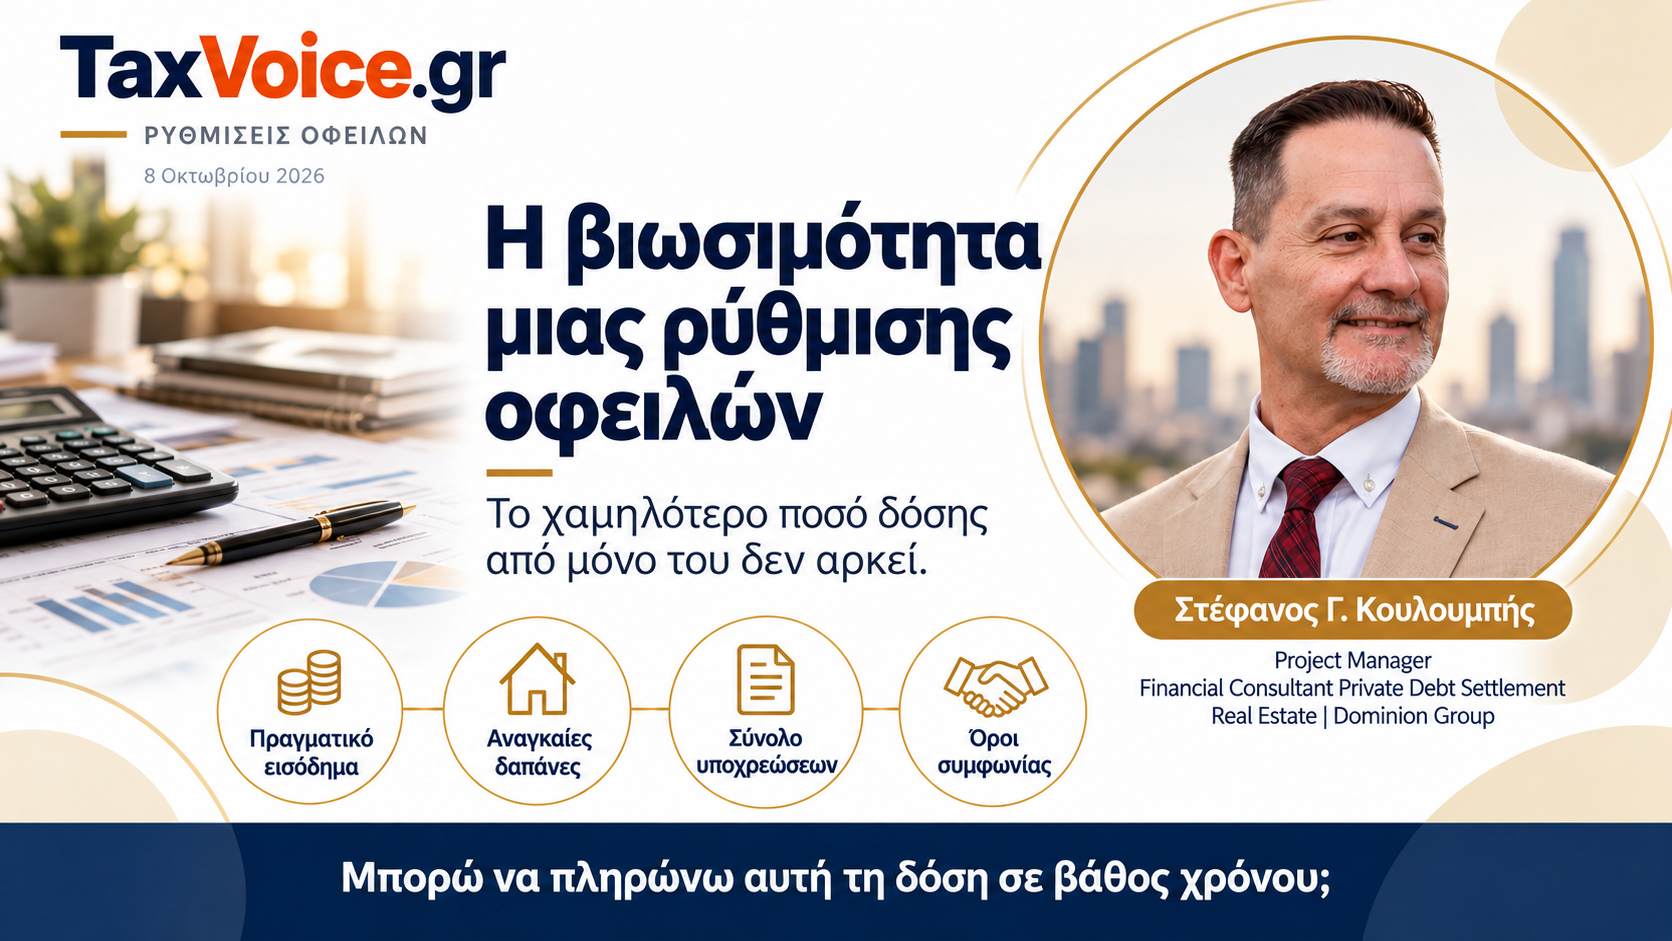
Μια ρύθμιση χρειάζεται να αξιολογείται με βάση το πραγματικό εισόδημα, τις αναγκαίες δαπάνες και το σύνολο των υποχρεώσεων. Το χαμηλότερο ποσό δόσης από μόνο του δεν αρκεί.
Πριν από τη συμφωνία
«Μπορώ να πληρώνω αυτή τη δόση;» Είναι η ερώτηση που πρέπει να προηγείται της αποδοχής μιας ρύθμισης. Όταν ένας άνθρωπος πιέζεται από ληξιπρόθεσμες οφειλές, η δυνατότητα μιας συμφωνίας δημιουργεί ανακούφιση. Η υπογραφή, όμως, είναι η αρχή μιας υποχρέωσης που μπορεί να διαρκέσει πολλά χρόνια. Χρειάζεται επομένως ένας προϋπολογισμός που να επιτρέπει τη συνέπεια και μετά τον πρώτο μήνα.
Η αξιολόγηση πρέπει να ξεκινά από τα εισοδήματα που πράγματι εισπράττονται. Μια αναμενόμενη αύξηση, μια πιθανή πώληση ή μια προφορική υπόσχεση οικονομικής βοήθειας δεν έχουν την ίδια βεβαιότητα με ένα σταθερό διαθέσιμο ποσό. Για έναν επαγγελματία με εποχικότητα, ο καλός μήνας δεν αρκεί για να καθορίσει τη δόση ολόκληρου του έτους.
Ο προϋπολογισμός περιλαμβάνει όλους τους πιστωτές
Η δόση ενός δανείου πρέπει να εξετάζεται μαζί με τις πληρωμές προς Δημόσιο, ασφαλιστικούς φορείς και άλλους πιστωτές. Παράλληλα, συνεχίζουν να υπάρχουν οι τρέχουσες υποχρεώσεις. Η εξυπηρέτηση παλαιών χρεών δεν μπορεί να στηρίζεται στη δημιουργία νέων απλήρωτων λογαριασμών ή φόρων.
Υποθετικό παράδειγμα: ένα νοικοκυριό εισπράττει καθαρά 1.500 ευρώ τον μήνα. Εάν οι αναγκαίες δαπάνες και οι τρέχουσες υποχρεώσεις του είναι 1.150 ευρώ, απομένουν 350 ευρώ πριν από τις δόσεις των παλαιών χρεών. Δύο ρυθμίσεις των 200 ευρώ απαιτούν συνολικά 400 ευρώ. Καθεμία μπορεί να φαίνεται μικρή όταν εξετάζεται μόνη της, αλλά ο κοινός προϋπολογισμός εμφανίζει ήδη έλλειμμα 50 ευρώ.
Το παράδειγμα δεν αποτελεί νόμιμο όριο δόσης ούτε υπολογισμό των θεσμικών εύλογων δαπανών διαβίωσης. Δεν υπάρχει ένα ενιαίο ποσοστό εισοδήματος που να αποδεικνύει από μόνο του τη βιωσιμότητα για κάθε οικογένεια.
Οι όροι πέρα από την πρώτη δόση
Πριν από την αποδοχή χρειάζεται να ελεγχθούν η διάρκεια, το επιτόκιο, τυχόν αλλαγές της δόσης και η προκαταβολή. Ιδιαίτερη προσοχή απαιτείται όταν υπάρχει μεγάλη τελική πληρωμή: πρέπει να εξηγείται από ποια συγκεκριμένη πηγή θα καλυφθεί. Ελέγχονται επίσης οι όροι καθυστέρησης, οι εξασφαλίσεις και η θέση των εγγυητών.
Η περιουσία επηρεάζει την αξιολόγηση και την πρόταση του πιστωτή. Το ποσό που δηλώνει ότι μπορεί να καταβάλλει ο οφειλέτης δεν δεσμεύει αυτομάτως τον πιστωτή. Στον εξωδικαστικό μηχανισμό η πρόταση λαμβάνει υπόψη, μεταξύ άλλων, την περιουσία και το διαθέσιμο εισόδημα μετά τις εύλογες και ανελαστικές δαπάνες, σύμφωνα με τους κανόνες της διαδικασίας.
Αν μειωθεί το εισόδημα
Ένας πρακτικός έλεγχος είναι να εξεταστεί τι θα συμβεί σε έναν δύσκολο μήνα: με προσωρινή μείωση εσόδων, μια αναγκαία δαπάνη υγείας ή μια καθυστέρηση είσπραξης. Ένα περιθώριο για απρόβλεπτες ανάγκες βοηθά στον σχεδιασμό, χωρίς να αποτελεί εγγύηση ή υποχρεωτικό συμβατικό κανόνα.
Εάν αλλάξουν ουσιαστικά τα δεδομένα, χρειάζεται έγκαιρη καταγραφή της μεταβολής και εξέταση των διαθέσιμων ενεργειών, κατά προτίμηση πριν δημιουργηθεί καθυστέρηση. Η απώλεια εισοδήματος δεν σημαίνει αυτόματη αλλαγή της συμφωνίας. Οι δυνατότητες εξαρτώνται από τη σύμβαση και την εφαρμοζόμενη διαδικασία.
Η ουσιαστική συμβουλευτική υποστήριξη οργανώνει αυτή την εικόνα πριν από την απόφαση: τι εισπράττεται, τι χρειάζεται για τη διαβίωση ή τη λειτουργία της επιχείρησης, τι οφείλεται συνολικά και τι απαιτεί κάθε πρόταση. Μια ρύθμιση πρέπει να κρίνεται από την πιθανότητα να τηρηθεί σε βάθος χρόνου. Αυτός είναι ο έλεγχος που δίνει περιεχόμενο στη λέξη «λύση».
Στέφανος Γ. Κουλουμπής | Project Manager | Financial Consultant Private Debt Settlement | Real Estate | Dominion Group