ανάγνωση σε: 17 λεπτά
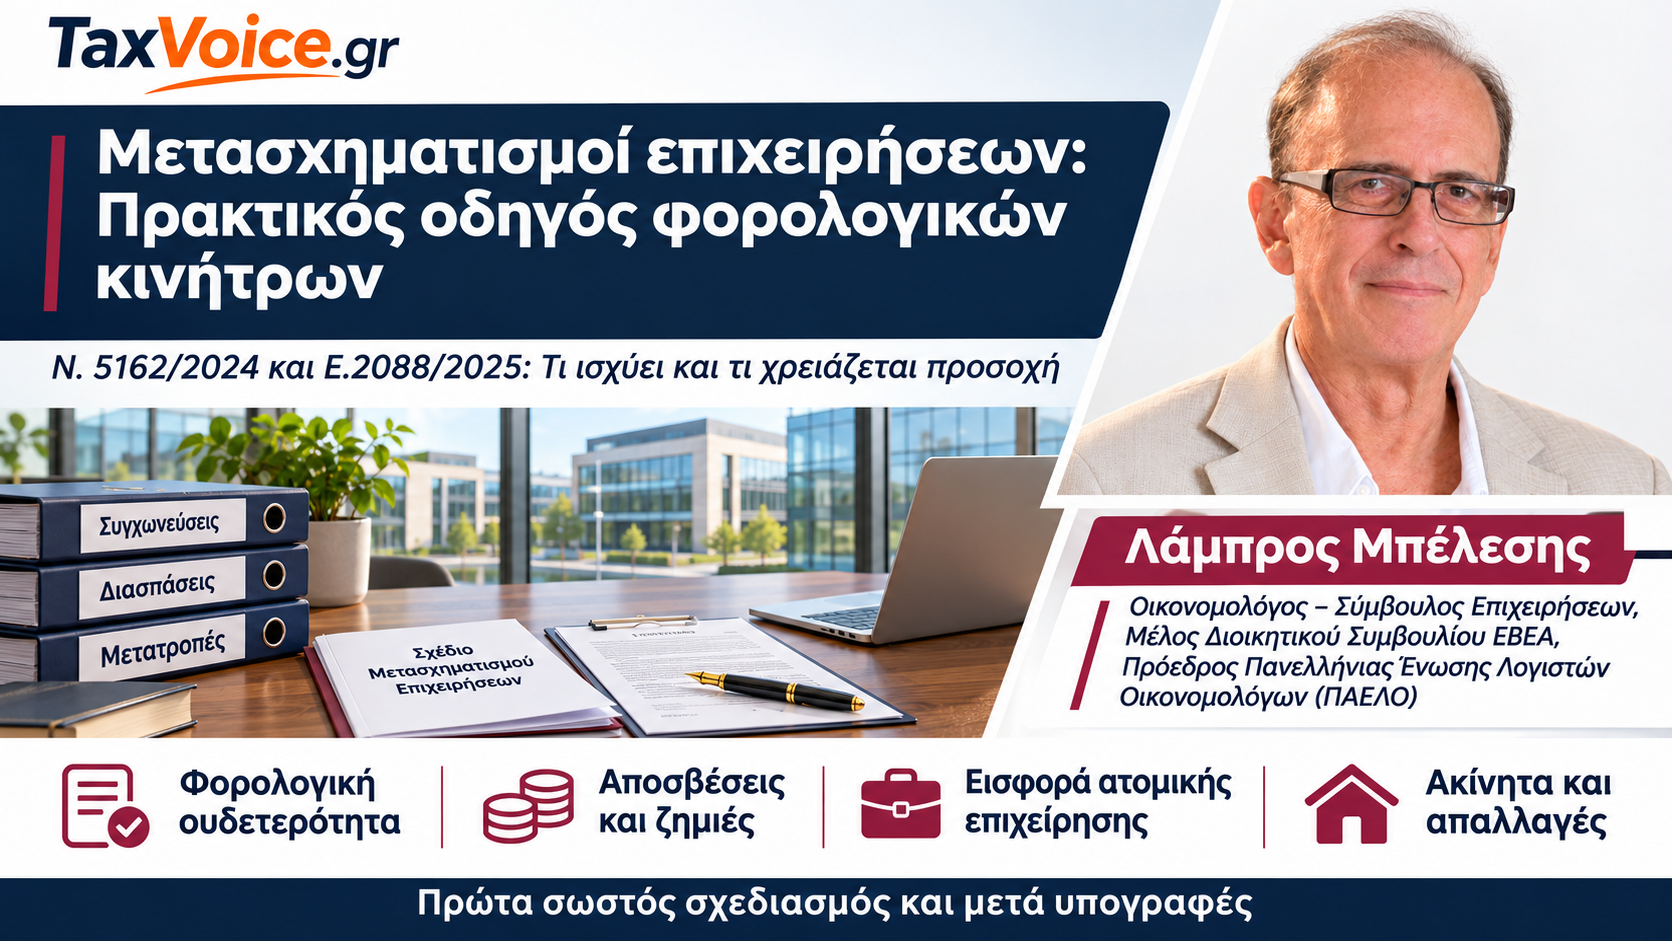
Μετασχηματισμοί Επιχειρήσεων από τον Λάμπρο Μπέλεση, Πρόεδρος ΠΑΕΛΟ, Μέλος Δ.Σ. ΕΒΕΑ
Τι ισχύει το 2026, ποιες δυνατότητες δημιουργούνται και τι πρέπει να προσέχουν επιχειρηματίες και λογιστές.
Εισαγωγή – Οι μετασχηματισμοί ως εργαλείο ανάπτυξης
Μπορεί μια επιχείρηση να γίνει ισχυρότερη αλλάζοντας τη νομική ή οργανωτική της δομή;
Η απάντηση είναι θετική, αρκεί η αλλαγή να στηρίζεται σε πραγματικές επιχειρηματικές ανάγκες και σωστό σχεδιασμό.
Οι συγχωνεύσεις, οι διασπάσεις, οι μετατροπές εταιρειών και οι εισφορές επιχειρηματικών κλάδων μπορούν να δημιουργήσουν οικονομίες κλίμακας, να περιορίσουν λειτουργικά έξοδα και να ενισχύσουν την ανταγωνιστικότητα.
Στην πράξη, όμως, ένας μετασχηματισμός δεν είναι μια απλή εταιρική πράξη. Συνδυάζει νομικά, φορολογικά, λογιστικά και διοικητικά ζητήματα, τα οποία πρέπει να αντιμετωπιστούν συντονισμένα.
Με τον ν. 5162/2024 επιχειρήθηκε η ενοποίηση και ο εκσυγχρονισμός του πλαισίου φορολογικών κινήτρων. Η εγκύκλιος Ε.2088/10.10.2025 της ΑΑΔΕ έδωσε τις αναγκαίες διευκρινίσεις για την εφαρμογή του.
Ας δούμε τι σημαίνουν όλα αυτά στην πράξη.
1. Ποιους μετασχηματισμούς αφορά το νέο πλαίσιο
Οι διατάξεις του ν. 5162/2024 καλύπτουν, υπό συγκεκριμένες προϋποθέσεις, συγχωνεύσεις εταιρειών με απορρόφηση ή σύσταση νέας εταιρείας, διασπάσεις, μερικές διασπάσεις και αποσχίσεις κλάδου, μετατροπές εταιρειών από έναν νομικό τύπο σε άλλον, ανταλλαγές εταιρικών συμμετοχών, ορισμένους διασυνοριακούς μετασχηματισμούς, καθώς και εισφορά ατομικής επιχείρησης στο σύνολό της σε υφιστάμενη ή νέα εταιρεία, με ειδικές προϋποθέσεις.
Στις εταιρικές διαδικασίες εφαρμόζεται κυρίως ο ν. 4601/2019, ενώ ο ν. 5162/2024 ρυθμίζει τα αντίστοιχα φορολογικά κίνητρα.
Χρειάζεται, ωστόσο, να ξεκαθαρίσουμε δύο ζητήματα.
Πρώτον, η μετατροπή μιας εταιρείας δεν ταυτίζεται με την εισφορά ατομικής επιχείρησης σε ΙΚΕ ή ΑΕ.
Στην εταιρική μετατροπή συνεχίζεται η ίδια νομική προσωπικότητα υπό διαφορετική μορφή. Αντίθετα, στην εισφορά ατομικής επιχείρησης εφαρμόζονται ειδικοί κανόνες, καθώς η ατομική επιχείρηση δεν αποτελεί αυτοτελές νομικό πρόσωπο.
Δεύτερον, η συγχώνευση διά εξαγοράς δεν υπάγεται στον ορισμό της συγχώνευσης για την εφαρμογή των συγκεκριμένων φορολογικών κινήτρων.
Η διάκριση αυτή επισημαίνεται ρητά στην εγκύκλιο Ε.2088/2025 και πρέπει να εξετάζεται πριν από την επιλογή της διαδικασίας.
Η σχέση με τον ν. 4935/2022
Ο ν. 4935/2022 προβλέπει ιδιαίτερα κίνητρα για συγκεκριμένες μορφές επιχειρηματικών συνεργασιών και μετασχηματισμών.
Η Ε.2088/2025 διευκρινίζει ότι, για υπαγωγή στον ν. 5162/2024, στο σχέδιο σύμβασης μετασχηματισμού γίνεται επίκληση του ν. 4601/2019 και του ν. 5162/2024, χωρίς αναφορά σε άλλες διατάξεις φορολογικού ή αναπτυξιακού χαρακτήρα.
Επομένως, η επιλογή καθεστώτος δεν μπορεί να γίνεται πρόχειρα ούτε να θεωρείται δεδομένη η σωρευτική αξιοποίηση διαφορετικών κινήτρων.
2. Τι πρέπει να ελέγξει η επιχείρηση πριν ξεκινήσει
Ένας σωστά οργανωμένος μετασχηματισμός ξεκινά από την οικονομική και φορολογική αξιολόγηση και όχι από την υπογραφή των σχετικών εγγράφων.
Πέντε ζητήματα χρειάζονται ιδιαίτερη προσοχή.
Η περιουσιακή κατάσταση. Πρέπει να καταγραφούν τα πάγια, τα αποθέματα, οι απαιτήσεις και οι υποχρεώσεις, με σαφή διάκριση μεταξύ λογιστικών και φορολογικών αξιών.
Οι φορολογικές ζημιές. Εξετάζονται τα έτη δημιουργίας τους και οι δυνατότητες μεταφοράς και συμψηφισμού.
Τα ακίνητα. Ελέγχονται οι ειδικές προϋποθέσεις απαλλαγής από τον φόρο μεταβίβασης και οι δεσμεύσεις που ενδεχομένως δημιουργούνται.
Οι εκκρεμότητες. Αξιολογούνται δάνεια, συμβάσεις, οφειλές, φορολογικοί έλεγχοι και λοιπές υποχρεώσεις.
Το νομοθετικό καθεστώς. Εξετάζεται ποια διάταξη εφαρμόζεται και εάν πληρούνται οι σχετικές χρονικές προϋποθέσεις.
Εδώ έχει σημασία και το άρθρο 58 του ν. 5162/2024, που περιλαμβάνει μεταβατικές ρυθμίσεις.
Για παράδειγμα, στις συγχωνεύσεις και διασπάσεις, η υπαγωγή στο νέο πλαίσιο συνδέεται με τη δημοσίευση του σχεδίου σύμβασης από τις 6 Δεκεμβρίου 2024 και μετά.
Η προετοιμασία δεν είναι περιττό κόστος. Είναι ο τρόπος να αποφύγει η επιχείρηση προβλήματα που μπορεί να αποδειχθούν πολύ ακριβότερα.
3. Φορολογική ουδετερότητα: Τι σημαίνει και τι δεν σημαίνει
Η βασική φιλοσοφία του νέου πλαισίου είναι ότι ένας επιλέξιμος μετασχηματισμός δεν πρέπει να οδηγεί αυτομάτως σε άμεση φορολόγηση υπεραξιών, εφόσον τηρούνται οι νόμιμες προϋποθέσεις.
Τα άρθρα 49 και 50 καθορίζουν τους κανόνες φορολογικής αποτίμησης και αντιμετώπισης της υπεραξίας, ανάλογα με το είδος της πράξης.
Το άρθρο 56 προβλέπει επιπλέον απαλλαγές, αλλά και περιορισμούς.
Φορολογική ουδετερότητα δεν σημαίνει γενική απαλλαγή από όλους τους φόρους.
Ο ΦΠΑ εξετάζεται με βάση τις δικές του διατάξεις, ενώ ιδιαίτεροι κανόνες ισχύουν για ακίνητα και άλλες πράξεις.
Παράλληλα, τα φορολογικά ευεργετήματα μπορούν να αρθούν όταν ο μετασχηματισμός έχει ως κύριο ή έναν από τους κύριους στόχους τη φοροδιαφυγή ή τη φοροαποφυγή.
Συνεπώς, η πραγματική οικονομική σκοπιμότητα της αναδιοργάνωσης αποκτά ιδιαίτερη σημασία.
4. Αποσβέσεις, φορολογικές ζημιές και αποθεματικά
Το άρθρο 51 ρυθμίζει κρίσιμα ζητήματα φορολογικής συνέχειας.
Αποσβέσεις
Η λήπτρια εταιρεία συνεχίζει τις φορολογικές αποσβέσεις των μεταφερόμενων περιουσιακών στοιχείων με βάση τις φορολογικές αξίες που ίσχυαν στην εισφέρουσα εταιρεία.
Εφαρμόζονται οι κανόνες που θα ίσχυαν εάν δεν είχε πραγματοποιηθεί ο μετασχηματισμός.
Επομένως, μια νέα λογιστική αποτίμηση δεν δημιουργεί αυτομάτως μεγαλύτερη φορολογική βάση αποσβέσεων.
Φορολογικές ζημιές
Η λήπτρια εταιρεία μπορεί να μεταφέρει τις φορολογικές ζημιές της εισφέρουσας υπό τους ίδιους όρους που θα ίσχυαν χωρίς τον μετασχηματισμό.
Οι ζημιές παρακολουθούνται σε ιδιαίτερο λογαριασμό, ενώ εφαρμόζονται οι περιορισμοί του άρθρου 27 του Κώδικα Φορολογίας Εισοδήματος.
Αυτό σημαίνει ότι εξετάζεται χωριστά κάθε ζημιογόνος χρήση.
Εάν, για παράδειγμα, μια απορροφώμενη εταιρεία έχει ζημιές προηγούμενων ετών, δεν σημαίνει ότι όλες μπορούν να συμψηφιστούν ανεξάρτητα από τον χρόνο δημιουργίας τους.
Ο μετασχηματισμός δεν δημιουργεί νέα πενταετία μεταφοράς των παλαιών ζημιών.
Αποθεματικά και προβλέψεις
Τα μεταφερόμενα αποθεματικά και οι προβλέψεις πρέπει να εμφανίζονται αυτούσια σε ειδικούς λογαριασμούς της λήπτριας εταιρείας, σύμφωνα με τους όρους του άρθρου 51.
Οι φορολογικές δεσμεύσεις που τα συνοδεύουν δεν εξαφανίζονται επειδή άλλαξε η εταιρική δομή.
Αυτός είναι ένας ακόμη λόγος για τον οποίο ο μετασχηματισμός απαιτεί ουσιαστική λογιστική προετοιμασία και όχι απλή μεταφορά υπολοίπων.
5. Εισφορά ατομικής επιχείρησης σε ΙΚΕ ή ΑΕ
Η εισφορά ατομικής επιχείρησης σε εταιρεία αποτελεί επιλογή για επιχειρηματίες που επιδιώκουν καλύτερη οργάνωση, είσοδο συνεργατών ή νέες δυνατότητες χρηματοδότησης.
Το άρθρο 52 του ν. 5162/2024 προβλέπει ειδική φορολογική αντιμετώπιση.
Προσοχή στην προϋπόθεση της διετίας
Για τη συγκεκριμένη απαλλαγή υπεραξίας στη λήπτρια εταιρεία, η ατομική επιχείρηση πρέπει να έχει πραγματοποιήσει έναρξη εργασιών τουλάχιστον δύο έτη πριν από την εισφορά.
Η διετία πρέπει να έχει συμπληρωθεί ήδη κατά την έναρξη της διαδικασίας εισφοράς.
Διαφορετική είναι η φορολογική αντιμετώπιση του εισφέροντος για τις εταιρικές συμμετοχές που αποκτά.
Η σχετική απαλλαγή δεν εξαρτάται από την προηγούμενη διετή λειτουργία της ατομικής επιχείρησης, αλλά προβλέπονται συνέπειες εάν οι συμμετοχές μεταβιβαστούν μέσα σε δύο έτη από την ολοκλήρωση της εισφοράς.
Η διάκριση αυτή έχει ουσιαστική σημασία, ιδιαίτερα όταν ο επιχειρηματίας σχεδιάζει μελλοντική μεταβίβαση συμμετοχών.
Τι ισχύει για τα ακίνητα
Εάν εισφέρονται ακίνητα, πρέπει να εξετάζονται οι ειδικές προϋποθέσεις απαλλαγής από τον φόρο μεταβίβασης.
Κατά κανόνα, απαιτείται πραγματική χρησιμοποίησή τους για τις ανάγκες της εισφέρουσας επιχείρησης επί τουλάχιστον δύο έτη πριν από την εισφορά και χρησιμοποίησή τους από τη λήπτρια εταιρεία επί τουλάχιστον δύο έτη μετά την εισφορά.
Προβλέπονται ειδικές εξαιρέσεις για επιχειρήσεις κατασκευής ή εκμετάλλευσης ακινήτων.
Η απλή ιδιοκτησία ενός ακινήτου δεν αρκεί για τη χορήγηση της απαλλαγής.
Δήλωση ΦΜΑ και πιστοποιητικό ΕΝΦΙΑ
Η εγκύκλιος διευκρινίζει ότι, ενώ στους λοιπούς καλυπτόμενους μετασχηματισμούς κατά κανόνα δεν απαιτείται δήλωση ΦΜΑ, στην εισφορά ατομικής επιχείρησης του άρθρου 52 απαιτείται υποβολή της σχετικής δήλωσης, ακόμη και όταν εφαρμόζεται απαλλαγή.
Εξακολουθεί επίσης να απαιτείται το προβλεπόμενο πιστοποιητικό ΕΝΦΙΑ.
Εάν δεν τηρηθεί η υποχρέωση διετούς χρησιμοποίησης του ακινήτου από τη λήπτρια εταιρεία, προβλέπεται υποβολή δήλωσης για την καταβολή του φόρου μεταβίβασης εντός τριών μηνών από τη συμπλήρωση της διετίας.
Τι ισχύει για τον Φόρο Συγκέντρωσης Κεφαλαίου
Εδώ υπάρχει μια ακόμη σημαντική διάκριση.
Η απαλλαγή από τον Φόρο Συγκέντρωσης Κεφαλαίου, που προβλέπει το άρθρο 56 για τους μετασχηματισμούς του νέου πλαισίου, δεν καλύπτει γενικά τις περιπτώσεις του άρθρου 52.
Όταν ατομική επιχείρηση εισφέρεται σε ήδη υφιστάμενη εταιρεία, η πράξη υπόκειται σε Φόρο Συγκέντρωσης Κεφαλαίου.
Διαφορετική είναι η περίπτωση εισφοράς σε νεοσύστατη εταιρεία, όπου εξετάζεται η φορολογική αντιμετώπιση της σύστασης και όχι η ίδια περίπτωση αύξησης κεφαλαίου υφιστάμενης εταιρείας.
Αυτό πρέπει να υπολογίζεται από την αρχή, ώστε να αποφεύγονται λανθασμένες εκτιμήσεις για το συνολικό κόστος.
6. Οι πρακτικές υποχρεώσεις μετά τον μετασχηματισμό
Η καταχώριση στο ΓΕΜΗ αποτελεί κρίσιμο στάδιο, αλλά δεν σημαίνει ότι ολοκληρώθηκαν όλες οι φορολογικές και διοικητικές ενέργειες.
Φορολογικό Μητρώο
Με την Α.1181/2025 της ΑΑΔΕ ρυθμίζονται οι διαδικασίες απόδοσης ΑΦΜ, έναρξης και μεταβολών Μητρώου.
Η Α.1085/2026 επικαιροποίησε το έντυπο Δ211, κυρίως ως προς τη δυνατότητα αναδρομικών μεταβολών ΚΑΔ.
Πρέπει να ελέγχεται εάν οι σχετικές μεταβολές ενημερώθηκαν αυτόματα μέσω της διασύνδεσης ΓΕΜΗ–ΑΑΔΕ ή απαιτείται πρόσθετη ενέργεια.
Σε συγχώνευση με απορρόφηση, η απορροφώσα διατηρεί το ΑΦΜ της και η απορροφώμενη παύει να υφίσταται.
Σε εταιρική μετατροπή διατηρείται η νομική προσωπικότητα και το ΑΦΜ, ενώ σε συγχώνευση με σύσταση νέας εταιρείας δημιουργείται νέο νομικό πρόσωπο με δικό του ΑΦΜ.
Δηλώσεις φορολογίας εισοδήματος
Σε συγχώνευση με απορρόφηση, η απορροφώμενη εταιρεία υποβάλλει την τελευταία δήλωση φορολογίας εισοδήματος για την περίοδο μέχρι την ολοκλήρωση της συγχώνευσης, σύμφωνα με τις προβλεπόμενες προθεσμίες του άρθρου 68 ΚΦΕ.
Διαφορετική είναι η περίπτωση εταιρικής μετατροπής.
Εφόσον συνεχίζεται η ίδια νομική προσωπικότητα, η εταιρεία υπό τη νέα νομική μορφή υποβάλλει δήλωση φορολογίας εισοδήματος για ολόκληρο το φορολογικό έτος, περιλαμβάνοντας τα αποτελέσματα πριν και μετά τη μετατροπή.
Η διάκριση αυτή αποτρέπει λανθασμένη αντιμετώπιση της μετατροπής ως διακοπής μιας εταιρείας και έναρξης άλλης.
ΦΠΑ και πιστωτικά υπόλοιπα
Πρέπει να εξετάζονται οι φορολογικές περίοδοι, οι εκκρεμείς δηλώσεις και η αντιμετώπιση τυχόν πιστωτικών υπολοίπων.
Η καθολική διαδοχή σε συγχώνευση δεν ταυτίζεται με την εισφορά ατομικής επιχείρησης. Κάθε περίπτωση απαιτεί έλεγχο με βάση τις ειδικές διατάξεις του Κώδικα ΦΠΑ.
myDATA, τιμολόγηση και φορολογικοί μηχανισμοί
Απαιτείται έλεγχος της έκδοσης και διαβίβασης παραστατικών, της παραμετροποίησης των λογιστικών προγραμμάτων και των στοιχείων που συνδέονται με τον ΑΦΜ κάθε επιχείρησης.
Η Ε.2088/2025 δεν προβλέπει ενιαία αυτόματη μεταφορά όλων των ηλεκτρονικών δεδομένων ούτε γενική προθεσμία 30 ημερών για όλες αυτές τις ενέργειες.
Εργαζόμενοι και ασφαλιστικές υποχρεώσεις
Όταν συντρέχουν οι προϋποθέσεις μεταβίβασης επιχείρησης κατά το Π.Δ. 178/2002, εφαρμόζονται οι κανόνες προστασίας των εργασιακών σχέσεων.
Πρέπει επίσης να εξετάζονται οι υποχρεώσεις ενημέρωσης, διαβούλευσης και οι απαιτούμενες ασφαλιστικές και δηλωτικές ενέργειες.
Μητρώο Πραγματικών Δικαιούχων
Οι αλλαγές στη νομική και εταιρική δομή επιβάλλουν έλεγχο των καταχωρίσεων σύμφωνα με το άρθρο 20 του ν. 4557/2018.
Στις συγχωνεύσεις χρειάζεται ιδιαίτερη προσοχή στην κατάσταση της απορροφώμενης εταιρείας και στην επικαιροποίηση των στοιχείων της απορροφώσας.
Η ουσιαστική ολοκλήρωση ενός μετασχηματισμού προϋποθέτει να λειτουργεί σωστά η νέα εταιρική δομή και όχι απλώς να έχει ολοκληρωθεί η καταχώριση στο ΓΕΜΗ.
7. Δύο πρακτικά παραδείγματα
Παράδειγμα 1 – Ατομική επιχείρηση εισφέρεται σε ΙΚΕ
Ένας επιχειρηματίας διατηρεί ατομική επιχείρηση παροχής συμβουλευτικών υπηρεσιών και αποφασίζει να εισφέρει τη δραστηριότητά του σε νέα ΙΚΕ.
Πριν από την εισφορά εξετάζονται η διάρκεια λειτουργίας της επιχείρησης, τα περιουσιακά στοιχεία, οι υποχρεώσεις και οι προϋποθέσεις του άρθρου 52.
Εάν εισφέρονται ακίνητα, ελέγχονται οι προϋποθέσεις απαλλαγής και υποβάλλεται η προβλεπόμενη δήλωση ΦΜΑ.
Εάν, αντί για νέα ΙΚΕ, επιλεγεί η εισφορά σε υφιστάμενη εταιρεία, πρέπει να ληφθεί υπόψη και ο Φόρος Συγκέντρωσης Κεφαλαίου.
Η νέα ΙΚΕ αποκτά δικό της ΑΦΜ και οργανώνει τη φορολογική και λογιστική παρακολούθηση της δραστηριότητάς της.
Παράδειγμα 2 – Συγχώνευση δύο ΕΠΕ με απορρόφηση
Η Alpha ΕΠΕ αποφασίζει να απορροφήσει τη Beta ΕΠΕ, σύμφωνα με τον ν. 4601/2019, εξετάζοντας την εφαρμογή του ν. 5162/2024.
Με την ολοκλήρωση της συγχώνευσης, η Alpha διατηρεί τη νομική της προσωπικότητα και το ΑΦΜ της, ενώ η Beta παύει να υφίσταται ως αυτοτελές νομικό πρόσωπο.
Η Alpha υπεισέρχεται στα δικαιώματα και στις υποχρεώσεις της Beta, σύμφωνα με τους κανόνες της καθολικής διαδοχής.
Οι φορολογικές αποσβέσεις συνεχίζονται με βάση τους προβλεπόμενους κανόνες, ενώ οι τυχόν φορολογικές ζημιές εξετάζονται ανά χρήση.
Η Beta υποβάλλει την τελευταία δήλωση φορολογίας εισοδήματος για την προβλεπόμενη περίοδο.
Παράλληλα, πρέπει να παρακολουθηθούν τα αποθεματικά, οι εκκρεμείς υποχρεώσεις, τα ηλεκτρονικά βιβλία και οι μεταβολές στα σχετικά Μητρώα.
Το παράδειγμα δείχνει ότι η συγχώνευση δεν είναι απλώς μια πράξη μεταφοράς περιουσίας, αλλά μια συνολική διαδικασία επιχειρηματικής και φορολογικής συνέχειας.
Συμπέρασμα – Η ουσία βρίσκεται στην επιχειρηματική αξία
Ο ν. 5162/2024 και η εγκύκλιος Ε.2088/2025 αποτελούν σημαντικό βήμα για τη διαμόρφωση ενός πιο ενιαίου και κατανοητού πλαισίου φορολογικών κινήτρων.
Οι δυνατότητες που δημιουργούνται είναι σημαντικές, ιδιαίτερα για μικρομεσαίες επιχειρήσεις που επιδιώκουν να μεγαλώσουν, να συνεργαστούν ή να οργανώσουν αποτελεσματικότερα τη λειτουργία τους.
Αυτό, όμως, δεν σημαίνει ότι κάθε μετασχηματισμός είναι αυτομάτως συμφέρων.
Χρειάζεται να προηγείται ουσιαστική οικονομική, νομική και φορολογική αξιολόγηση, με συγκεκριμένο επιχειρηματικό στόχο.
Ο ρόλος του λογιστή είναι καθοριστικός. Δεν περιορίζεται στις εγγραφές και στις δηλώσεις. Συμμετέχει στον σχεδιασμό, εντοπίζει κινδύνους και συμβάλλει στην ομαλή μετάβαση.
Η πραγματική επιτυχία δεν βρίσκεται μόνο στην αξιοποίηση μιας φορολογικής απαλλαγής. Βρίσκεται στο αν η επιχείρηση που θα προκύψει θα είναι περισσότερο οργανωμένη, ανταγωνιστική και βιώσιμη.
Γιατί ένας επιτυχημένος μετασχηματισμός δεν είναι απλώς η αλλαγή της νομικής μορφής μιας επιχείρησης. Είναι η δημιουργία μιας καλύτερης επιχείρησης.
Και αυτό απαιτεί πρώτα σωστό σχεδιασμό και μετά υπογραφές.