ανάγνωση σε: 9 λεπτά
Η απόφαση της ΔΕΔ για επιχείρηση στάθμευσης, οι μακροχρόνιες συμβάσεις, η υπεκμίσθωση χώρων και οι εξαιρέσεις που πρέπει να γνωρίζουν επιχειρήσεις και λογιστές.
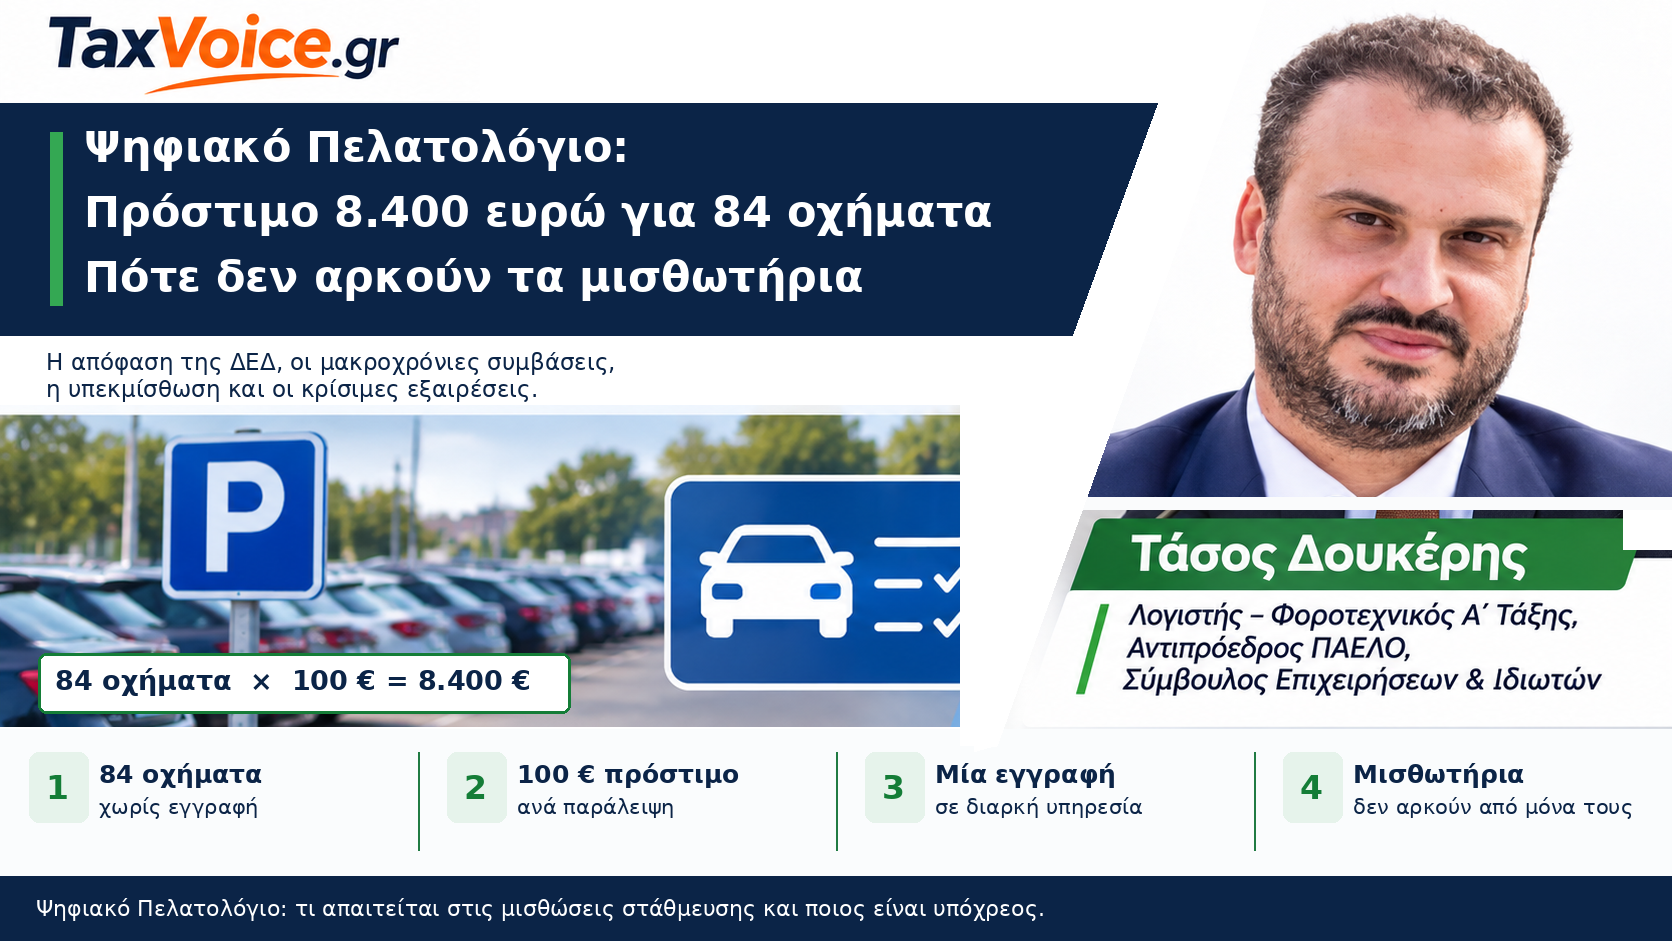
Μια επιχείρηση στάθμευσης στη Νάξο κλήθηκε να πληρώσει πρόστιμο 8.400 ευρώ, επειδή κατά τον φορολογικό έλεγχο διαπιστώθηκε ότι 84 οχήματα δεν είχαν καταχωριστεί στο Ψηφιακό Πελατολόγιο. Η εταιρεία αμφισβήτησε τον καταλογισμό, επικαλούμενη μακροχρόνιες μισθώσεις θέσεων και υπεκμίσθωση μέρους της εγκατάστασης σε τρίτη επιχείρηση.
Η προσφυγή απορρίφθηκε με την απόφαση 3371/24.07.2026 της Διεύθυνσης Επίλυσης Διαφορών.
Πρόκειται για μια υπόθεση με ιδιαίτερο πρακτικό ενδιαφέρον, καθώς πολλές επιχειρήσεις στάθμευσης λειτουργούν με μηνιαίες συνδρομές, ετήσιες συμβάσεις ή παραχωρήσεις θέσεων. Το κρίσιμο ερώτημα είναι πότε αυτές οι συμφωνίες επηρεάζουν την υποχρέωση ηλεκτρονικής καταγραφής και ποια στοιχεία χρειάζονται για να τεκμηριωθεί η πραγματική δραστηριότητα.
Τι έκρινε η ΔΕΔ για τα 84 οχήματα
Ο επιτόπιος έλεγχος πραγματοποιήθηκε στις 20 Αυγούστου 2025, μετά την έναρξη της υποχρεωτικής εφαρμογής του Ψηφιακού Πελατολογίου, την 1η Ιουλίου 2025.
Οι ελεγκτές διαπίστωσαν 84 περιπτώσεις μη καταχώρισης. Καθώς κάθε απαιτούμενη εγγραφή αντιμετωπίζεται ως αυτοτελής πληροφοριακή δήλωση, επιβλήθηκε πρόστιμο 100 ευρώ ανά παράλειψη, συνολικά 8.400 ευρώ.
Η εταιρεία αμφισβήτησε την αιτιολογία του ελέγχου και τον αριθμό των παραβάσεων. Η ΔΕΔ, ωστόσο, έκρινε επαρκείς τις διαπιστώσεις των ελεγκτών. Συνεκτίμησε επίσης ότι η επιχείρηση δεν είχε υποβάλει απόψεις ή αποδεικτικά στοιχεία μέσα στην εικοσαήμερη προθεσμία που της είχε δοθεί.
Κατά τον ίδιο έλεγχο είχαν εντοπιστεί και 14 περιπτώσεις μη έκδοσης αποδείξεων, συνολικής αξίας 280 ευρώ. Πρόκειται για χωριστή φορολογική παράβαση, χωρίς να προκύπτει από τη συγκεκριμένη απόφαση το αποτέλεσμα τυχόν αυτοτελούς καταλογισμού.
Μακροχρόνιες μισθώσεις: Πότε αρκεί μία εγγραφή ανά όχημα
Το Ψηφιακό Πελατολόγιο καλύπτει και υπηρεσίες διαρκούς χαρακτήρα, όπως οι συνδρομές και οι μισθώσεις θέσεων στάθμευσης. Επομένως, η ύπαρξη ετήσιου συμφωνητικού δεν απαλλάσσει αυτομάτως μια επιχείρηση από την καταχώριση των οχημάτων.
Υπάρχει, όμως, μια σημαντική διαφοροποίηση στον τρόπο τήρησης.
Σύμφωνα με τις οδηγίες της ΑΑΔΕ, στις διαρκείς υπηρεσίες στάθμευσης μπορεί να πραγματοποιείται μία εγγραφή ανά όχημα, από την αρχική είσοδο μέχρι τη συμφωνημένη λήξη της υπηρεσίας.
Για παράδειγμα, ένας επαγγελματίας μισθώνει θέση στάθμευσης για ένα έτος, καταβάλλοντας μηνιαίο αντίτιμο 120 ευρώ. Εφόσον η συναλλαγή έχει ορθά χαρακτηριστεί ως διαρκής υπηρεσία, μπορεί να καλύπτεται από μία ενεργή εγγραφή για τη συμφωνημένη περίοδο, χωρίς να απαιτείται νέα καταχώριση σε κάθε καθημερινή επανείσοδο.
Η δυνατότητα αυτή διευκολύνει την καθημερινή λειτουργία, δεν καταργεί όμως την αρχική υποχρέωση καταγραφής. Ούτε ένα ενιαίο συμφωνητικό για περισσότερα οχήματα σημαίνει ότι αρκεί μία εγγραφή για όλα.
Πότε η εκμίσθωση θέσης στάθμευσης εξαιρείται
Η Α.1057/2025 προβλέπει ειδική εξαίρεση για ιδιοκτήτες περιφραγμένων οικοπέδων που εκμισθώνουν θέσεις στάθμευσης σε κατόχους οχημάτων.
Για να εφαρμοστεί, η εκμίσθωση πρέπει να αφορά συγκεκριμένη χρονική διάρκεια, να μην συνοδεύεται από φύλαξη ή άλλες υπηρεσίες, όπως παρκαδόρο ή οργανωμένη εξυπηρέτηση, και ο κάτοχος να έχει αυτοτελή δυνατότητα εισόδου και εξόδου.
Έτσι, ιδιοκτήτης περιφραγμένου οικοπέδου που παραχωρεί θέσεις σε κατοίκους της περιοχής, χωρίς προσωπικό ή πρόσθετες υπηρεσίες, μπορεί να εμπίπτει στην εξαίρεση, εφόσον πληρούνται όλες οι προϋποθέσεις.
Διαφορετική είναι η περίπτωση μιας οργανωμένης επιχείρησης στάθμευσης που παρέχει υπηρεσίες στους πελάτες της, ακόμη και όταν διαθέτει μηνιαίες ή ετήσιες συμβάσεις.
Χρειάζεται λοιπόν να εξετάζεται τι πραγματικά παρέχεται στον πελάτη και πώς λειτουργεί ο χώρος. Η αναγραφή της λέξης «μίσθωση» σε ένα συμφωνητικό δεν αρκεί για να χαρακτηριστεί η συναλλαγή ως εξαιρούμενη.
Υπεκμίσθωση χώρου: Ποια επιχείρηση είναι υπόχρεη;
Στην εξεταζόμενη υπόθεση, η εταιρεία υποστήριξε ότι 30 από τα οχήματα συνδέονταν με τρίτη επιχείρηση, η οποία χρησιμοποιούσε αυτοτελώς υπεκμισθωμένο τμήμα της εγκατάστασης.
Εδώ χρειάζεται να διακρίνουμε δύο διαφορετικές περιπτώσεις.
Μια εταιρεία μπορεί να μισθώνει 30 θέσεις για τα δικά της οχήματα, ως πελάτης ενός οργανωμένου χώρου στάθμευσης. Μπορεί όμως να έχει αναλάβει την ανεξάρτητη εκμετάλλευση συγκεκριμένου τμήματος, παρέχοντας η ίδια υπηρεσίες σε τρίτους.
Στη δεύτερη περίπτωση πρέπει να εξεταστεί ποιος συμβάλλεται με τους τελικούς πελάτες, ποιος διαχειρίζεται την είσοδο και έξοδο των οχημάτων και ποιος εκδίδει τα αντίστοιχα παραστατικά.
Η οριοθέτηση του χώρου, οι όροι της σύμβασης και τα στοιχεία πραγματικής λειτουργίας αποκτούν ουσιαστική αποδεικτική σημασία.
Η ΔΕΔ δεν αποδέχθηκε τον ισχυρισμό της προσφεύγουσας. Αυτό δεν σημαίνει ότι κάθε πραγματική υπεκμίσθωση είναι αδιάφορη για την υποχρέωση καταχώρισης. Χρειάζεται να προσδιορίζεται ποια επιχείρηση παρέχει πράγματι την υπηρεσία και είναι υπόχρεη σύμφωνα με το εφαρμοστέο πλαίσιο.
Τι πρέπει να ελέγχουν επιχειρήσεις και λογιστές
Η συγκεκριμένη απόφαση αναδεικνύει την ανάγκη σωστής οργάνωσης των υπηρεσιών στάθμευσης, ιδιαίτερα όταν υπάρχουν πολλοί πελάτες, εταιρικοί στόλοι ή διαφορετικές συμβατικές σχέσεις.
Το πρώτο ζήτημα είναι ο ορθός χαρακτηρισμός της συναλλαγής. Η περιστασιακή στάθμευση, η ετήσια συνδρομή και η υπεκμίσθωση τμήματος εγκατάστασης δεν αντιμετωπίζονται υποχρεωτικά με τον ίδιο τρόπο.
Στη συνέχεια πρέπει να συμφωνούν οι συμβάσεις με τις ηλεκτρονικές εγγραφές, τη διάρκεια των υπηρεσιών και τα φορολογικά παραστατικά. Όπου υπάρχουν περισσότεροι εκμεταλλευτές, χρειάζεται επιπλέον σαφής κατανομή της πραγματικής δραστηριότητας.
Ιδιαίτερη σημασία έχει και η έγκαιρη διατήρηση αποδεικτικών στοιχείων. Ένα ιδιωτικό συμφωνητικό μπορεί να τεκμηριώνει τους όρους συνεργασίας, αλλά σε περίπτωση ελέγχου ενδέχεται να απαιτούνται πρόσθετα δεδομένα για τη χρήση του χώρου και την καταχώριση των οχημάτων.
Αξίζει επίσης να διευκρινιστεί ότι με την Α.1150/2025 οι υπόχρεες επιχειρήσεις του Ψηφιακού Πελατολογίου εξαιρούνται από την υποβολή στην τριμηνιαία κατάσταση των συμφωνητικών που καταρτίζουν με τους πελάτες τους, για συμφωνητικά από την 1η Ιουλίου 2025. Η ρύθμιση αυτή αφορά την υποβολή των συμφωνητικών και όχι την υποχρέωση ηλεκτρονικής καταγραφής των συναλλαγών.
Ο λογιστής έχει ουσιαστικό ρόλο στον φορολογικό χαρακτηρισμό, στην παρακολούθηση των συμβάσεων και στη συμφωνία των δεδομένων. Η καθημερινή καταχώριση, ωστόσο, πρέπει να έχει οργανωθεί μέσα στην ίδια την επιχείρηση, στον χρόνο που προβλέπεται για την παροχή της υπηρεσίας.
Το πρόστιμο των 8.400 ευρώ δείχνει γιατί αυτός ο έλεγχος δεν μπορεί να περιορίζεται στην ύπαρξη υπογεγραμμένων συμφωνητικών. Για κάθε όχημα πρέπει να μπορεί να προσδιοριστεί η υπηρεσία που παρέχεται, ο πραγματικός υπόχρεος και η απαιτούμενη ηλεκτρονική εγγραφή.
Όταν αυτά έχουν ελεγχθεί εγκαίρως, η επιχείρηση μπορεί να τεκμηριώσει τη συμμόρφωσή της με συγκεκριμένα στοιχεία, χωρίς να χρειάζεται να αναζητά εκ των υστέρων εξηγήσεις για τις διαπιστώσεις ενός φορολογικού ελέγχου.
Πηγές – Τεκμηρίωση
- ΔΕΔ 3371/24.07.2026, Διεύθυνση Επίλυσης Διαφορών, πλήρες κείμενο απόφασης.
- ΑΑΔΕ, Α.1057/2025, ΦΕΚ Β΄ 1828/14.04.2025, άρθρα 1–7.
- ΑΑΔΕ, Επιχειρησιακή Ανάλυση Ψηφιακού Πελατολογίου Οχημάτων, έκδοση 1.1, Μάιος 2025.
- ΑΑΔΕ, Α.1150/2025, ΦΕΚ Β΄ 5799/31.10.2025, άρθρα 1 και 2.
- ΑΑΔΕ, Συχνές Ερωτήσεις και Απαντήσεις για το Ψηφιακό Πελατολόγιο Οχημάτων, Ιανουάριος 2026.
- Ν. 5104/2024, Κώδικας Φορολογικής Διαδικασίας, άρθρα 53 και 83.