ανάγνωση σε: 15 λεπτά
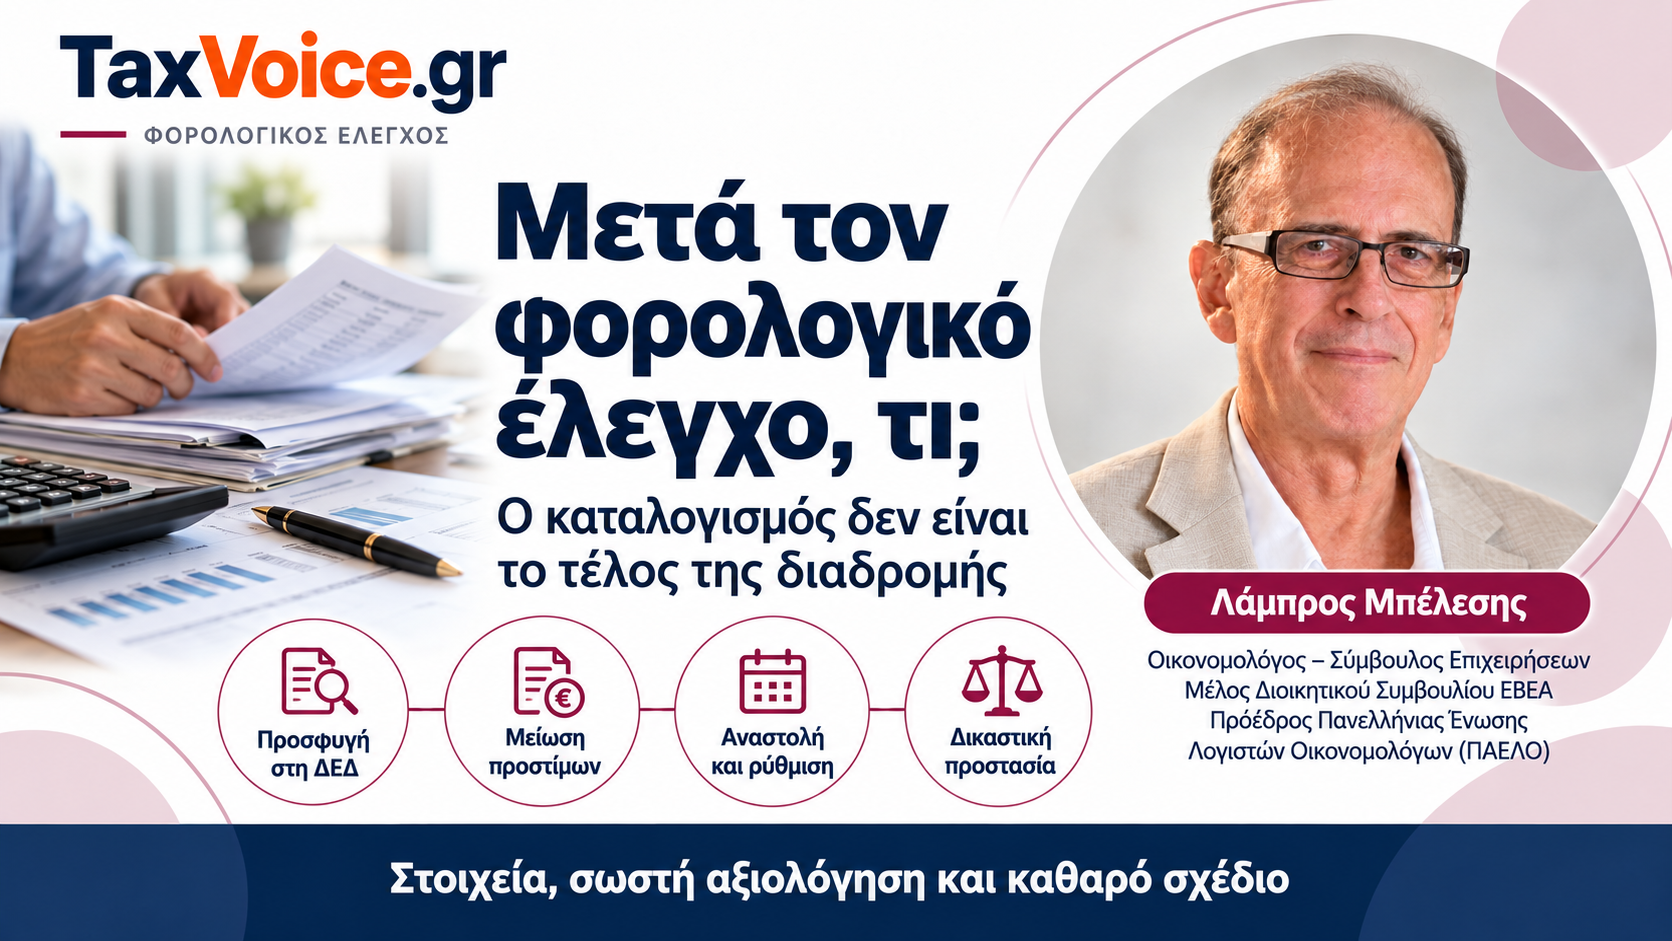
Λάμπρος Μπέλεσης
Πρόεδρος ΠΑΕΛΟ – Μέλος Δ.Σ. ΕΒΕΑ
Η εταιρεία ολοκλήρωσε τον φορολογικό έλεγχο. Οι οριστικές πράξεις κοινοποιήθηκαν και ο καταλογισμός φτάνει τις 200.000 ευρώ.
Η πρώτη αντίδραση είναι αναμενόμενη. Ανησυχία, εκνευρισμός, αγωνία για το πώς θα πληρωθεί ένα τόσο μεγάλο ποσό.
Και αμέσως μετά έρχεται το πραγματικό ερώτημα.
Τώρα τι κάνουμε;
Πληρώνουμε; Προσφεύγουμε; Ζητάμε αναστολή; Αποδεχόμαστε τον καταλογισμό για να περιορίσουμε τα πρόστιμα; Πηγαίνουμε στα δικαστήρια; Και μέχρι πού μπορούμε να φτάσουμε;
Ας ξεκαθαρίσουμε κάτι από την αρχή.
Ο φορολογικός καταλογισμός δεν σημαίνει ότι εξαντλήθηκαν τα δικαιώματα της επιχείρησης. Ο νόμος προβλέπει συγκεκριμένες διαδικασίες αμφισβήτησης, δυνατότητες μείωσης προστίμων και μέσα προστασίας από τις συνέπειες της είσπραξης.
Αρκεί να γνωρίζουμε τι ισχύει, να μην αφήσουμε τις προθεσμίες να χαθούν και, κυρίως, να μη λάβουμε αποφάσεις εν θερμώ.
Γιατί ένας καταλογισμός μπορεί να αντιμετωπιστεί. Μια λανθασμένη επιλογή, όμως, δεν διορθώνεται πάντοτε.
Πριν από την οριστική πράξη, υπάρχει ακόμη περιθώριο
Η πρώτη δυνατότητα ουσιαστικής παρέμβασης εμφανίζεται πριν ολοκληρωθεί οριστικά ο έλεγχος.
Με το σημείωμα διαπιστώσεων και τον προσωρινό διορθωτικό προσδιορισμό, η Φορολογική Διοίκηση γνωστοποιεί τα ευρήματά της.
Το άρθρο 33 του Ν. 5104/2024 δίνει στον φορολογούμενο 20 ημέρες για να υποβάλει εγγράφως τις απόψεις του.
Εδώ δεν χωρούν γενικόλογες απαντήσεις.
Χρειάζεται να εξεταστεί κάθε διαφορά, να συγκεντρωθούν παραστατικά, συμβάσεις, λογιστικές συμφωνίες και τραπεζικά στοιχεία και να δοθεί συγκεκριμένη απάντηση σε κάθε εύρημα.
Μια σοβαρή παρέμβαση στο στάδιο αυτό μπορεί να περιορίσει τον καταλογισμό πριν εκδοθούν οι οριστικές πράξεις.
Και αυτό είναι πολύ προτιμότερο από το να αναζητούμε λύσεις όταν η διαφορά έχει ήδη αποκτήσει οριστική μορφή.
Ήρθε ο καταλογισμός. Πριν αποφασίσουμε, μετράμε.
Όταν κοινοποιούνται οι οριστικές πράξεις, το πρώτο που χρειάζεται είναι ψυχραιμία και σωστός έλεγχος.
Πρέπει να απαντηθούν ορισμένα βασικά ερωτήματα.
Έγινε νόμιμα η διαδικασία; Υπάρχει ζήτημα παραγραφής; Είναι επαρκώς αιτιολογημένες οι διαπιστώσεις; Έχουν αξιολογηθεί σωστά τα αποδεικτικά στοιχεία; Υπάρχουν λογιστικά ή αριθμητικά λάθη; Έχουν υπολογιστεί σωστά φόροι, πρόστιμα και τόκοι;
Και ένα ακόμη ερώτημα, εξίσου σημαντικό.
Τι μπορεί πραγματικά να αντέξει η επιχείρηση;
Γιατί δεν είναι το ίδιο να αμφισβητεί μια εταιρεία έναν καταλογισμό 20.000 ευρώ και το ίδιο έναν καταλογισμό 500.000 ευρώ, όταν η ρευστότητά της είναι περιορισμένη.
Ο Κώδικας Φορολογικής Διαδικασίας απαιτεί σαφή και επαρκή αιτιολογία από τη Φορολογική Διοίκηση. Από την άλλη πλευρά, ο φορολογούμενος πρέπει να τεκμηριώσει τις πλημμέλειες που επικαλείται.
Άρα, δεν αρκεί να πιστεύουμε ότι ο έλεγχος έκανε λάθος.
Πρέπει να μπορούμε και να το αποδείξουμε.
Η ΔΕΔ είναι η πρώτη οργανωμένη δυνατότητα αμφισβήτησης
Για τις πράξεις που υπάγονται στη διαδικασία του άρθρου 72 του Ν. 5104/2024, η επιχείρηση πρέπει καταρχήν να προσφύγει στη Διεύθυνση Επίλυσης Διαφορών πριν απευθυνθεί στο δικαστήριο.
Η γενική προθεσμία είναι 30 ημέρες από την κοινοποίηση της πράξης και 60 ημέρες για κατοίκους εξωτερικού, με ειδικούς κανόνες υπολογισμού και αναστολή της προθεσμίας κατά τον Αύγουστο.
Η ΔΕΔ εξετάζει τους ισχυρισμούς και μπορεί να απορρίψει, να τροποποιήσει ή να ακυρώσει την πράξη.
Η βασική προθεσμία εξέτασης είναι 120 ημέρες, με τις νόμιμες αναστολές και παρατάσεις. Αν παρέλθει η εφαρμοστέα προθεσμία χωρίς απόφαση, επέρχεται σιωπηρή απόρριψη.
Εδώ θέλω να σταθώ σε κάτι.
Η ενδικοφανής προσφυγή δεν είναι μια τυπική διαδικασία που συμπληρώνουμε για να πάμε αργότερα στο δικαστήριο.
Είναι μια πραγματική δυνατότητα να διορθωθεί ένας εσφαλμένος καταλογισμός χωρίς πολυετή δικαστική ταλαιπωρία.
Αρκεί να υπάρχει σωστή προετοιμασία.
Προσφυγή δεν σημαίνει ότι παγώνουν όλα
Αυτό είναι ίσως το πιο κρίσιμο σημείο για τον επιχειρηματία.
Η προσφυγή στη ΔΕΔ δεν αναστέλλει αυτομάτως το σύνολο της οφειλής.
Ο νόμος προβλέπει, στις περιπτώσεις που εφαρμόζεται, αναστολή καταβολής του 50% του αμφισβητούμενου ποσού, εφόσον καταβληθεί το υπόλοιπο 50%.
Υπάρχει και δυνατότητα υποβολής αιτήματος αναστολής, με συγκεκριμένες προϋποθέσεις.
Επομένως, μια εταιρεία μπορεί να διεκδικεί τη δικαίωσή της και την ίδια στιγμή να αντιμετωπίζει σοβαρή οικονομική πίεση.
Γι’ αυτό δεν αρκεί να σχεδιάσουμε τη νομική υπεράσπιση.
Πρέπει να σχεδιάσουμε και την οικονομική αντοχή της επιχείρησης μέχρι να ολοκληρωθεί η διαδικασία.
Η επιλογή της αποδοχής: Πότε η μείωση προστίμων έχει πραγματική αξία;
Το άρθρο 75 του Ν. 5104/2024 προβλέπει δυνατότητα μείωσης συγκεκριμένων προστίμων, εφόσον ο φορολογούμενος αποδεχθεί την κύρια φορολογική οφειλή και τηρήσει τις νόμιμες προϋποθέσεις.
Τα ποσοστά μείωσης, ανάλογα με το στάδιο, είναι 50%, 40%, 30% και 25%.
Δεν πρόκειται για μείωση του κύριου φόρου ούτε για γενική έκπτωση σε κάθε επιβάρυνση.
Η διαδικασία προβλέπει ψηφιακή δήλωση αποδοχής, συγκεκριμένες προϋποθέσεις πληρωμής και δυνατότητα εξόφλησης σε έως 12 δόσεις.
Η οριστική μείωση συνδέεται με την εμπρόθεσμη ολοσχερή εξόφληση, ενώ η αποδοχή έχει ανέκκλητο χαρακτήρα.
Ας δούμε ένα παράδειγμα.
Μια εταιρεία έχει κύριο φόρο 120.000 ευρώ και πρόστιμο 60.000 ευρώ, το οποίο υπάγεται στη σχετική διάταξη.
Αν δικαιούται μείωση προστίμου 40%, το πρόστιμο περιορίζεται στις 36.000 ευρώ.
Η διαφορά είναι 24.000 ευρώ, χωρίς να συνυπολογίζουμε εδώ τους τόκους.
Σημαντικό ποσό.
Αν όμως υπάρχουν σοβαρά στοιχεία ότι ο ίδιος ο κύριος φόρος έχει προσδιοριστεί λανθασμένα, μήπως η αμφισβήτηση είναι προτιμότερη;
Εδώ ακριβώς βρίσκεται η ουσία.
Δεν συγκρίνουμε απλώς ένα πρόστιμο πριν και μετά την έκπτωση. Συγκρίνουμε το συνολικό οικονομικό αποτέλεσμα κάθε νόμιμης επιλογής.
Όταν το λάθος είναι προφανές
Υπάρχουν περιπτώσεις στις οποίες ο καταλογισμός περιλαμβάνει πρόδηλη έλλειψη φορολογικής υποχρέωσης ή αριθμητικό ή υπολογιστικό λάθος.
Το άρθρο 74 του Κώδικα Φορολογικής Διαδικασίας προβλέπει ειδική διαδικασία ακύρωσης ή τροποποίησης της πράξης.
Η αίτηση υποβάλλεται, κατά κανόνα, μέσα σε τρία χρόνια από την κοινοποίηση, με τις ειδικές εξαιρέσεις του νόμου.
Προσοχή όμως.
Η διαδικασία αυτή δεν αντικαθιστά την ενδικοφανή προσφυγή και δεν αναστέλλει τις σχετικές προθεσμίες.
Ένα απλό λάθος στον χειρισμό των προθεσμιών μπορεί να στερήσει από την εταιρεία σημαντικές δυνατότητες αμφισβήτησης.
Αν δεν δικαιωθούμε στη ΔΕΔ, υπάρχει η δικαστική οδός
Η αρνητική απόφαση της ΔΕΔ δεν σημαίνει υποχρεωτικά ότι τελείωσε η υπόθεση.
Η εταιρεία μπορεί να προσφύγει στο αρμόδιο διοικητικό δικαστήριο μέσα στη νόμιμη προθεσμία, η οποία είναι κατά κανόνα 30 ημέρες, με ειδικές περιπτώσεις και κανόνες υπολογισμού.
Το αρμόδιο δικαστήριο εξαρτάται από το είδος και την αξία της διαφοράς.
Με βάση τις αλλαγές του Ν. 5172/2025, στις φορολογικές και τελωνειακές διαφορές ισχύει, κατά τον γενικό κανόνα, η ακόλουθη κατανομή:
- Έως 40.000 ευρώ: Μονομελές Διοικητικό Πρωτοδικείο.
- Πάνω από 40.000 και έως 250.000 ευρώ: Τριμελές Διοικητικό Πρωτοδικείο.
- Πάνω από 250.000 ευρώ: Τριμελές Διοικητικό Εφετείο, σε πρώτο και τελευταίο βαθμό.
Αυτό σημαίνει ότι δεν ακολουθούν όλες οι υποθέσεις την ίδια διαδρομή και δεν υπάρχει πάντοτε δυνατότητα έφεσης.
Επιπλέον, η δικαστική διαδικασία έχει οικονομικές προϋποθέσεις.
Προβλέπονται παράβολα, ενώ στις περιπτώσεις που εφαρμόζεται το άρθρο 93 παρ. 3 του Κώδικα Διοικητικής Δικονομίας, η έφεση προϋποθέτει καταβολή του 20% του κύριου φόρου, δασμού ή τέλους που οφείλεται σύμφωνα με την πρωτόδικη απόφαση, μέχρι την αρχική δικάσιμο, εκτός αν έχει χορηγηθεί η προβλεπόμενη αναστολή.
Η υπόθεση μπορεί, όπου το επιτρέπει ο νόμος, να φτάσει και στο Συμβούλιο της Επικρατείας με αίτηση αναίρεσης.
Αλλά η αναίρεση αφορά συγκεκριμένα νομικά ζητήματα, όχι νέα πλήρη εξέταση των πραγματικών περιστατικών.
Συνεπώς, πριν αποφασίσουμε ότι «θα πάμε μέχρι τέλους», πρέπει να γνωρίζουμε τι ακριβώς σημαίνει αυτό.
Άλλο η αμφισβήτηση του φόρου και άλλο η αντιμετώπιση της είσπραξης
Μια επιχείρηση μπορεί να έχει ασκήσει όλες τις προβλεπόμενες προσφυγές και ταυτόχρονα να βρίσκεται αντιμέτωπη με διαδικασίες είσπραξης.
Εδώ χρειάζεται να ξεχωρίσουμε δύο διαφορετικά πράγματα.
Η προσφυγή κατά του καταλογισμού αφορά τη νομιμότητα της φορολογικής πράξης.
Η ανακοπή κατά πράξεων διοικητικής εκτέλεσης αφορά συγκεκριμένες ενέργειες είσπραξης, όπως κατασχέσεις, με διαφορετικές διαδικασίες και προθεσμίες.
Παράλληλα, μπορούν να εξεταστούν οι νόμιμες δυνατότητες αναστολής και ρύθμισης οφειλών.
Η πάγια ρύθμιση προβλέπει, ανάλογα με την κατηγορία οφειλής και τις νόμιμες προϋποθέσεις, έως 24 ή 48 δόσεις.
Παράλληλα, το άρθρο 19 του Ν. 5313/2026 προβλέπει ειδική ρύθμιση έως 72 δόσεων για συγκεκριμένες παλαιές οφειλές, υπό πρόσθετες προϋποθέσεις, με προθεσμία υποβολής αίτησης έως τις 31 Δεκεμβρίου 2026.
Η συγκεκριμένη ρύθμιση δεν αποτελεί γενική δυνατότητα εξόφλησης νέων φορολογικών καταλογισμών του 2026. Κάθε περίπτωση απαιτεί χωριστή εξέταση.
Και κάτι ακόμη: η ρύθμιση μιας οφειλής δεν πρέπει να συγχέεται με την αμφισβήτηση της νομιμότητάς της.
Ο λογιστής δεν παραδίδει απλώς έναν φάκελο στον δικηγόρο
Εδώ βρίσκεται ένα σημείο που θεωρώ ιδιαίτερα σημαντικό.
Όταν ολοκληρώνεται ένας φορολογικός έλεγχος, ο ρόλος του λογιστή δεν τελειώνει με την παραλαβή της έκθεσης.
Αντίθετα, αρχίζει μια διαδικασία στην οποία η γνώση των πραγματικών οικονομικών δεδομένων της επιχείρησης μπορεί να αποδειχθεί καθοριστική.
Ο λογιστής γνωρίζει τα βιβλία, τις συναλλαγές, τα παραστατικά και τις οικονομικές δυνατότητες του πελάτη.
Ο εξειδικευμένος δικηγόρος γνωρίζει τα ένδικα μέσα, τη νομολογία και τις δικονομικές απαιτήσεις.
Η διοίκηση έχει την ευθύνη της τελικής επιχειρηματικής απόφασης.
Οι τρεις πλευρές πρέπει να λειτουργήσουν μαζί. Όχι παράλληλα και ασύνδετα.
Γιατί μπορεί να υπάρχει μια πολύ καλή νομική επιχειρηματολογία που δεν συνοδεύεται από επαρκή λογιστική τεκμηρίωση.
Όπως μπορεί να υπάρχει μια λογιστικά ορθή θέση που δεν προβάλλεται σωστά ή εμπρόθεσμα στη διοικητική ή δικαστική διαδικασία.
Και στις δύο περιπτώσεις, το αποτέλεσμα μπορεί να είναι δυσμενές.
Πέντε ερωτήματα πριν πάρουμε την τελική απόφαση
Κάθε επιχείρηση που βρίσκεται αντιμέτωπη με σοβαρό φορολογικό καταλογισμό πρέπει να απαντήσει σε πέντε ερωτήματα:
- Έχει ο έλεγχος ουσιαστικά ή νομικά σφάλματα που μπορούμε να αποδείξουμε;
- Ποιες προθεσμίες τρέχουν και ποιες ενέργειες πρέπει να γίνουν άμεσα;
- Πόσο κοστίζει η αποδοχή και πόσο η συνέχιση της αμφισβήτησης;
- Πώς προστατεύουμε τη ρευστότητα και τη λειτουργία της εταιρείας;
- Ποιο είναι το πραγματικό οικονομικό και νομικό αποτέλεσμα που επιδιώκουμε;
Οι απαντήσεις δεν είναι ίδιες για όλες τις επιχειρήσεις.
Υπάρχουν καταλογισμοί που πρέπει να αμφισβητηθούν μέχρι το τελευταίο επιτρεπόμενο στάδιο.
Υπάρχουν άλλοι στους οποίους η αποδοχή και η νόμιμη μείωση των προστίμων μπορεί να αποτελούν ορθολογική επιλογή.
Και υπάρχουν περιπτώσεις όπου η μεγαλύτερη πρόκληση είναι να διατηρηθεί η επιχείρηση λειτουργική μέχρι να ξεκαθαρίσει η διαφορά.
Δεν χρειάζονται ούτε βιαστικές υποχωρήσεις ούτε προσφυγές από πείσμα.
Χρειάζονται στοιχεία, σωστή αξιολόγηση και καθαρό σχέδιο.
Ο καταλογισμός δεν είναι το τέλος. Είναι η ώρα των σωστών αποφάσεων.
Ο φορολογικός έλεγχος είναι αναγκαίο εργαλείο για την εφαρμογή της φορολογικής νομοθεσίας.
Εξίσου αναγκαίο, όμως, είναι να γνωρίζει κάθε επιχείρηση ότι διαθέτει συγκεκριμένα δικαιώματα και νόμιμες διαδικασίες προστασίας.
Το ζητούμενο δεν είναι να αμφισβητούμε κάθε καταλογισμό ανεξαρτήτως πραγματικών δεδομένων.
Ούτε να αποδεχόμαστε κάθε πράξη επειδή προέρχεται από τη Φορολογική Διοίκηση.
Το ζητούμενο είναι να αξιολογούμε σωστά.
Να διορθώνουμε ό,τι είναι εσφαλμένο. Να αξιοποιούμε τις δυνατότητες που δίνει ο νόμος. Να αποφεύγουμε περιττές επιβαρύνσεις. Και να προστατεύουμε την επιχειρηματική δραστηριότητα χωρίς να παραγνωρίζουμε τις φορολογικές υποχρεώσεις.
Γιατί μετά τον φορολογικό έλεγχο δεν κρίνεται μόνο αν μια εταιρεία θα δικαιωθεί. Κρίνεται και αν θα έχει πάρει τις σωστές αποφάσεις για να φτάσει μέχρι εκεί.