ανάγνωση σε: 10 λεπτά
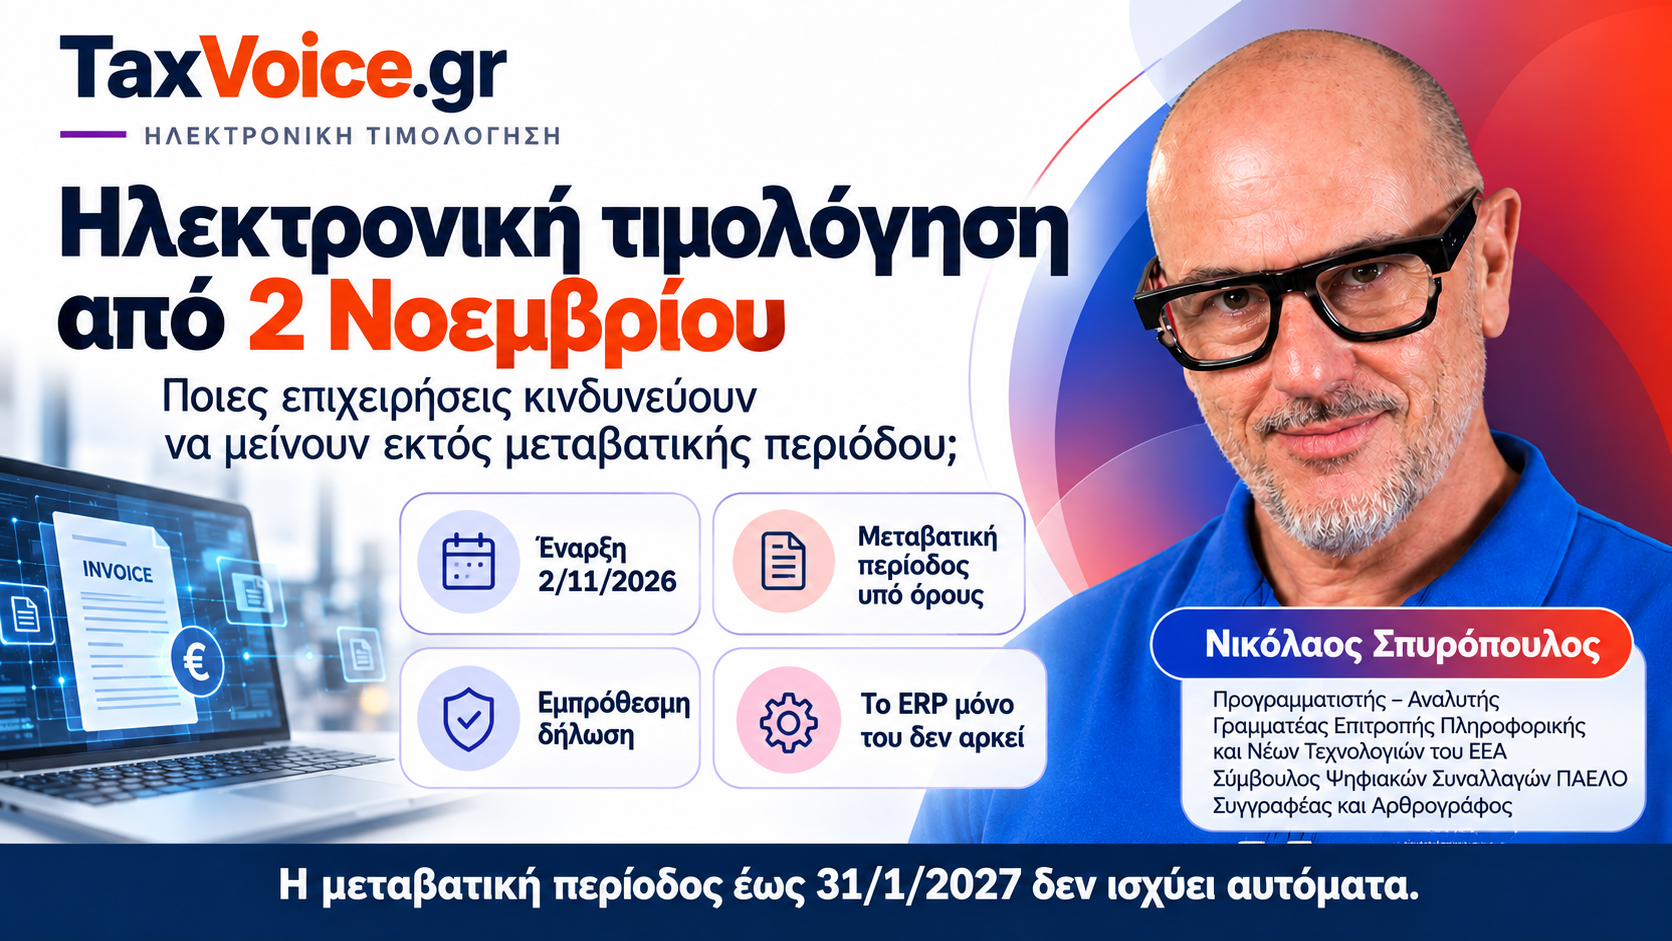
Η αντίστροφη μέτρηση για τη δεύτερη περίοδο της υποχρεωτικής ηλεκτρονικής τιμολόγησης έχει ξεκινήσει. Οι επιχειρήσεις που δεν έχουν ακόμη προχωρήσει στις απαραίτητες ενέργειες πρέπει να γνωρίζουν ότι η παράταση έως τις 31 Ιανουαρίου 2027 δεν είναι αυτόματη. Η δυνατότητα σταδιακής προσαρμογής συνδέεται με συγκεκριμένες προϋποθέσεις που πρέπει να έχουν εκπληρωθεί εγκαίρως.
Η 2α Νοεμβρίου 2026 αποτελεί πλέον μια καθοριστική ημερομηνία για χιλιάδες Ελληνικές επιχειρήσεις. Από την ημέρα αυτή τίθεται σε εφαρμογή η δεύτερη περίοδος της υποχρεωτικής ηλεκτρονικής τιμολόγησης, σύμφωνα με την απόφαση Α.1197/2026, η οποία τροποποίησε το αρχικό χρονοδιάγραμμα της Α.1128/2025.
Παρότι η νέα απόφαση παρέχει τη δυνατότητα σταδιακής προσαρμογής έως τις 31 Ιανουαρίου 2027, δεν σημαίνει ότι όλες οι επιχειρήσεις μπορούν να συνεχίσουν να εκδίδουν τιμολόγια με τον προηγούμενο τρόπο μέχρι τότε.
Η διάκριση αυτή είναι ιδιαίτερα σημαντική, καθώς η μεταβατική περίοδος αποτελεί εξαίρεση από τον γενικό κανόνα υποχρεωτικής έκδοσης ηλεκτρονικών τιμολογίων και προϋποθέτει συγκεκριμένες διαδικασίες.
Ποιες επιχειρήσεις αφορά η 2α Νοεμβρίου 2026;
Η δεύτερη περίοδος εφαρμογής αφορά τις επιχειρήσεις που δεν εντάχθηκαν στην πρώτη περίοδο της υποχρεωτικής ηλεκτρονικής τιμολόγησης.
Υπενθυμίζεται ότι η πρώτη περίοδος αφορούσε επιχειρήσεις με ακαθάριστα έσοδα άνω του 1.000.000 ευρώ, βάσει των δεδομένων της δήλωσης φορολογίας εισοδήματος του φορολογικού έτους 2023.
Για τις λοιπές επιχειρήσεις, η υποχρέωση αρχίζει στις 2 Νοεμβρίου 2026 και αφορά τις συναλλαγές που προσδιορίζονται από το σχετικό κανονιστικό πλαίσιο, κυρίως τιμολογήσεις προς άλλες επιχειρήσεις, αλλά και τις λοιπές προβλεπόμενες κατηγορίες συναλλαγών.
Οι επιχειρήσεις αυτές πρέπει να εκδίδουν ηλεκτρονικά τιμολόγια μέσω των προβλεπόμενων καναλιών, δηλαδή μέσω πιστοποιημένου Παρόχου ηλεκτρονικής τιμολόγησης ή των δωρεάν εφαρμογών timologio και myDATAapp της ΑΑΔΕ.
Η παράταση έως τις 31 Ιανουαρίου 2027 δεν ισχύει αυτόματα
Το σημαντικότερο σημείο της Α.1197/2026 είναι ότι προβλέπει μια ειδική μεταβατική περίοδο από τις 2 Νοεμβρίου 2026 έως και τις 31 Ιανουαρίου 2027.
Κατά το χρονικό αυτό διάστημα επιτρέπεται, υπό προϋποθέσεις, η παράλληλη χρήση των προηγούμενων τρόπων έκδοσης και διαβίβασης παραστατικών.
Αυτό σημαίνει ότι μια επιχείρηση μπορεί να συνεχίσει προσωρινά να εκδίδει τιμολόγια μέσω του εμπορικού ή λογιστικού της προγράμματος, ακόμη και χωρίς να έχει ολοκληρωθεί η παραγωγική λειτουργία ηλεκτρονικής τιμολόγησης μέσω Παρόχου, εφόσον έχει εκπληρώσει τις προϋποθέσεις της μεταβατικής διάταξης.
Αντίστοιχα, στις προβλεπόμενες περιπτώσεις εξακολουθεί να επιτρέπεται προσωρινά η χρήση των λοιπών τρόπων έκδοσης και διαβίβασης που αναγνωρίζει η σχετική απόφαση.
Ωστόσο, για την αξιοποίηση αυτής της δυνατότητας απαιτείται να έχει υποβληθεί εμπρόθεσμα η προβλεπόμενη δήλωση και να έχει δηλωθεί ημερομηνία έναρξης χρήσης των σχετικών υπηρεσιών το αργότερο έως τις 2 Νοεμβρίου 2026.
Επομένως, η ημερομηνία της 31ης Ιανουαρίου 2027 δεν πρέπει να αντιμετωπίζεται ως γενική παράταση της υποχρέωσης.
Τι πρέπει να κάνουν οι επιχειρήσεις που επιλέγουν Πάροχο;
Οι επιχειρήσεις που επιλέγουν την ηλεκτρονική τιμολόγηση μέσω πιστοποιημένου Παρόχου πρέπει να προχωρήσουν εγκαίρως στη σχετική σύμβαση και να διασφαλίσουν ότι θα πραγματοποιηθεί η προβλεπόμενη δήλωση έναρξης ηλεκτρονικής έκδοσης στοιχείων.
Σύμφωνα με την Α.1112/2025, ο Πάροχος υποβάλλει τη δήλωση μέσω της ψηφιακής πύλης myAADE το αργότερο εντός δέκα ημερών από την έναρξη ισχύος της σύμβασης.
Η επιχείρηση ενημερώνεται ηλεκτρονικά για την υποβολή της δήλωσης και έχει δυνατότητα αποδοχής ή απόρριψής της εντός δέκα ημερών. Εφόσον η προθεσμία παρέλθει χωρίς ενέργεια, η αποδοχή τεκμαίρεται.
Ιδιαίτερη προσοχή χρειάζεται στο γεγονός ότι η απλή υπογραφή μιας σύμβασης δεν αρκεί από μόνη της για να αποδείξει την πλήρωση όλων των προϋποθέσεων της μεταβατικής περιόδου.
Πρέπει να ελεγχθεί ότι έχει πραγματοποιηθεί η απαιτούμενη δήλωση, ότι τα στοιχεία είναι σωστά και ότι η ημερομηνία έναρξης χρήσης εμπίπτει στο προβλεπόμενο χρονικό όριο.
Τι ισχύει για τις επιχειρήσεις που χρησιμοποιούν timologio ή myDATAapp;
Η νομοθεσία αναγνωρίζει και τη δυνατότητα συμμόρφωσης μέσω των δωρεάν εφαρμογών της ΑΑΔΕ.
Η επιχείρηση μπορεί να επιλέξει την εφαρμογή timologio ή το myDATAapp για την ηλεκτρονική έκδοση των παραστατικών της, χωρίς να είναι απαραίτητη η σύναψη σύμβασης με ιδιωτικό Πάροχο.
Για την αξιοποίηση, όμως, της μεταβατικής περιόδου, η Α.1197/2026 αναφέρεται ρητά στην εμπρόθεσμη δήλωση χρήσης της εφαρμογής timologio, με ημερομηνία έναρξης χρήσης το αργότερο έως τις 2 Νοεμβρίου 2026.
Η επιλογή του timologio καλύπτει επίσης τη χρήση του myDATAapp, σύμφωνα με τις οδηγίες της ΑΑΔΕ.
Οι επιχειρήσεις πρέπει συνεπώς να διακρίνουν τη δυνατότητα χρήσης μιας δωρεάν εφαρμογής από τις ειδικές δηλωτικές προϋποθέσεις που απαιτούνται για τη σταδιακή συμμόρφωση.
Αρκεί το ERP για την υποχρεωτική ηλεκτρονική τιμολόγηση;
Ένα από τα συνηθέστερα ερωτήματα της αγοράς αφορά τις επιχειρήσεις που ήδη χρησιμοποιούν εμπορικό ή λογιστικό πρόγραμμα και διαβιβάζουν κανονικά τα παραστατικά τους στο myDATA.
Η διαβίβαση δεδομένων στο myDATA μέσω ενός ERP δεν ταυτίζεται από μόνη της με την υποχρεωτική ηλεκτρονική τιμολόγηση.
Μετά την έναρξη εφαρμογής της υποχρέωσης, το ERP πρέπει να υποστηρίζει την έκδοση ηλεκτρονικών τιμολογίων μέσω ενός από τα αναγνωρισμένα κανάλια.
Στην πράξη, αυτό μπορεί να πραγματοποιείται μέσω διασύνδεσης του ERP με πιστοποιημένο Πάροχο ηλεκτρονικής τιμολόγησης.
Κατά τη μεταβατική περίοδο, το ERP μπορεί να εξακολουθήσει να χρησιμοποιείται με τους προηγούμενους τρόπους έκδοσης και διαβίβασης, αλλά μόνο εφόσον πληρούνται οι προβλεπόμενες προϋποθέσεις.
Από την 1η Φεβρουαρίου 2027, με βάση το ισχύον σήμερα χρονοδιάγραμμα, η ειδική αυτή μεταβατική δυνατότητα παύει και οι υπόχρεες επιχειρήσεις οφείλουν να έχουν ολοκληρώσει τη συμμόρφωσή τους.
Τι συμβαίνει αν μια επιχείρηση δεν προλάβει;
Εδώ βρίσκεται και ο μεγαλύτερος κίνδυνος.
Επιχείρηση που δεν πληροί τις προϋποθέσεις της μεταβατικής περιόδου δεν μπορεί να θεωρεί ότι έχει αυτομάτως δικαίωμα να συνεχίσει την έκδοση τιμολογίων με τους προηγούμενους τρόπους μέχρι τις 31 Ιανουαρίου 2027.
Από τη στιγμή που υπάγεται στην υποχρεωτική εφαρμογή, οφείλει να χρησιμοποιεί τον νόμιμο τρόπο ηλεκτρονικής τιμολόγησης.
Η ΑΑΔΕ διευκρινίζει ότι η μη έκδοση ηλεκτρονικού τιμολογίου, όταν αυτό απαιτείται, αντιμετωπίζεται ως μη έκδοση τιμολογίου, με εφαρμογή των προβλεπόμενων κυρώσεων του Κώδικα Φορολογικής Διαδικασίας.
Αυτό δεν σημαίνει ότι επιβάλλεται αυτόματα ένα συγκεκριμένο πρόστιμο σε κάθε περίπτωση. Οι συνέπειες πρέπει να προσδιορίζονται σύμφωνα με το είδος της παράβασης και τις εφαρμοστέες διατάξεις.
Το ουσιαστικό πρόβλημα είναι ότι η επιχείρηση μπορεί να βρεθεί χωρίς νόμιμο τρόπο έκδοσης των τιμολογίων της μέσω της διαδικασίας που χρησιμοποιούσε μέχρι σήμερα.
Ο ρόλος του λογιστή γίνεται καθοριστικός
Για τα λογιστικά γραφεία, η εφαρμογή της υποχρεωτικής ηλεκτρονικής τιμολόγησης δημιουργεί μια πρόσθετη ανάγκη ελέγχου των πελατών τους.
Δεν αρκεί να επιβεβαιώνεται ότι τα παραστατικά εμφανίζονται στο myDATA.
Πρέπει να είναι γνωστό ποιο κανάλι ηλεκτρονικής τιμολόγησης έχει επιλέξει κάθε επιχείρηση, αν έχει ολοκληρωθεί η απαιτούμενη διαδικασία δήλωσης και αν η μετάβαση στον νέο τρόπο έκδοσης μπορεί να πραγματοποιηθεί χωρίς διακοπή της καθημερινής λειτουργίας της.
Ιδιαίτερη προσοχή απαιτείται σε επιχειρήσεις που εκδίδουν μεγάλο αριθμό τιμολογίων, διαθέτουν πολλαπλά σημεία έκδοσης ή χρησιμοποιούν ειδικές εμπορικές εφαρμογές που χρειάζονται διασύνδεση με Πάροχο.
Η έγκαιρη προετοιμασία δεν αποτελεί πλέον μόνο τεχνικό ζήτημα. Αποτελεί μέρος της φορολογικής συμμόρφωσης.
Η 2α Νοεμβρίου είναι η πραγματική προθεσμία προετοιμασίας
Η νέα απόφαση έδωσε περισσότερο χρόνο προσαρμογής στην αγορά, αλλά δεν μετέτρεψε την υποχρεωτική ηλεκτρονική τιμολόγηση σε προαιρετική διαδικασία.
Οι επιχειρήσεις πρέπει να αντιμετωπίσουν την 2α Νοεμβρίου 2026 ως ουσιαστικό ορόσημο συμμόρφωσης και όχι να μεταφέρουν όλες τις ενέργειές τους στο τέλος Ιανουαρίου.
Ειδικά όσες επιθυμούν να αξιοποιήσουν τη μεταβατική περίοδο χρειάζεται να εξετάσουν άμεσα αν πληρούν τις δηλωτικές και χρονικές προϋποθέσεις.
Η ηλεκτρονική τιμολόγηση δεν αποτελεί πλέον ένα μελλοντικό τεχνολογικό έργο. Είναι μια συγκεκριμένη φορολογική υποχρέωση που επηρεάζει τον τρόπο με τον οποίο η επιχείρηση εκδίδει, διαβιβάζει και διαχειρίζεται τα παραστατικά της.
Και σε αυτή τη μετάβαση, η σωστή προετοιμασία πριν από την έναρξη εφαρμογής είναι πολύ πιο σημαντική από την αναζήτηση λύσης μετά τη λήξη της προθεσμίας.