ανάγνωση σε: 16 λεπτά
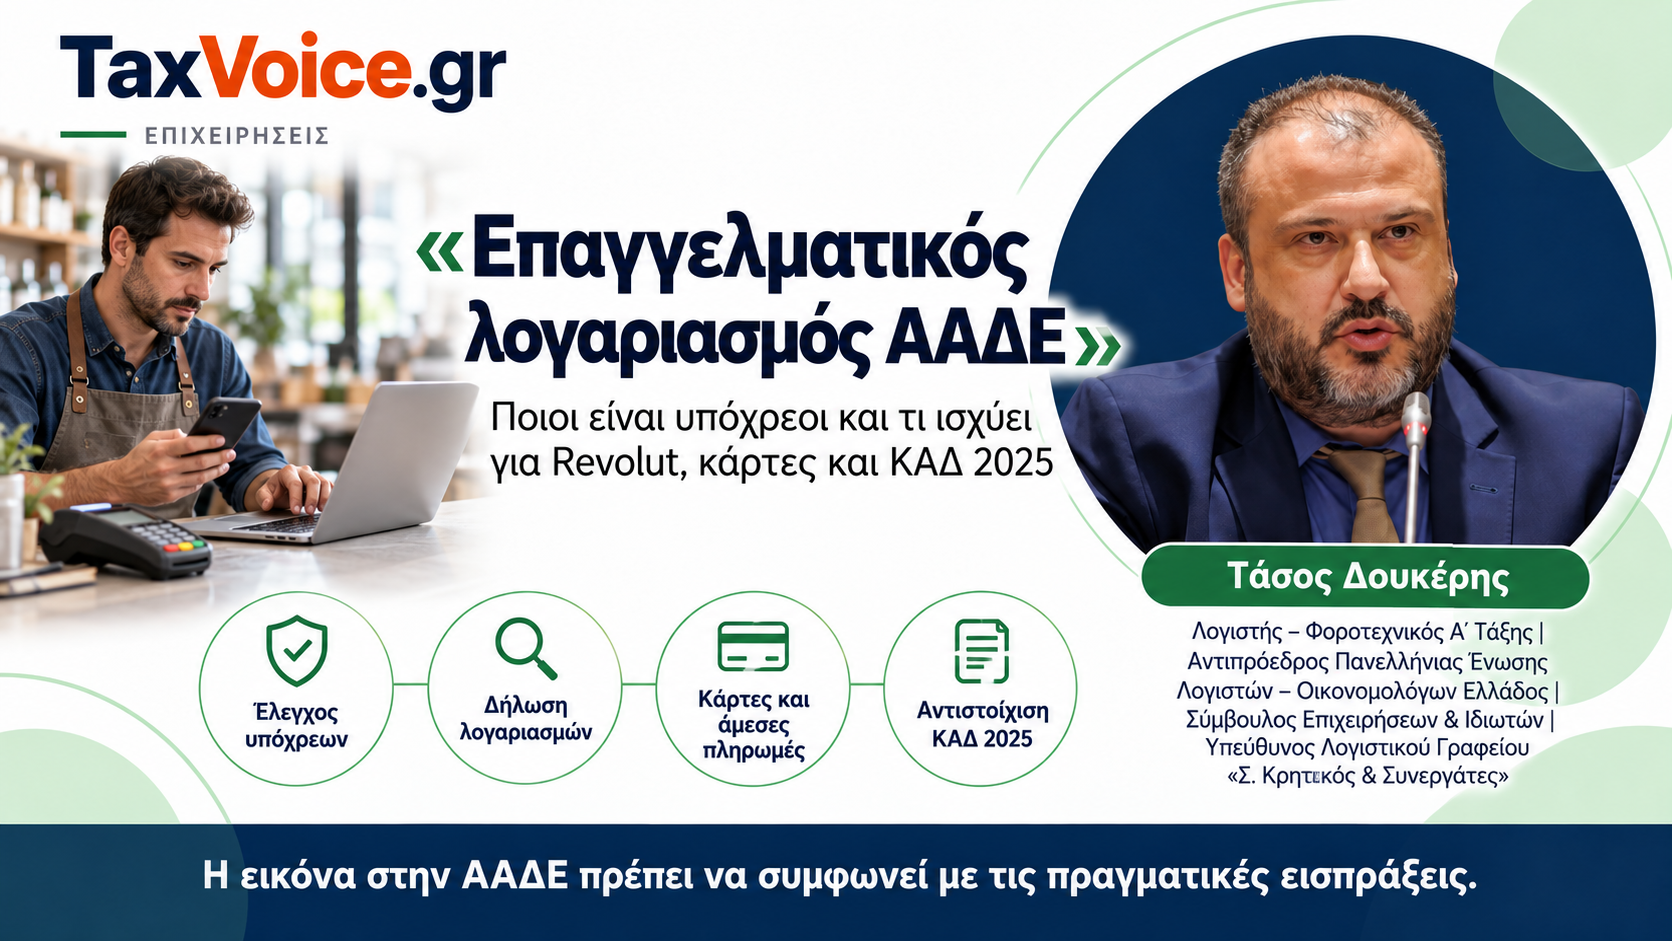
Πότε είναι υποχρεωτικός ο επαγγελματικός λογαριασμός, τι πρέπει να ελέγξουν οι επιχειρήσεις μετά την αλλαγή των ΚΑΔ και πού χρειάζεται προσοχή σε λογαριασμούς είσπραξης, Revolut και πρόστιμα
Ο επαγγελματικός λογαριασμός δεν είναι πλέον μία απομονωμένη καταχώριση που έγινε κάποτε στην ΑΑΔΕ και τελείωσε.
Στην πράξη συνδέεται με τη δραστηριότητα της επιχείρησης, τις συναλλαγές με ιδιώτες, τους λογαριασμούς στους οποίους καταλήγουν οι εισπράξεις, τα τερματικά αποδοχής καρτών, τις άμεσες πληρωμές και τα δεδομένα που εμφανίζονται στα πληροφοριακά συστήματα της φορολογικής διοίκησης.
Εδώ βρίσκεται και το συχνότερο λάθος.
Μια επιχείρηση μπορεί να διαθέτει τερματικό καρτών και να θεωρεί ότι έχει εκπληρώσει όλες τις σχετικές υποχρεώσεις. Μπορεί να έχει ενεργοποιήσει άμεσες πληρωμές και να πιστεύει ότι το θέμα έχει κλείσει. Ή μπορεί να χρησιμοποιεί λογαριασμό που η τράπεζα χαρακτηρίζει «επαγγελματικό» και να θεωρεί ότι αυτός έχει δηλωθεί αυτομάτως στην ΑΑΔΕ.
Τίποτε από αυτά δεν πρέπει να θεωρείται δεδομένο.
Ο σωστός έλεγχος ξεκινά από ένα διαφορετικό ερώτημα:
Η εικόνα που έχει σήμερα η ΑΑΔΕ συμφωνεί με τον τρόπο με τον οποίο πραγματικά λειτουργεί και εισπράττει η επιχείρηση;
Ποιοι είναι πραγματικά υπόχρεοι
Το πρώτο φίλτρο είναι η συναλλαγή με καταναλωτή.
Το ισχύον πλαίσιο αφορά πληρωμές που πραγματοποιούνται από φυσικά πρόσωπα τα οποία ενεργούν ως καταναλωτές, δηλαδή για λόγους που δεν εμπίπτουν στην εμπορική, επιχειρηματική ή επαγγελματική δραστηριότητά τους.
Από εκεί και πέρα χρειάζεται μία κρίσιμη διάκριση.
Η υποχρέωση αποδοχής των προβλεπόμενων μέσων πληρωμής συνδέεται είτε με την παροχή υπηρεσιών σε καταναλωτές είτε με δραστηριότητες που υπάγονται στο προβλεπόμενο πεδίο εφαρμογής.
Αυτό σημαίνει ότι δεν είναι σωστό κάθε έλεγχος να ξεκινά και να τελειώνει στην ερώτηση:
«Είναι ο ΚΑΔ μου στη λίστα;»
Για μια επιχείρηση που παρέχει υπηρεσίες σε καταναλωτές, η ίδια η φύση των συναλλαγών έχει σημασία. Για τις λοιπές δραστηριότητες, ο έλεγχος του ΚΑΔ παραμένει κρίσιμος.
Αντίθετα, όταν μία επιχείρηση πραγματοποιεί αποκλειστικά συναλλαγές με άλλες επιχειρήσεις ή επαγγελματίες που ενεργούν στο πλαίσιο της δραστηριότητάς τους, απουσιάζει το στοιχείο της συναλλαγής με καταναλωτή.
Αν όμως υπάρχουν παράλληλα και συναλλαγές με ιδιώτες, η εικόνα αλλάζει και η υποχρέωση πρέπει να επανεξεταστεί.
Υπάρχουν και ειδικές περιπτώσεις. Το ισχύον πλαίσιο προβλέπει εξαίρεση για πρόσωπα με αναπηρία όρασης σε ποσοστό 80% και άνω, ενώ επιχείρηση που βρίσκεται σε κατάσταση αδράνειας δεν αντιμετωπίζεται με τον ίδιο τρόπο όσο διαρκεί η αδράνεια.
Οι ΚΑΔ 2025 απαιτούν νέο έλεγχο
Από την 1η Μαρτίου 2026 ισχύει η νέα ονοματολογία ΚΑΔ 2025.
Η ΑΑΔΕ προχώρησε σε αυτοματοποιημένη αντιστοίχιση των παλαιών ΚΑΔ με τους νέους κωδικούς.
Αυτό όμως δεν σημαίνει ότι κάθε αντιστοίχιση πρέπει να θεωρηθεί σωστή χωρίς έλεγχο.
Ειδικά όταν από τη δραστηριότητα εξαρτώνται υποχρεώσεις σχετικές με μέσα πληρωμών και επαγγελματικούς λογαριασμούς, δεν αρκεί να εξετάζεται μόνο ο αριθμός ΚΑΔ που εμφανίζεται σήμερα στο μητρώο.
Πρέπει να ελέγχονται η πραγματική δραστηριότητα, ο νέος ΚΑΔ και η επίσημη αντιστοίχισή του με τον προηγούμενο.
Η ΑΑΔΕ διαθέτει πλέον και βεβαίωση αντιστοίχισης ΚΑΔ 2008 με ΚΑΔ 2025, η οποία μπορεί να χρησιμοποιείται για την τεκμηρίωση της μεταβολής.
Υπάρχει μάλιστα μία προθεσμία που αυτή την περίοδο είναι ιδιαίτερα σημαντική.
Έως και τις 30 Οκτωβρίου 2026 προβλέπεται δυνατότητα διόρθωσης, μεταβολής ή αφαίρεσης ΚΑΔ που προέκυψε από την αυτόματη αντιστοίχιση χωρίς πρόστιμο, εφόσον συντρέχουν οι προβλεπόμενες προϋποθέσεις.
Για επιχείρηση που δεν έχει ακόμη ελέγξει την αντιστοίχιση, η περίοδος μέχρι το τέλος Οκτωβρίου είναι επομένως κρίσιμη.
Το ότι η τράπεζα ονομάζει έναν λογαριασμό «επαγγελματικό» δεν αρκεί
Άλλο είναι ο χαρακτηρισμός ενός τραπεζικού προϊόντος και άλλο η δήλωσή του ως επαγγελματικού λογαριασμού στην ΑΑΔΕ.
Η δήλωση πραγματοποιείται στην ειδική ηλεκτρονική εφαρμογή της φορολογικής διοίκησης.
Για τις περιπτώσεις στις οποίες υπάρχει σχετική υποχρέωση προβλέπεται προθεσμία ενός μήνα από την έναρξη της δραστηριότητας που υπάγεται στο σχετικό πλαίσιο.
Αντίστοιχα, κάθε μεταβολή στους δηλωμένους επαγγελματικούς λογαριασμούς πρέπει να γνωστοποιείται μέσα στην προβλεπόμενη προθεσμία.
Αν οι επαγγελματικές συναλλαγές πραγματοποιούνται μέσω περισσότερων λογαριασμών, πρέπει να εξετάζεται η δήλωση όλων των λογαριασμών που χρησιμοποιούνται πραγματικά στις συναλλαγές αυτές.
Δεν αρκεί να επιλεγεί ένας μόνο επειδή η επιχείρηση τον θεωρεί «κύριο».
Δεν αρκεί η καταχώριση του λογαριασμού
Η εισαγωγή ενός λογαριασμού στην εφαρμογή δεν σημαίνει πάντοτε ότι η διαδικασία ολοκληρώθηκε.
Όπου υπάρχει διεθνής αριθμός τραπεζικού λογαριασμού, αυτός χρησιμοποιείται στη δήλωση και ακολουθεί η διαδικασία επιβεβαίωσης από τον πάροχο υπηρεσιών πληρωμών.
Αν ο λογαριασμός δεν επιβεβαιωθεί, μπορεί να απενεργοποιηθεί.
Γι’ αυτό ο σωστός έλεγχος δεν είναι μόνο:
«Βλέπω τον λογαριασμό στην εφαρμογή;»
Πρέπει να εξετάζεται και η κατάστασή του.
Άλλο ένας λογαριασμός που βρίσκεται ακόμη προς επιβεβαίωση και άλλο ένας λογαριασμός για τον οποίο η διαδικασία έχει ολοκληρωθεί επιτυχώς.
Τερματικά καρτών και επαγγελματικός λογαριασμός είναι διαφορετικές αλλά συνδεδεμένες υποχρεώσεις
Το Μητρώο Μέσων Πληρωμών και η εφαρμογή Επαγγελματικού Λογαριασμού είναι διαφορετικά πληροφοριακά συστήματα.
Τα ενεργά τερματικά αποδοχής καρτών διαβιβάζονται κατά κανόνα αυτοματοποιημένα στην ΑΑΔΕ από τους παρόχους.
Η επιχείρηση δεν χρειάζεται επομένως να επαναδηλώνει μηχανικά κάθε τερματικό που έχει ήδη διαβιβαστεί σωστά.
Χρειάζεται όμως να ελέγχει την εικόνα που εμφανίζεται.
Αν κάποιο τερματικό δεν έχει δηλωθεί ή επικαιροποιηθεί από τον πάροχο ή εμφανίζονται λανθασμένα στοιχεία, απαιτείται η προβλεπόμενη διορθωτική ενέργεια.
Τα δύο συστήματα παραμένουν διαφορετικά, αλλά πλέον συνδέονται λειτουργικά.
Κατά την εγγραφή σε υπηρεσίες αποδοχής καρτών ελέγχεται αν ο λογαριασμός στον οποίο εκκαθαρίζονται οι συναλλαγές περιλαμβάνεται στους επαγγελματικούς λογαριασμούς που έχουν δηλωθεί στην ΑΑΔΕ.
Άρα ο λογαριασμός στον οποίο καταλήγουν οι εισπράξεις από κάρτες δεν μπορεί πλέον να εξετάζεται αποκομμένα από την εικόνα του επαγγελματικού λογαριασμού.
Άμεσες πληρωμές: η ενεργοποίηση από μόνη της δεν αρκεί
Από την 1η Δεκεμβρίου 2025 το πλαίσιο των άμεσων πληρωμών έχει επεκταθεί και στα νομικά πρόσωπα στις συναλλαγές που εμπίπτουν στη σχετική υποχρέωση.
Το κρίσιμο σημείο όμως δεν είναι μόνο αν η υπηρεσία άμεσων πληρωμών έχει ενεργοποιηθεί.
Πρέπει να γνωρίζουμε σε ποιον λογαριασμό καταλήγουν οι εισπράξεις.
Κατά την εγγραφή σε υπηρεσία άμεσης πληρωμής ελέγχεται αν ο λογαριασμός που χρησιμοποιείται περιλαμβάνεται στους επαγγελματικούς λογαριασμούς που έχουν δηλωθεί στην ΑΑΔΕ.
Άρα η απάντηση:
«Έχω ενεργοποιήσει τις άμεσες πληρωμές»
δεν αρκεί.
Πρέπει να συμφωνούν μεταξύ τους η υπηρεσία πληρωμής, ο πραγματικός λογαριασμός είσπραξης και η εικόνα που έχει η φορολογική διοίκηση.
Revolut: εδώ δεν χωρούν γενικεύσεις
Η Revolut είναι ίσως το σημείο στο οποίο δημιουργούνται οι περισσότερες λανθασμένες απαντήσεις.
Συχνά ακούγεται η φράση:
«Η ΑΑΔΕ δέχεται Revolut.»
Η διατύπωση αυτή, χωρίς άλλη εξήγηση, είναι υπερβολικά γενική.
Πρέπει να διαχωρίσουμε τρία διαφορετικά ζητήματα.
Ένας λογαριασμός Revolut μπορεί να λειτουργεί κανονικά ως τραπεζικός ή λογαριασμός πληρωμών.
Εφόσον πρόκειται για επαγγελματικό λογαριασμό αλλοδαπής, μπορεί να υπάρχει και υποχρέωση αναγραφής του στο Ε3.
Αυτό όμως δεν σημαίνει ότι η αναγραφή του στο Ε3 ισοδυναμεί με δήλωση επαγγελματικού λογαριασμού στην ειδική εφαρμογή της ΑΑΔΕ.
Οι δύο διαδικασίες είναι διαφορετικές.
Για να θεωρηθεί ότι ένας συγκεκριμένος λογαριασμός Revolut καλύπτει και την ειδική υποχρέωση του επαγγελματικού λογαριασμού, πρέπει να μπορεί να καταχωριστεί στην εφαρμογή και να ολοκληρωθεί επιτυχώς η προβλεπόμενη διαδικασία επιβεβαίωσής του.
Δεν αρκεί ότι υπάρχει ένας έγκυρος αριθμός λογαριασμού.
Δεν αρκεί ότι χρησιμοποιείται για επαγγελματικές συναλλαγές.
Και δεν αρκεί ότι έχει καταχωριστεί στο Ε3.
Αν η ειδική διαδικασία δεν ολοκληρώνεται και ο λογαριασμός δεν επιβεβαιώνεται, δεν είναι ασφαλές η επιχείρηση να βασίζεται σε αυτόν ως μοναδικό λογαριασμό για την εκπλήρωση της συγκεκριμένης υποχρέωσης.
Άλλο λοιπόν η λειτουργία ενός λογαριασμού αλλοδαπής.
Άλλο η αναγραφή του στο Ε3.
Και άλλο η επιτυχής δήλωση και επιβεβαίωσή του στην εφαρμογή Επαγγελματικού Λογαριασμού.
Κοινός λογαριασμός και άλλες ειδικές περιπτώσεις
Ιδιαίτερη προσοχή χρειάζονται οι κοινοί λογαριασμοί.
Κοινός λογαριασμός με περισσότερους συνδικαιούχους μπορεί να δηλωθεί ως επαγγελματικός από έναν από αυτούς, με βάση τις ειδικές προϋποθέσεις που ισχύουν.
Για νομικά πρόσωπα και νομικές οντότητες υπάρχουν επίσης ειδικές περιπτώσεις κατά τις οποίες μπορεί να δηλωθεί λογαριασμός στον οποίο δικαιούχος είναι νόμιμος εκπρόσωπος ή μέλος, εφόσον πληρούνται οι σχετικές προϋποθέσεις.
Η ονομασία του τραπεζικού προϊόντος επίσης δεν αποτελεί από μόνη της καθοριστικό κριτήριο.
Λογαριασμός ταμιευτηρίου, όψεως ή σε συνάλλαγμα δεν αποκλείεται αυτομάτως μόνο λόγω της ονομασίας του.
Αντίθετα, λογαριασμός που χρησιμοποιεί λογιστής, δικηγόρος, ασφαλιστής ή άλλος επαγγελματίας αποκλειστικά για την εξόφληση υποχρεώσεων τρίτων δεν μετατρέπεται για τον λόγο αυτό σε δικό του επαγγελματικό λογαριασμό.
Μπορούν να γίνονται προσωπικές κινήσεις;
Ο επαγγελματικός λογαριασμός προορίζεται για συναλλαγές που αφορούν την εμπορική, επιχειρηματική ή επαγγελματική δραστηριότητα.
Η πραγματοποίηση όμως μίας προσωπικής συναλλαγής μέσω ήδη δηλωμένου επαγγελματικού λογαριασμού δεν σημαίνει από μόνη της ότι ενεργοποιείται το ειδικό πρόστιμο της μη δήλωσης επαγγελματικού λογαριασμού.
Αυτό δεν σημαίνει ότι είναι καλή πρακτική να αναμειγνύονται συστηματικά προσωπικές και επιχειρηματικές κινήσεις.
Ο καθαρός διαχωρισμός τους παραμένει η ασφαλέστερη λογιστική, φορολογική και ελεγκτική επιλογή.
Επαγγελματικός λογαριασμός δεν σημαίνει αυτόματα εκπιπτόμενη δαπάνη
Υπάρχει ακόμη μία συχνή σύγχυση.
Η δήλωση επαγγελματικού λογαριασμού είναι μία υποχρέωση.
Η αποδοχή πληρωμών με κάρτες και άμεσες πληρωμές είναι άλλη.
Και η φορολογική αναγνώριση μιας επιχειρηματικής δαπάνης είναι διαφορετικό ζήτημα.
Το γεγονός ότι μία δαπάνη πληρώθηκε από δηλωμένο επαγγελματικό λογαριασμό δεν την καθιστά αυτομάτως φορολογικά εκπεστέα.
Η αναγνώρισή της κρίνεται με βάση τις γενικές και ειδικές προϋποθέσεις της φορολογικής νομοθεσίας.
Αντίστοιχα, το γεγονός ότι μία επιχείρηση διαθέτει σωστά δηλωμένο επαγγελματικό λογαριασμό δεν αποδεικνύει ότι έχει εκπληρώσει όλες τις υποχρεώσεις της σχετικά με τα μέσα πληρωμών.
Τα πρόστιμα δεν είναι όλα ίδια
Η μη δήλωση επαγγελματικού λογαριασμού από υπόχρεο επισύρει πρόστιμο 1.000 ευρώ.
Η εκπρόθεσμη αρχική δήλωση, καθώς και η εκπρόθεσμη γνωστοποίηση μεταβολής επαγγελματικού λογαριασμού, επισύρουν πρόστιμο 100 ευρώ.
Αν ένας λογαριασμός απενεργοποιηθεί επειδή δεν ολοκληρώθηκε η απαιτούμενη επιβεβαίωση και δεν γίνει η προβλεπόμενη διορθωτική ενέργεια, μπορεί να αντιμετωπιστεί ως περίπτωση μη δήλωσης επαγγελματικού λογαριασμού.
Διαφορετική παράβαση είναι η μη συμμόρφωση με την υποχρέωση αποδοχής των προβλεπόμενων μέσων πληρωμής.
Για την παράβαση αυτή προβλέπεται πρόστιμο 1.500 ευρώ, με τις ειδικότερες δυνατότητες μείωσης που προβλέπει το ισχύον πλαίσιο.
Άρα άλλο είναι το πρόστιμο που αφορά τον επαγγελματικό λογαριασμό και άλλο εκείνο που αφορά την υποχρέωση αποδοχής μέσων πληρωμής.
Η διάκριση είναι ουσιαστική, γιατί στην πράξη οι δύο παραβάσεις συχνά συγχέονται.
Ο έλεγχος που πρέπει να γίνει σήμερα
Ο σωστός έλεγχος δεν ξεκινά από το τι θυμόμαστε ότι δηλώθηκε πριν από δύο ή τρία χρόνια.
Ξεκινά από τη σημερινή πραγματική εικόνα της επιχείρησης.
Πρώτα πρέπει να ελεγχθούν οι ενεργοί ΚΑΔ 2025 και, όπου απαιτείται, η επίσημη αντιστοίχισή τους με τους παλαιότερους ΚΑΔ.
Μέχρι τις 30 Οκτωβρίου 2026 πρέπει επίσης να εξεταστεί αν υπάρχει δυνατότητα διόρθωσης της αυτόματης αντιστοίχισης χωρίς πρόστιμο.
Στη συνέχεια ελέγχεται αν η επιχείρηση πραγματοποιεί συναλλαγές με καταναλωτές και με ποιον τρόπο εμπίπτει στο ισχύον πλαίσιο.
Μετά εξετάζεται η εφαρμογή Επαγγελματικού Λογαριασμού.
Δεν αρκεί να εμφανίζεται ένας λογαριασμός. Πρέπει να διαπιστωθεί ποιοι λογαριασμοί χρησιμοποιούνται πραγματικά στις επαγγελματικές συναλλαγές, ποιοι πρέπει να έχουν δηλωθεί και αν έχει ολοκληρωθεί επιτυχώς η επιβεβαίωσή τους.
Χωριστά ελέγχεται το Μητρώο Μέσων Πληρωμών και αν τα ενεργά τερματικά εμφανίζονται σωστά.
Το επόμενο βήμα είναι να εντοπιστεί πού καταλήγουν στην πράξη οι εισπράξεις από κάρτες και πού οι άμεσες πληρωμές.
Αν χρησιμοποιείται λογαριασμός εξωτερικού, δεν αρκεί να λειτουργεί κανονικά από τραπεζικής πλευράς.
Πρέπει να εξεταστούν χωριστά η αναγραφή του στο Ε3, όπου απαιτείται, και η επιτυχής δήλωση και επιβεβαίωσή του στην εφαρμογή Επαγγελματικού Λογαριασμού, όταν υπάρχει σχετική υποχρέωση.
Ο επαγγελματικός λογαριασμός δεν είναι πλέον μία δήλωση που έγινε κάποτε και ξεχάστηκε.
Είναι το σημείο στο οποίο συναντώνται η πραγματική δραστηριότητα της επιχείρησης, οι ΚΑΔ, οι συναλλαγές με καταναλωτές, οι λογαριασμοί είσπραξης, τα μέσα πληρωμών και τα δεδομένα που διαθέτει η φορολογική διοίκηση.
Γι’ αυτό η σωστή ερώτηση δεν είναι πλέον:
«Έχω δηλώσει έναν επαγγελματικό λογαριασμό;»
Η σωστή ερώτηση είναι:
«Η εικόνα που έχει σήμερα η ΑΑΔΕ συμφωνεί με τον τρόπο που πραγματικά εισπράττει η επιχείρησή μου;»