ανάγνωση σε: 6 λεπτά
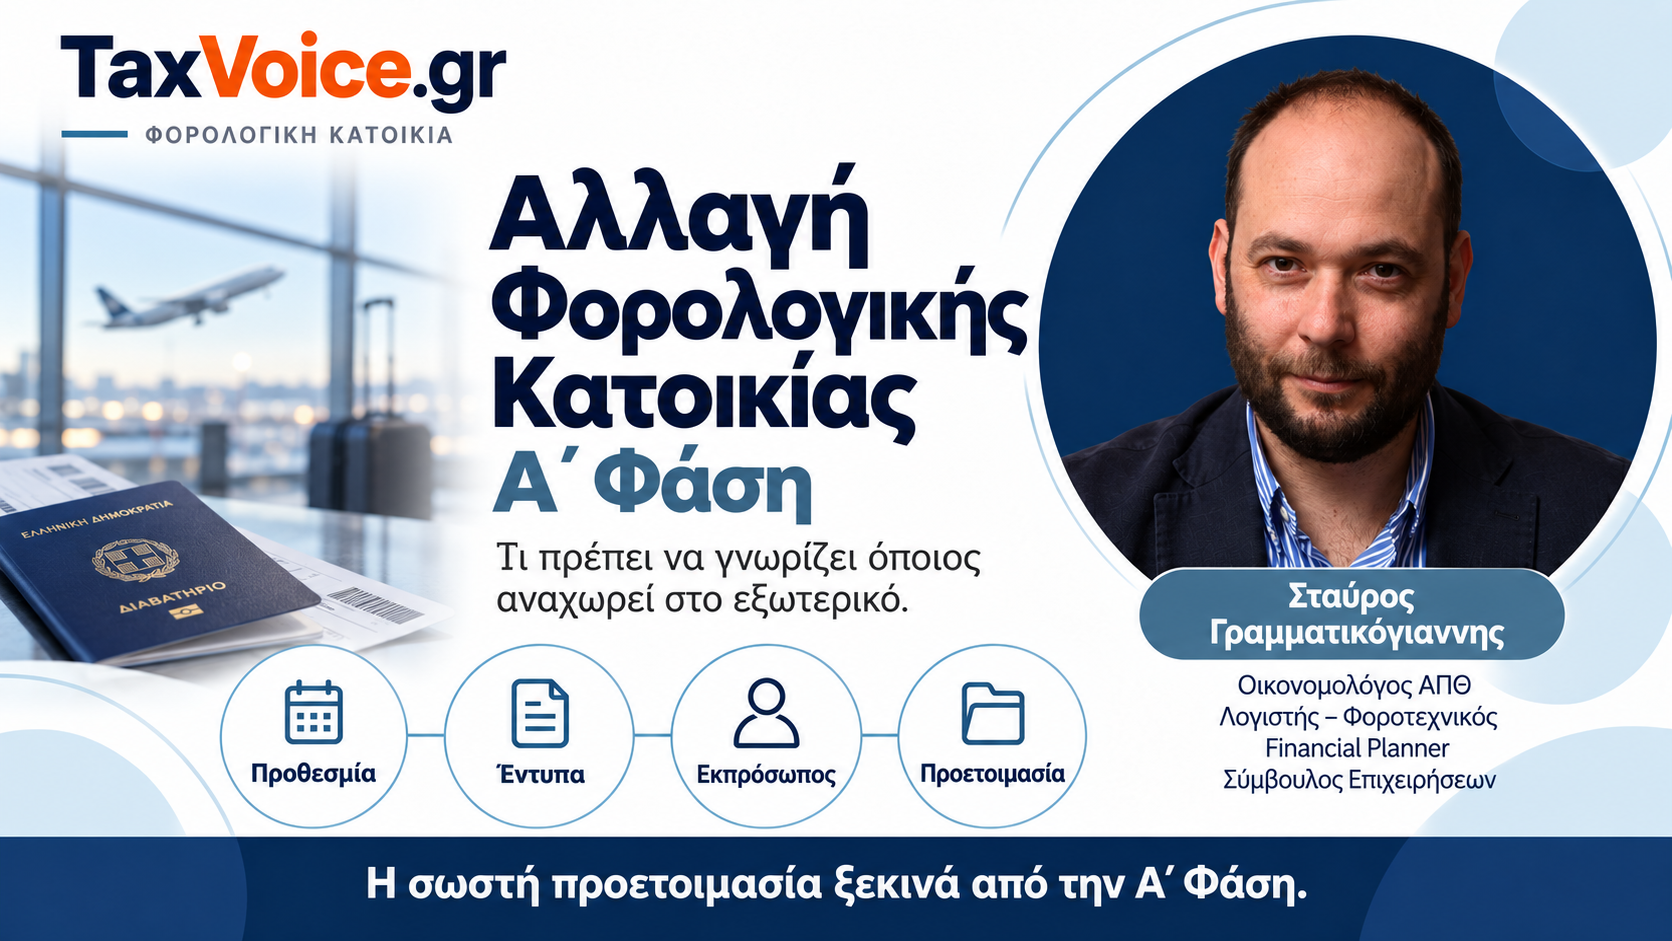
Του Σταύρου Γραμματικόγιαννη
Οικονομολόγος ΑΠΘ | Λογιστής – Φοροτεχνικός | Financial Planner | Σύμβουλος Επιχειρήσεων
Η μεταβολή της φορολογικής κατοικίας είναι από τα θέματα που, ενώ φαίνονται απλά στα λόγια, στην πράξη κρύβουν παγίδες που μπορούν να κοστίσουν ακριβά σε όποιον δεν προσέξει τις προθεσμίες. Στο γραφείο μας το βλέπουμε συχνά: πελάτες που μεταναστεύουν, στελέχη που μετατίθενται σε θυγατρικές του εξωτερικού, ελεύθεροι επαγγελματίες που αποφασίζουν να εγκατασταθούν μόνιμα αλλού.
Σε όλες αυτές τις περιπτώσεις, η διαδικασία δεν ολοκληρώνεται με μια απλή δήλωση «φεύγω»· απαιτεί συγκεκριμένα βήματα, σε συγκεκριμένο χρονικό πλαίσιο, με το νομοθετικό υπόβαθρο της ΠΟΛ 1201/2017 (ΦΕΚ 4441/Β΄) να θέτει τους κανόνες κατ’ εφαρμογή των άρθρων του Ν. 4172/2013 (ΚΦΕ) και του Ν. 4174/2013 (ΚΦΔ).
Σε αυτό το πρώτο άρθρο θα σταθώ στην Α΄ Φάση της διαδικασίας, δηλαδή στα όσα πρέπει να γίνουν αμέσως μετά την αναχώρηση, πριν καν μπούμε στο κομμάτι της τεκμηρίωσης που ακολουθεί αργότερα μέσα στο έτος.
Η κρίσιμη προθεσμία
Το πρώτο πράγμα που πρέπει να έχει στο μυαλό του κάθε φορολογούμενος και κάθε λογιστής που τον καθοδηγεί είναι η ημερομηνία. Η αίτηση της Α΄ Φάσης πρέπει να έχει κατατεθεί έως την τελευταία εργάσιμη ημέρα του πρώτου δεκαημέρου Μαρτίου του φορολογικού έτους που ακολουθεί το έτος αναχώρησης. Αν κάποιος, δηλαδή, μετέφερε την κατοικία του το 2026, η προθεσμία λήγει τις πρώτες ημέρες του Μαρτίου 2027.
Χάσιμο αυτής της προθεσμίας δεν σημαίνει απλώς καθυστέρηση· μπορεί να οδηγήσει σε απόρριψη του αιτήματος για το συγκεκριμένο φορολογικό έτος, με ό,τι αυτό συνεπάγεται για διπλή φορολόγηση εισοδήματος.
Τα τέσσερα έντυπα που απαιτούνται
Η ΑΑΔΕ έχει τυποποιήσει τη διαδικασία γύρω από τέσσερα έγγραφα, τα οποία πρέπει να υποβληθούν όλα μαζί, ψηφιακά, μέσω της ιστοσελίδας της (aade.gr) και συγκεκριμένα μέσω της ψηφιακής υπηρεσίας «Τα αιτήματά μου»:
Το Έντυπο Α110, όπου ο φορολογούμενος δηλώνει ρητά τη μεταβολή της φορολογικής του κατοικίας σε κατοικία εξωτερικού. Εδώ δεν αρκεί μια γενική δήλωση πρόθεσης· απαιτείται να προσδιοριστεί με ακρίβεια τόσο η χώρα υποδοχής όσο και το συγκεκριμένο χρονικό διάστημα που αφορά η μεταβολή. Αυτή η ακρίβεια δεν είναι τυπικότητα· είναι το σημείο αναφοράς για όλα όσα θα ζητηθούν στη συνέχεια.
Το Έντυπο Δ210, το οποίο έρχεται στο παιχνίδι όταν ο φορολογούμενος επιθυμεί να ορίσει φορολογικό εκπρόσωπο στην Ελλάδα, κάτι που στην πράξη συνιστώ σχεδόν πάντα, γιατί διευκολύνει την επικοινωνία με τη Δ.Ο.Υ. για ζητήματα που μπορεί να προκύψουν μετά την αναχώρηση. Και εδώ ισχύει η ίδια λογική ακρίβειας: χώρα εξωτερικού, χρονικό διάστημα, αλλά και η πλήρης ταχυδρομική διεύθυνση στην αλλοδαπή.
Δύο Υπεύθυνες Δηλώσεις του Ν. 1599/1986, με θεωρημένο το γνήσιο της υπογραφής: η μία για τον ορισμό του φορολογικού εκπροσώπου από τον φορολογούμενο, και η δεύτερη για την αποδοχή αυτού του ορισμού από το πρόσωπο που αναλαμβάνει τον ρόλο. Δύο διαφορετικές δηλώσεις, δύο διαφορετικές υπογραφές: σημείο που συχνά παραβλέπεται και δημιουργεί καθυστερήσεις στην εξέταση του αιτήματος.
Μια πρακτική παρατήρηση
Αυτό που θέλω να τονίσω σε όσους διαβάζουν αυτό το άρθρο, είτε είναι συνάδελφοι λογιστές είτε φορολογούμενοι που ετοιμάζονται να μεταναστεύσουν, είναι ότι η Α΄ Φάση λειτουργεί ως δήλωση πρόθεσης και θεμελίωσης του αιτήματος, όχι ως η οριστική απόδειξη της μεταβολής.
Η απόδειξη, με τα σχετικά πιστοποιητικά φορολογικής κατοικίας και τα δικαιολογητικά περί πραγματικής εγκατάστασης, έρχεται στη Β΄ Φάση, με διαφορετική προθεσμία (τέλος πρώτου δεκαημέρου Σεπτεμβρίου) και σαφώς αυξημένες απαιτήσεις τεκμηρίωσης.
Το να ξεκινήσει κανείς σωστά από την Α΄ Φάση, με σωστά συμπληρωμένα έντυπα και εντός προθεσμίας, είναι αυτό που δίνει τον απαραίτητο χρόνο και την ασφάλεια για να προετοιμαστεί σωστά και η Β΄ Φάση, για την οποία θα μιλήσουμε σε επόμενο άρθρο.
Νομοθετικό πλαίσιο: ΠΟΛ 1201/2017 (ΦΕΚ 4441/Β΄) – Απόφαση του Διοικητή της Α.Α.Δ.Ε.: «Διαδικασία μεταβολής της φορολογικής κατοικίας κατ’ εφαρμογή των διατάξεων του Ν.4172/2013 και του Ν.4174/2013».