ανάγνωση σε: 7 λεπτά
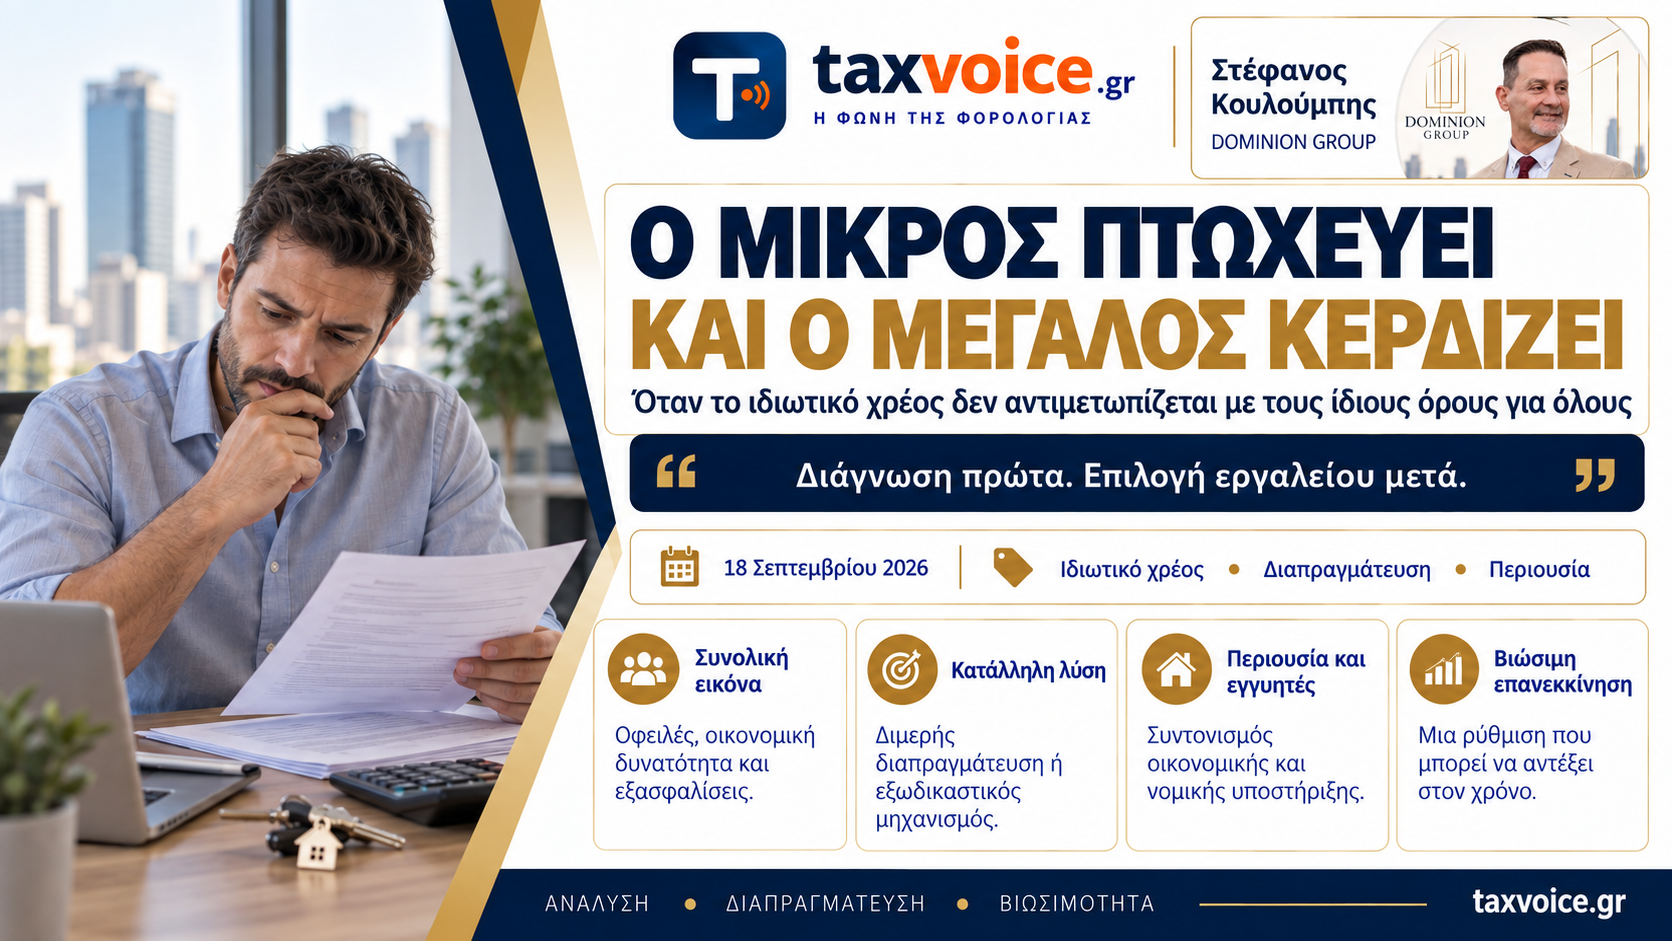
Όταν το ιδιωτικό χρέος δεν αντιμετωπίζεται με τους ίδιους όρους για όλους.
Στην πράξη του ιδιωτικού χρέους υπάρχει μια πραγματικότητα που συχνά δεν αποτυπώνεται στους νόμους, στις πλατφόρμες και στις επίσημες διαδικασίες:
ο μικρός οφειλέτης και ο μεγάλος επιχειρηματίας δεν ξεκινούν από την ίδια θέση.
Ο πρώτος συνήθως βρίσκεται αντιμέτωπος με μία ή περισσότερες οφειλές, περιορισμένη ρευστότητα, πίεση χρόνου και συχνά με την απειλή αναγκαστικών μέτρων.
Ο δεύτερος διαθέτει συνήθως καλύτερη πρόσβαση σε συμβούλους, νομική υποστήριξη, χρηματοδότηση, εναλλακτικές λύσεις και μεγαλύτερη διαπραγματευτική ισχύ.
Και αυτό αλλάζει πολύ περισσότερο από όσο νομίζουμε την τελική έκβαση μιας υπόθεσης.
Το πρόβλημα δεν είναι μόνο «πόσα χρωστάς»
Όταν κάποιος βρίσκεται απέναντι σε τράπεζα, servicer ή άλλον πιστωτή, η πρώτη ερώτηση συνήθως είναι:
«Πόσο είναι η οφειλή;»
Στην πραγματικότητα όμως, αυτό είναι μόνο η αρχή.
Χρειάζεται να εξεταστούν:
- ποια είναι η πραγματική οικονομική δυνατότητα του οφειλέτη,
- ποια περιουσία διαθέτει,
- ποιες εξασφαλίσεις υπάρχουν,
- αν υπάρχουν συνοφειλέτες ή εγγυητές,
- ποιο είναι το ιστορικό της απαίτησης,
- αν υπάρχει ενεργή διαδικασία πλειστηριασμού ή άλλο αναγκαστικό μέτρο,
- αν υπάρχει δυνατότητα διμερούς διαπραγμάτευσης,
- αν συμφέρει ο εξωδικαστικός μηχανισμός,
- και αν απαιτείται παράλληλα νομική ενέργεια.
Η σωστή λύση λοιπόν δεν προκύπτει μόνο από έναν αριθμό.
Προκύπτει από τη συνολική εικόνα.
Ο μικρός οφειλέτης διαπραγματεύεται με λιγότερα εργαλεία
Ο μικρός επαγγελματίας, ο ελεύθερος επαγγελματίας, ο οικογενειάρχης ή η μικρή επιχείρηση συνήθως φτάνουν στη διαπραγμάτευση όταν το πρόβλημα έχει ήδη γίνει πιεστικό.
Έχουν χαθεί χρόνος και επιλογές.
Υπάρχουν ληξιπρόθεσμες οφειλές.
Μπορεί να έχουν προηγηθεί καταγγελίες, διαταγές πληρωμής ή άλλες νομικές ενέργειες.
Και πολλές φορές η συζήτηση ξεκινά από λάθος σημείο:
«Πόση δόση μπορώ να πληρώνω κάθε μήνα;»
Αυτό όμως δεν είναι πάντα το σωστό πρώτο ερώτημα.
Πριν συζητηθεί η δόση, πρέπει να έχει αποσαφηνιστεί:
τι ακριβώς ζητείται, με ποια βάση ζητείται και ποια λύση μπορεί πραγματικά να είναι βιώσιμη.
Διμερής συμφωνία ή εξωδικαστικός;
Δεν υπάρχει μία λύση που να ταιριάζει σε όλους.
Για κάποιους ο εξωδικαστικός μηχανισμός μπορεί να αποτελέσει χρήσιμο εργαλείο.
Για άλλους, μία στοχευμένη διμερής διαπραγμάτευση με servicer ή πιστωτή μπορεί να αποδώσει καλύτερα.
Σε άλλες περιπτώσεις, όταν υπάρχουν νομικά ζητήματα, βάρη, ακίνητη περιουσία, εγγυήσεις ή επικείμενος πλειστηριασμός, απαιτείται συνδυασμός οικονομικής και νομικής στρατηγικής.
Το λάθος είναι να θεωρούμε ότι η διαδικασία πρέπει να ακολουθεί πάντα την ίδια διαδρομή.
Η σωστή προσέγγιση είναι:
διάγνωση πρώτα — επιλογή εργαλείου μετά.
Και όταν υπάρχει ακίνητο;
Εδώ το ιδιωτικό χρέος συναντά πολλές φορές το real estate.
Ένας οφειλέτης μπορεί να διαθέτει ακίνητο το οποίο:
- μπορεί να αξιοποιηθεί,
- μπορεί να πωληθεί,
- μπορεί να χρησιμοποιηθεί για μερική εξόφληση,
- ή μπορεί να αποτελέσει τη βάση μιας συνολικής συμφωνίας με τον πιστωτή.
Όμως η πώληση ενός ακινήτου με βάρη δεν είναι μια απλή συναλλαγή.
Χρειάζεται συντονισμός μεταξύ:
- οφειλέτη,
- αγοραστή,
- πιστωτή ή servicer,
- δικηγόρου,
- συμβολαιογράφου,
- και πολλές φορές μηχανικού ή εκτιμητή.
Ο πραγματικός στόχος δεν είναι απλώς να πωληθεί ένα ακίνητο.
Ο στόχος είναι να κλείσει σωστά η οφειλή και να απελευθερωθεί η περιουσία.
Οι εγγυητές δεν πρέπει να αντιμετωπίζονται σαν υποσημείωση
Ένα ακόμη κρίσιμο κεφάλαιο είναι οι εγγυητές.
Πολύ συχνά ένας άνθρωπος υπέγραψε πριν από χρόνια ως εγγυητής χωρίς να αντιλαμβάνεται ότι μπορεί κάποια στιγμή να βρεθεί απέναντι σε μια πολύ μεγάλη απαίτηση.
Σε αυτές τις περιπτώσεις πρέπει να εξεταστούν:
- το ύψος και η έκταση της εγγύησης,
- οι όροι της σύμβασης,
- η εξέλιξη της βασικής οφειλής,
- οι δυνατότητες διαπραγμάτευσης,
- και η πραγματική οικονομική θέση του εγγυητή.
Η αντιμετώπισή του δεν μπορεί να είναι μηχανική.
Το πραγματικό ζητούμενο: βιώσιμη επανεκκίνηση
Σε μια υπόθεση ιδιωτικού χρέους δεν αρκεί να πούμε:
«Κάναμε ρύθμιση.»
Αν η ρύθμιση δεν μπορεί να εξυπηρετηθεί, απλώς μεταθέσαμε το πρόβλημα.
Αν ο οφειλέτης υπογράψει κάτι που δεν αντέχει οικονομικά, τότε η συμφωνία μπορεί να μετατραπεί σε νέα αφετηρία αποτυχίας.
Η σωστή λύση πρέπει να μπορεί να σταθεί στον χρόνο.
Να προστατεύει, όσο είναι δυνατόν, την οικονομική λειτουργία του οφειλέτη.
Να λαμβάνει υπόψη την περιουσία του.
Να συνδέει τη νομική πραγματικότητα με την οικονομική δυνατότητα.
Και κυρίως να του επιτρέπει να επιστρέψει σε μια κατάσταση κανονικότητας.
Δεν χρειάζονται μόνο ρυθμίσεις. Χρειάζονται λύσεις.
Η εμπειρία δείχνει ότι οι περισσότερες δύσκολες υποθέσεις δεν λύνονται με ένα μόνο εργαλείο.
Χρειάζονται συνδυασμό:
οικονομικής ανάλυσης, διαπραγμάτευσης, νομικής υποστήριξης και σωστής αξιοποίησης της περιουσίας.
Και αυτό ίσως είναι το σημαντικότερο συμπέρασμα.
Ο μικρός οφειλέτης δεν χρειάζεται να αντιμετωπίζεται ως ένας ακόμη αριθμός σε ένα χαρτοφυλάκιο.
Χρειάζεται να έχει πρόσβαση σε πραγματικές επιλογές.
Γιατί μια οικονομία δεν κερδίζει όταν ένας άνθρωπος ή μια επιχείρηση παραμένουν μόνιμα εγκλωβισμένοι στο παρελθόν τους.
Κερδίζει όταν μπορούν, με υπευθυνότητα και ρεαλισμό, να επιστρέψουν στην οικονομική ζωή.