ανάγνωση σε: 3 λεπτά
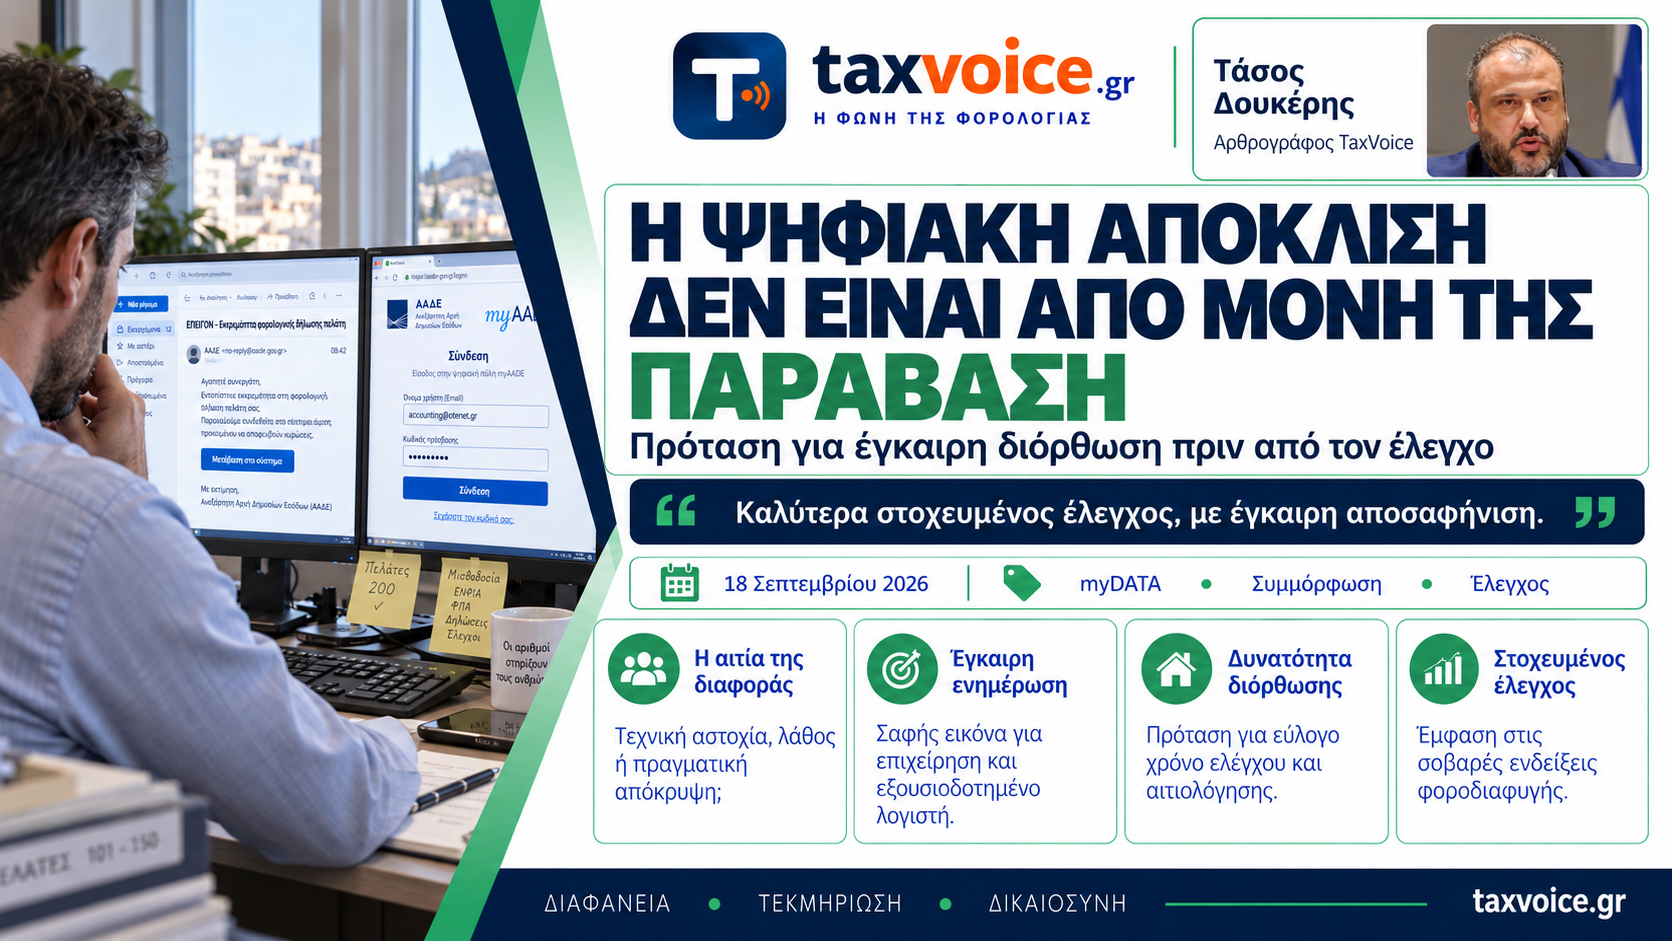
Οι αυτοματοποιημένες διασταυρώσεις μπορούν να κάνουν τον φορολογικό έλεγχο ταχύτερο και ακριβέστερο. Για να είναι όμως και δικαιότερος, χρειάζεται ένας σαφής μηχανισμός έγκαιρης διόρθωσης όταν η απόκλιση δεν συνδέεται με πραγματική φοροδιαφυγή.
Η κατεύθυνση της ψηφιοποίησης της φορολογικής διοίκησης είναι σωστή. Το myDATA, η ηλεκτρονική τιμολόγηση και η διασύνδεση πληροφοριών περιορίζουν τα κενά και δίνουν στη διοίκηση τη δυνατότητα να εντοπίζει ασυμφωνίες πολύ γρηγορότερα.
Η μεγαλύτερη ελεγκτική δυνατότητα, όμως, δημιουργεί και μεγαλύτερη ευθύνη στην αξιολόγηση του ευρήματος.
Ένα πληροφοριακό σύστημα μπορεί να διαπιστώσει ότι δύο στοιχεία δεν συμφωνούν. Δεν γνωρίζει πάντοτε γιατί. Πίσω από τη διαφορά μπορεί να υπάρχει απόκρυψη συναλλαγής. Μπορεί όμως να υπάρχει ακύρωση, πιστωτικό στοιχείο, λανθασμένη διαβίβαση, τεχνική αστοχία, διαφορετικός χρόνος ενημέρωσης ή ανθρώπινο λάθος.
Αυτό το σημείο θεωρώ ότι χρειάζεται θεσμική παρέμβαση.
Για αποκλίσεις που δεν εμφανίζουν σοβαρές ενδείξεις φοροδιαφυγής, πρέπει να δημιουργηθεί ένα προελεγκτικό στάδιο ψηφιακής συμμόρφωσης. Η επιχείρηση και ο εξουσιοδοτημένος λογιστής να βλέπουν με σαφήνεια ποιο στοιχείο παρουσιάζει πρόβλημα και να έχουν εύλογο χρόνο να το ελέγξουν, να το αιτιολογήσουν ή να το διορθώσουν.
Δεν πρόκειται για ανοχή απέναντι στην παραβατικότητα. Η συστηματική απόκρυψη, οι επαναλαμβανόμενες ανεξήγητες αποκλίσεις και οι σοβαρές ενδείξεις φοροδιαφυγής πρέπει να οδηγούν κανονικά στον ελεγκτικό μηχανισμό. Μια τεχνική ή διορθώσιμη ασυμφωνία, όμως, δεν είναι λογικό να παράγει από μόνη της έναν ολόκληρο κύκλο διοικητικής επιβάρυνσης.
Ο Κώδικας Φορολογικής Διαδικασίας ήδη αναγνωρίζει τη δυνατότητα του φορολογουμένου να διατυπώσει τις απόψεις του πριν από τον οριστικό διορθωτικό προσδιορισμό μετά τον έλεγχο. Η τεχνολογία επιτρέπει σήμερα να μεταφερθεί η λογική της έγκαιρης αποσαφήνισης ακόμη νωρίτερα.
Το ζητούμενο δεν είναι λιγότερος έλεγχος. Είναι καλύτερα στοχευμένος έλεγχος, ώστε η διοίκηση να αφιερώνει την αυστηρότητά της εκεί όπου υπάρχει πραγματική παραβατικότητα και όχι εκεί όπου υπάρχει ένα λάθος που μπορεί να διορθωθεί εγκαίρως.