
ανάγνωση σε: 16 λεπτά
Το άρθρο 14 του Κώδικα Φορολογικής Διαδικασίας δίνει ένα σημαντικό εργαλείο στον εξουσιοδοτημένο λογιστή, όταν το σύνολο των σχετικών πληροφοριών εσόδων και εξόδων έχει διαβιβαστεί στο myDATA
Του Νικόλαου Σπυρόπουλου
Ο φορολογικός έλεγχος δεν είναι μία διαδικασία που πρέπει να αντιμετωπίζεται με φόβο ή με αυτοσχεδιασμούς. Χρειάζεται γνώση, σωστή προετοιμασία και, κυρίως, τη συμμετοχή του λογιστή που γνωρίζει την πραγματική εικόνα της επιχείρησης.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η περίπτωση των επιχειρήσεων που τηρούν απλογραφικό λογιστικό σύστημα. Ο Κώδικας Φορολογικής Διαδικασίας προβλέπει ότι, υπό συγκεκριμένες προϋποθέσεις, ο φορολογούμενος δεν υποχρεούται να παραδώσει αντίγραφο των βιβλίων του στον φορολογικό έλεγχο.
Αυτό δεν σημαίνει ότι καταργούνται τα απλογραφικά βιβλία. Δεν σημαίνει ότι η επιχείρηση απαλλάσσεται από την υποχρέωση τήρησης αξιόπιστων λογιστικών αρχείων. Δεν σημαίνει επίσης ότι μπορεί να αγνοήσει μία πρόσκληση ελέγχου ή να αρνηθεί την παράδοση άλλων παραστατικών και αποδεικτικών στοιχείων.
Σημαίνει, όμως, ότι υπάρχει μία ειδική νομοθετική δυνατότητα, την οποία πρέπει να γνωρίζει και να αξιοποιεί σωστά ο εξουσιοδοτημένος λογιστής-φοροτεχνικός.
Τι προβλέπει το άρθρο 14 του ΚΦΔ
Ο ν. 5104/2024, με τον οποίο θεσπίστηκε ο Κώδικας Φορολογικής Διαδικασίας, δημοσιεύθηκε στο ΦΕΚ Α΄ 58/19.04.2024.
Σύμφωνα με τον γενικό κανόνα της παραγράφου 2 του άρθρου 14, όταν η Φορολογική Διοίκηση απευθύνει έγγραφη πρόσκληση, τα αντίγραφα των λογιστικών αρχείων, των βιβλίων, των στοιχείων και των συναφών εγγράφων παρέχονται μέσα σε δέκα εργάσιμες ημέρες. Όταν τα βιβλία τηρούνται ή τα στοιχεία εκδίδονται ηλεκτρονικά, παρέχονται αντίγραφα των ηλεκτρονικών αρχείων.
Αμέσως μετά, όμως, η παράγραφος 3 του ίδιου άρθρου εισάγει μία ειδική εξαίρεση:
«Φορολογούμενος που τηρεί βιβλία σύμφωνα με το απλογραφικό λογιστικό σύστημα δεν υποχρεούται να παράσχει αντίγραφο των βιβλίων του για τα φορολογικά έτη, για τα οποία δηλώνει ότι το σύνολο των σχετικών πληροφοριών εσόδων και εξόδων έχει διαβιβασθεί στην ψηφιακή πλατφόρμα “myDATA”.»
Η διατύπωση είναι σαφής. Εφόσον πληρούνται οι προϋποθέσεις, ο φορολογούμενος δεν υποχρεούται να παραδώσει αντίγραφο των απλογραφικών βιβλίων του για τα συγκεκριμένα φορολογικά έτη.
Το πλήρες κείμενο του ν. 5104/2024 είναι διαθέσιμο στην ιστοσελίδα του taxvoice
Δεν πρόκειται για αυτόματη απαλλαγή σε όλους αλλά μόνο στα απλογραφικά βιβλία ( Βιβλία Εσόδων Εξόδων)
Η συγκεκριμένη εξαίρεση δεν εφαρμόζεται αυτόματα σε κάθε επιχείρηση που χρησιμοποιεί το myDATA.
Ο φορολογούμενος πρέπει να τηρεί απλογραφικό λογιστικό σύστημα. Η δήλωση πρέπει να αφορά συγκεκριμένα φορολογικά έτη (μετά myDATA) και το σημαντικότερο, πρέπει να έχει διαβιβαστεί στο myDATA το σύνολο των σχετικών πληροφοριών εσόδων και εξόδων.
Δεν αρκεί να έχουν διαβιβαστεί μόνο τα έσοδα. Δεν αρκεί να εμφανίζονται στην πλατφόρμα τα περισσότερα έξοδα. Δεν αρκεί να υπάρχει μία γενική συμφωνία των συνολικών ποσών. Πρέπει να έχει προηγηθεί πραγματικός έλεγχος της πληρότητας και της ορθότητας των διαβιβάσεων.
Αυτός ο έλεγχος δεν μπορεί να γίνεται πρόχειρα ούτε μόνο με βάση όσα βλέπει ο επιχειρηματίας στην οθόνη του. Απαιτεί λογιστική και φορολογική γνώση.
Ο λογιστής είναι ο φυσικός σύμμαχος της επιχείρησης
Το κρίσιμο σημείο δεν είναι απλώς να γνωρίζει κάποιος ότι υπάρχει μία εξαίρεση στον νόμο. Το κρίσιμο είναι να μπορεί να κρίνει αν η επιχείρηση πληροί πραγματικά τις προϋποθέσεις για να την επικαλεστεί.
Ο επιχειρηματίας βλέπει ένα παραστατικό αγοράς. Ο λογιστής, όμως, πρέπει να γνωρίζει αν η συγκεκριμένη δαπάνη εκπίπτει από τα ακαθάριστα έσοδα, αν ο ΦΠΑ της εκπίπτει ολικά ή μερικά, αν υπάρχει περιορισμός έκπτωσης, αν απαιτείται διαφορετικός φορολογικός χειρισμός και αν η διαβίβαση στο myDATA ανταποκρίνεται στη λογιστική και φορολογική πραγματικότητα.
Το myDATA συγκεντρώνει πληροφορίες. Δεν αποφασίζει μόνο του αν μία δαπάνη αναγνωρίζεται φορολογικά. Δεν γνωρίζει το πραγματικό περιεχόμενο κάθε συναλλαγής, τον σκοπό της δαπάνης, τη σύνδεσή της με την επιχειρηματική δραστηριότητα ή τις ειδικές προϋποθέσεις έκπτωσης του ΦΠΑ και του φόρου εισοδήματος.
Αυτή είναι δουλειά του λογιστή-φοροτεχνικού.
Ο λογιστής που έχει επίσημη εξουσιοδότηση από την επιχείρηση μπορεί να ελέγξει τις διαβιβάσεις, να πραγματοποιήσει τις αναγκαίες συμφωνίες, να εντοπίσει ελλείψεις, να τεκμηριώσει τη θέση του φορολογουμένου και να επικοινωνήσει υπεύθυνα με την ελεγκτική υπηρεσία.
Δεν «διαπραγματεύεται» τον νόμο με την έννοια ότι μπορεί να αλλάξει το περιεχόμενό του. Διαχειρίζεται, όμως, επαγγελματικά την εφαρμογή του νόμου στα πραγματικά δεδομένα της επιχείρησης. Και αυτή είναι μία ουσιαστική διαπραγμάτευση τεκμηρίων, λογιστικών δεδομένων και φορολογικών χειρισμών.
Γιατί χρειάζεται επίσημη εξουσιοδότηση
Η επιχείρηση πρέπει να εξουσιοδοτεί επίσημα τον λογιστή της για τις ενέργειες που πραγματοποιεί για λογαριασμό της.
Η εξουσιοδότηση δεν είναι μία τυπική λεπτομέρεια. Οριοθετεί την ευθύνη, επιτρέπει στον λογιστή να έχει πρόσβαση στις απαραίτητες ψηφιακές εφαρμογές και του δίνει τη δυνατότητα να υποβάλλει δηλώσεις, να αντλεί δεδομένα, να πραγματοποιεί ελέγχους συμφωνίας και να διαχειρίζεται αιτήματα μέσα στο πλαίσιο της εντολής που έχει λάβει.
Ο λογιστής δεν μπορεί να αναλάβει υπεύθυνα τη διαχείριση ενός φορολογικού ελέγχου χωρίς πλήρη εικόνα των οικονομικών δεδομένων και χωρίς σαφή εξουσιοδότηση της επιχείρησης.
Αντίστοιχα, ο επιχειρηματίας δεν πρέπει να απαντά μόνος του σε εξειδικευμένα ερωτήματα του ελέγχου, όταν δεν γνωρίζει τις λογιστικές και φορολογικές συνέπειες της απάντησής του.
Η σωστή συνεργασία προστατεύει και τις δύο πλευρές.
Τι πρέπει να κάνει ο λογιστής όταν παραλαμβάνεται πρόσκληση
Καμία πρόσκληση φορολογικού ελέγχου δεν πρέπει να αγνοείται, ακόμη και όταν θεωρείται ότι εφαρμόζεται η εξαίρεση του άρθρου 14 παρ. 3.
Ο εξουσιοδοτημένος λογιστής πρέπει πρώτα να εξετάσει το ακριβές περιεχόμενο της πρόσκλησης, τα φορολογικά έτη που ελέγχονται και τα στοιχεία που ζητούνται. Στη συνέχεια χρειάζεται να επιβεβαιώσει ότι η επιχείρηση τηρεί απλογραφικό λογιστικό σύστημα και να ελέγξει αν το σύνολο των σχετικών πληροφοριών εσόδων και εξόδων έχει πράγματι διαβιβαστεί στο myDATA.
Εφόσον οι προϋποθέσεις πληρούνται, η επιχείρηση μπορεί να απαντήσει εμπρόθεσμα και εγγράφως, δηλώνοντας ότι για τα συγκεκριμένα φορολογικά έτη έχει διαβιβαστεί το σύνολο των σχετικών πληροφοριών και επικαλούμενη το άρθρο 14 παρ. 3 του ν. 5104/2024.
Η απάντηση πρέπει να είναι συγκεκριμένη, τεκμηριωμένη και προσαρμοσμένη στην εκάστοτε υπόθεση. Δεν πρέπει να χρησιμοποιείται ένα γενικό υπόδειγμα χωρίς προηγούμενο έλεγχο των δεδομένων.
Η εξαίρεση αφορά τα βιβλία, όχι ολόκληρο τον έλεγχο
Η απαλλαγή αφορά την παράδοση αντιγράφου των απλογραφικών βιβλίων. Δεν απαλλάσσει την επιχείρηση από την υποχρέωση συνεργασίας ούτε εμποδίζει τον έλεγχο να ζητήσει άλλα στοιχεία που είναι αναγκαία για την επαλήθευση των συναλλαγών.
Τιμολόγια, αποδείξεις, στοιχεία διακίνησης, τραπεζικές κινήσεις, αποδεικτικά εξόφλησης, συμβάσεις, ιδιωτικά συμφωνητικά και λοιπά τεκμήρια μπορεί να ζητηθούν νόμιμα, ανάλογα με το αντικείμενο και την έκταση του ελέγχου.
Το myDATA περιέχει δεδομένα παραστατικών και χαρακτηρισμών. Δεν περιέχει πάντοτε ολόκληρη την ελεγκτική αλυσίδα ούτε αποδεικνύει από μόνο του την πραγματική φύση και τον επιχειρηματικό σκοπό κάθε συναλλαγής.
Επομένως, η σωστή θέση δεν είναι «τα έχουμε στείλει στο myDATA, άρα δεν παραδίδουμε τίποτα». Η σωστή θέση είναι ότι, όταν πληρούνται οι προϋποθέσεις του άρθρου 14 παρ. 3, δεν υπάρχει υποχρέωση παράδοσης αντιγράφου του απλογραφικού βιβλίου. Οι υπόλοιπες υποχρεώσεις τεκμηρίωσης και συνεργασίας εξακολουθούν να ισχύουν.
Το myDATA δεν καταργεί την τήρηση των βιβλίων
Η εξαίρεση από την προσκόμιση δεν πρέπει να συγχέεται με κατάργηση της υποχρέωσης τήρησης βιβλίων.
Το άρθρο 13 του ΚΦΔ και ο ν. 4308/2014 για τα Ελληνικά Λογιστικά Πρότυπα εξακολουθούν να προβλέπουν ότι η επιχείρηση πρέπει να διαθέτει αξιόπιστο λογιστικό σύστημα και κατάλληλα λογιστικά αρχεία.
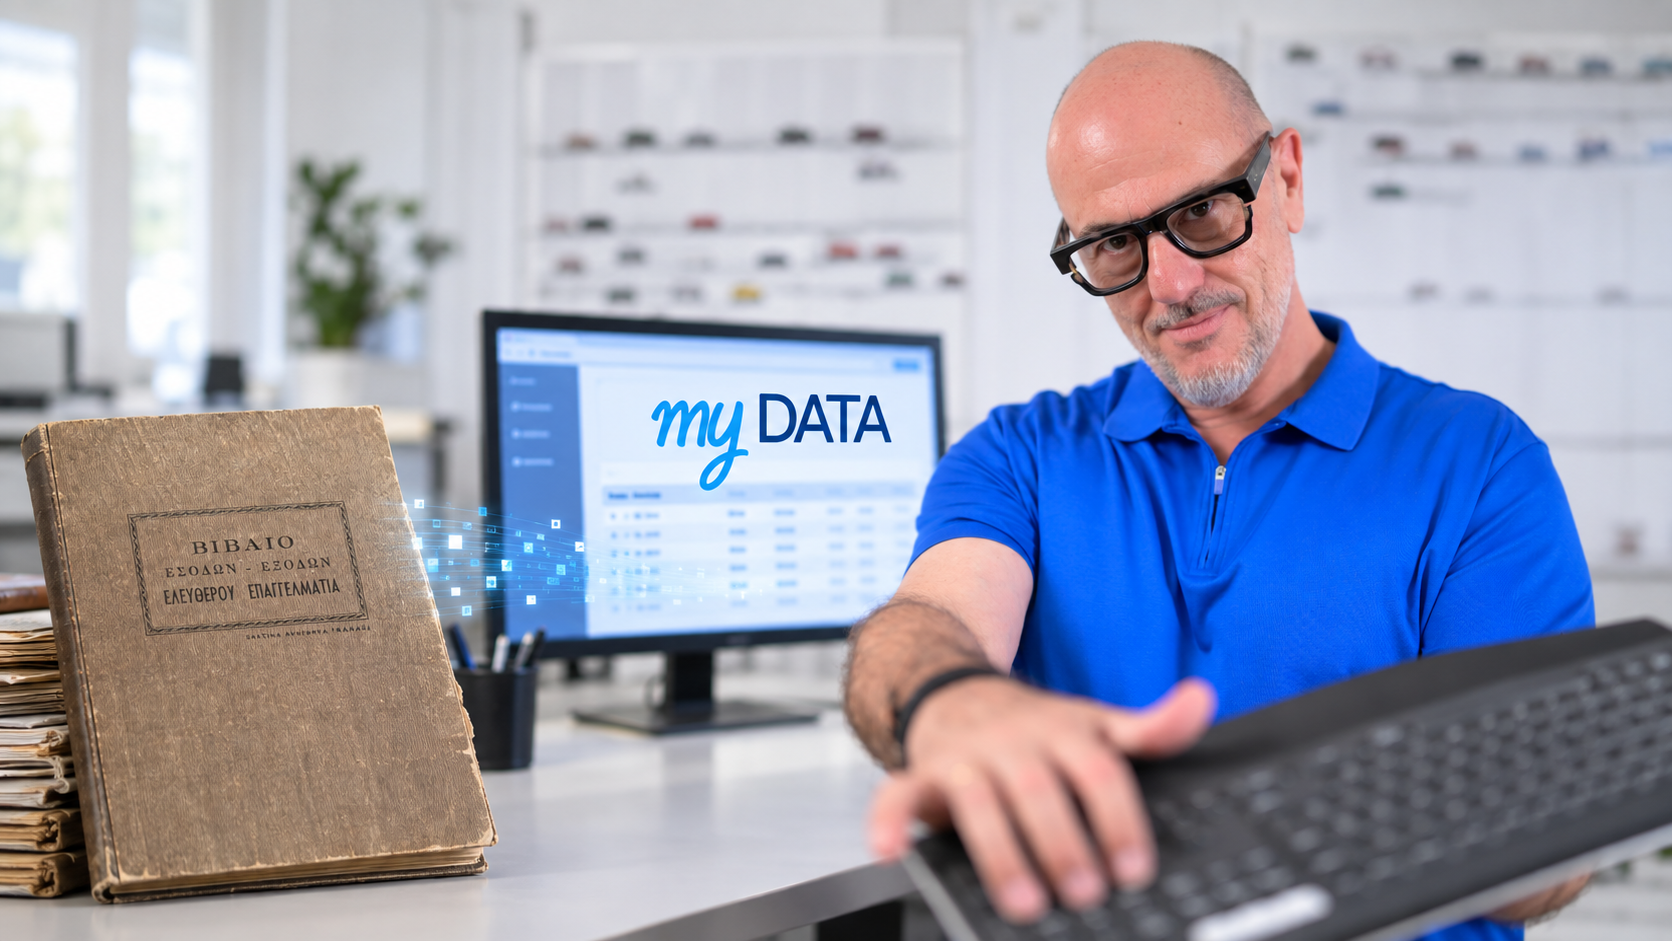
Το myDATA δεν αντικαθιστά πλήρως το λογιστικό σύστημα. Αποτελεί ψηφιακή πλατφόρμα διαβίβασης και αξιοποίησης φορολογικών δεδομένων. Δεν καταργεί τις λογιστικές εγγραφές, τις συμφωνίες, τους ελέγχους ορθότητας, τις φορολογικές προσαρμογές και την επαγγελματική κρίση του λογιστή.
Επίσης, η συγκεκριμένη εξαίρεση αφορά αποκλειστικά το απλογραφικό λογιστικό σύστημα. Οι επιχειρήσεις που τηρούν διπλογραφικά βιβλία αποτελούν διαφορετική κατηγορία και δεν καλύπτονται από το άρθρο 14 παρ. 3.
Ο πελάτης δεν μένει επειδή «κρατάμε» τα βιβλία του
Για πολλά χρόνια δημιουργήθηκε η αντίληψη ότι η τήρηση των βιβλίων μέσα στο λογιστικό γραφείο αποτελεί τον βασικό δεσμό ανάμεσα στον λογιστή και την επιχείρηση. Ότι ο πελάτης παραμένει επειδή ο λογιστής κρατά το αρχείο, το ιστορικό και την τεχνική δυνατότητα πρόσβασης στα δεδομένα του.
Η νέα ψηφιακή πραγματικότητα αλλάζει αυτή τη σχέση.
Ο πελάτης δεν πρέπει να μένει στον λογιστή επειδή αισθάνεται ότι τα δεδομένα του είναι εγκλωβισμένα σε ένα πρόγραμμα. Πρέπει να μένει επειδή εμπιστεύεται τη γνώση, την υπευθυνότητα, τη διαθεσιμότητα και τη συμβουλευτική αξία που του προσφέρει.
Τα δεδομένα μπορεί να βρίσκονται σε ένα σύστημα. Η ικανότητα, όμως, να ερμηνευτούν σωστά, να συμφωνηθούν, να ελεγχθούν και να υποστηριχθούν απέναντι σε έναν φορολογικό έλεγχο βρίσκεται στον επαγγελματία λογιστή.
Αυτή είναι η πραγματική αξία του λογιστικού γραφείου και όχι η κατοχή ενός αρχείου εσόδων – εξόδων.
Τα ψηφιακά εργαλεία ενισχύουν και δεν υποκαθιστούν τον λογιστή
Τα εργαλεία που παρέχει το κράτος, οι εφαρμογές myDATA και τα σύγχρονα λογιστικά συστήματα μπορούν να μειώσουν τις επαναλαμβανόμενες καταχωρίσεις και να διευκολύνουν τις συμφωνίες. Δεν υποκαθιστούν, όμως, τον άνθρωπο που γνωρίζει τη φορολογική νομοθεσία και φέρει την επαγγελματική ευθύνη της εφαρμογής της.
Ο λογιστής χρειάζεται να αξιοποιήσει αυτά τα εργαλεία προς όφελος του γραφείου και των πελατών του. Να μη χάνει χρόνο καταχωρίζοντας ξανά την ίδια πληροφορία, αλλά να τον επενδύει στον έλεγχο, στην πρόληψη λαθών, στην ενημέρωση της επιχείρησης και στην τεκμηριωμένη υποστήριξή της.
Ο σύγχρονος ρόλος του λογιστή δεν είναι να καταχωρεί δεδομένα, αλλά να τα μετατρέπει σε ασφαλή φορολογική και επιχειρηματική γνώση.
Προσοχή στα πρόστιμα και στις διαφορετικές παραβάσεις
Η μη ανταπόκριση σε νόμιμο αίτημα της Φορολογικής Διοίκησης για παροχή πληροφοριών ή στοιχείων μπορεί, σύμφωνα με το άρθρο 53 παρ. 2 του ΚΦΔ, να επιφέρει πρόστιμο 250 ευρώ ανά παράβαση για υπόχρεο τήρησης απλογραφικού συστήματος.
Αυτό είναι διαφορετικό από τη νόμιμη και τεκμηριωμένη επίκληση της εξαίρεσης του άρθρου 14 παρ. 3. Είναι επίσης διαφορετικό από τη μη τήρηση, τη μη ενημέρωση ή τη μη διαφύλαξη λογιστικών αρχείων, για τις οποίες το άρθρο 57 προβλέπει πολύ αυστηρότερες κυρώσεις.
Ο λογιστής είναι εκείνος που μπορεί να διακρίνει τις διαφορετικές περιπτώσεις, να αποτρέψει μία λανθασμένη απάντηση και να προστατεύσει την επιχείρηση από χειρισμούς που θα μπορούσαν να δημιουργήσουν μεγαλύτερο πρόβλημα.
Η σωστή εφαρμογή του νόμου χρειάζεται συνεργασία
Το άρθρο 14 παρ. 3 αποτελεί μία ουσιαστική διάταξη απλοποίησης. Αναγνωρίζει ότι, όταν το σύνολο των σχετικών πληροφοριών εσόδων και εξόδων έχει ήδη διαβιβαστεί στο myDATA, δεν χρειάζεται να παραδίδεται ξανά αντίγραφο του απλογραφικού βιβλίου.
Για να λειτουργήσει, όμως, σωστά η διάταξη χρειάζεται συνεργασία ανάμεσα στην επιχείρηση, τον εξουσιοδοτημένο λογιστή και την ελεγκτική υπηρεσία.
Η επιχείρηση πρέπει να παρέχει στον λογιστή όλα τα πραγματικά στοιχεία και τα παραστατικά. Ο λογιστής πρέπει να ελέγχει την πληρότητα των δεδομένων και να διατυπώνει τεκμηριωμένα τη θέση της επιχείρησης. Ο έλεγχος πρέπει να διαθέτει σαφή εικόνα για το ποια στοιχεία έχουν ήδη διαβιβαστεί και ποια πρόσθετα τεκμήρια χρειάζονται.
Η σχέση αυτή δεν πρέπει να είναι συγκρουσιακή. Κοινός στόχος είναι ο σωστός προσδιορισμός των φορολογικών υποχρεώσεων, η μείωση της περιττής γραφειοκρατίας και η ασφαλής λειτουργία της επιχείρησης.
Το βασικό συμπέρασμα
Μία επιχείρηση με απλογραφικό λογιστικό σύστημα μπορεί, υπό τις προϋποθέσεις του άρθρου 14 παρ. 3 του ν. 5104/2024, να απαλλαγεί νόμιμα από την προσκόμιση αντιγράφου των βιβλίων εσόδων – εξόδων για τα φορολογικά έτη στα οποία έχει διαβιβαστεί στο myDATA το σύνολο των σχετικών πληροφοριών.
Η δυνατότητα αυτή δεν πρέπει να αξιοποιείται έπειτα από έλεγχο της πληρότητας των διαβιβάσεων και με την καθοδήγηση του εξουσιοδοτημένου λογιστή-φοροτεχνικού.
Ο σύγχρονος λογιστής δεν κρατά τον πελάτη επειδή κρατά τα βιβλία του. Τον κρατά επειδή γνωρίζει τι σημαίνουν τα δεδομένα του, ποια έξοδα αναγνωρίζονται, ποιος ΦΠΑ εκπίπτει, πώς εφαρμόζεται ο νόμος και πώς προστατεύεται η επιχείρηση σε έναν φορολογικό έλεγχο.
Αυτή είναι η πραγματική δύναμη του λογιστή στην εποχή του myDATA.
Το παρόν αποτελεί ενημερωτική και πρακτική ανάλυση και όχι εξατομικευμένη νομική ή φορολογική γνωμοδότηση. Κάθε πρόσκληση ελέγχου πρέπει να εξετάζεται με βάση το ακριβές περιεχόμενό της, τα φορολογικά έτη που αφορά, την πληρότητα των διαβιβάσεων και τα πραγματικά δεδομένα της επιχείρησης.