ανάγνωση σε: 8 λεπτά
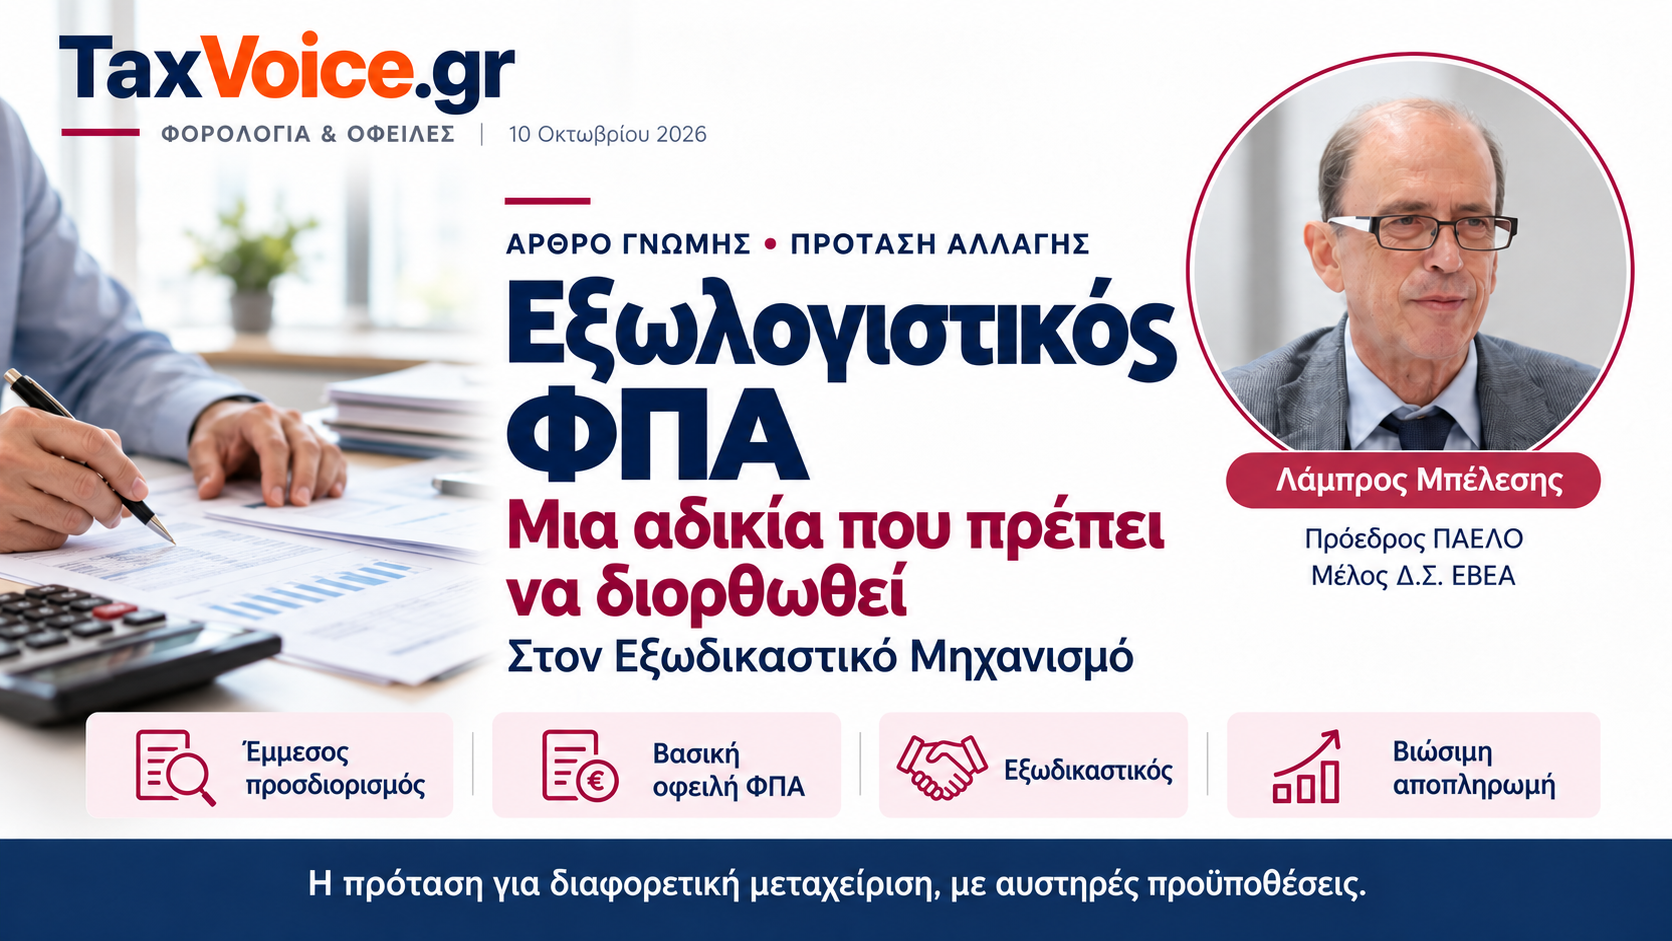
Υπάρχει ένα σοβαρό θέμα στη φορολογική πρακτική που αφορά πολλές επιχειρήσεις και θεωρώ ότι πρέπει να το εξετάσουμε διαφορετικά.
Όταν μια επιχείρηση πραγματοποιεί συναλλαγές, χρεώνει ΦΠΑ και δεν τον αποδίδει, υπάρχει μια συγκεκριμένη φορολογική υποχρέωση.
Τι συμβαίνει όμως όταν η Εφορία προσδιορίζει εξωλογιστικά πρόσθετο ΦΠΑ, χωρίς να υπάρχουν αντίστοιχα καταγεγραμμένα παραστατικά για το σύνολο των συναλλαγών που εκτιμά ότι πραγματοποιήθηκαν;
Μπορούμε να θεωρούμε ότι η επιχείρηση εισέπραξε οπωσδήποτε αυτόν τον ΦΠΑ;
Η απάντηση είναι όχι. Ο εξωλογιστικός προσδιορισμός δεν αποδεικνύει από μόνος του την πραγματική είσπραξη του συγκεκριμένου ποσού.
Και εδώ ακριβώς βρίσκεται η ουσία του προβλήματος.
Τι προβλέπει η φορολογική νομοθεσία
Το άρθρο 32 του Ν. 5104/2024, του Κώδικα Φορολογικής Διαδικασίας, προβλέπει τη δυνατότητα της Φορολογικής Διοίκησης να προσδιορίζει τη φορολογητέα ύλη με έμμεσες μεθόδους, όταν συντρέχουν οι νόμιμες προϋποθέσεις.
Η δυνατότητα αυτή είναι αναγκαία για την αντιμετώπιση της φοροδιαφυγής και την προστασία των δημοσίων εσόδων.
Ωστόσο, ο προσδιορισμός του φόρου με έμμεσες μεθόδους δεν ταυτίζεται με την άμεση απόδειξη ότι η επιχείρηση εισέπραξε από τους πελάτες της το αντίστοιχο ποσό ΦΠΑ.
Αυτό δεν σημαίνει ότι ο καταλογισμός είναι παράνομος ή ότι ο φόρος δεν οφείλεται.
Σημαίνει όμως ότι πρέπει να διακρίνουμε τις διαφορετικές πραγματικές περιστάσεις.
Άλλο ο ΦΠΑ που προκύπτει από συγκεκριμένες και καταγεγραμμένες συναλλαγές και άλλο ο ΦΠΑ που υπολογίζεται εξωλογιστικά, χωρίς άμεση τεκμηρίωση της αντίστοιχης είσπραξης.
Η διαφορά αυτή αποκτά ιδιαίτερη σημασία όταν μια επιχείρηση προσπαθεί να ρυθμίσει τις οφειλές της.
Τι συμβαίνει σήμερα στον Εξωδικαστικό Μηχανισμό
Το άρθρο 22 παρ. 1 περ. δ΄ του Ν. 4738/2020, όπως τροποποιήθηκε με τον Ν. 5072/2023, προβλέπει ότι το ποσό αποπληρωμής που αντιστοιχεί σε παρακρατούμενους και επιρριπτόμενους φόρους δεν μπορεί να είναι μικρότερο από τη βασική οφειλή τους.
Στους επιρριπτόμενους φόρους περιλαμβάνεται και ο ΦΠΑ.
Με απλά λόγια, ο Εξωδικαστικός Μηχανισμός δεν επιτρέπει τη μερική διαγραφή της βασικής οφειλής ΦΠΑ, ακόμη και όταν αυτή έχει προκύψει από εξωλογιστικό προσδιορισμό.
Εδώ εντοπίζω μια στρέβλωση που αξίζει να επανεξεταστεί.
Μια επιχείρηση μπορεί να βρεθεί αντιμέτωπη με σημαντικό καταλογισμό ΦΠΑ, χωρίς να έχει αποδειχθεί άμεσα ότι εισέπραξε το αντίστοιχο ποσό.
Κι όμως, κατά τη διαδικασία του Εξωδικαστικού, η οφειλή αντιμετωπίζεται με τον ίδιο περιορισμό διαγραφής που ισχύει για τον ΦΠΑ των δηλωμένων συναλλαγών.
Είναι σωστό να αντιμετωπίζονται με τον ίδιο τρόπο δύο περιπτώσεις με διαφορετική πραγματική βάση;
Και κυρίως, εξυπηρετεί αυτή η αντιμετώπιση τον στόχο του Εξωδικαστικού, που είναι η ουσιαστική αντιμετώπιση του ιδιωτικού χρέους και η δεύτερη ευκαιρία στις βιώσιμες επιχειρήσεις;
Υπάρχει και η ποινική διάσταση
Το άρθρο 79 του Ν. 5104/2024 προβλέπει τις περιπτώσεις εγκλημάτων φοροδιαφυγής, μεταξύ των οποίων και η μη απόδοση ή ανακριβής απόδοση ΦΠΑ, εφόσον συντρέχουν οι νόμιμες προϋποθέσεις.
Εδώ χρειάζεται μια ουσιαστική διευκρίνιση.
Η φοροδιαφυγή δεν ταυτίζεται νομικά με την υπεξαίρεση. Επίσης, η υποχρέωση απόδοσης ΦΠΑ δεν εξαρτάται πάντοτε από το αν ο πελάτης έχει εξοφλήσει το τιμολόγιο.
Ωστόσο, ένας εξωλογιστικός καταλογισμός δεν αποδεικνύει αυτομάτως ότι ο φορολογούμενος εισέπραξε πράγματι το συγκεκριμένο ποσό.
Άλλο ο διοικητικός προσδιορισμός της φορολογικής υποχρέωσης και άλλο η απόδειξη των πραγματικών περιστατικών και της πρόθεσης που απαιτούνται για τη θεμελίωση ποινικής ευθύνης.
Η διάκριση αυτή είναι σημαντική και δεν πρέπει να παραβλέπεται.
Τι προτείνω να αλλάξει
Θεωρώ ότι πρέπει να εξεταστεί μια συγκεκριμένη τροποποίηση στο άρθρο 22 παρ. 1 περ. δ΄ του Ν. 4738/2020.
Να προβλεφθεί ειδική δυνατότητα μερικής διαγραφής της βασικής οφειλής ΦΠΑ που έχει προκύψει από έμμεσο ή εξωλογιστικό προσδιορισμό, όταν ο καταλογισμός δεν στηρίζεται σε άμεσα εξακριβωμένες συναλλαγές και συντρέχουν πρόσθετες προϋποθέσεις.
Η δυνατότητα αυτή δεν πρέπει να είναι γενική ούτε αυτόματη.
Πρέπει να εξετάζονται τα πραγματικά δεδομένα, η τεκμηρίωση του καταλογισμού, η οικονομική κατάσταση της επιχείρησης και η δυνατότητα αποπληρωμής.
Παράλληλα, πρέπει να προβλεφθούν δικλίδες ασφαλείας, ώστε να αποκλείονται περιπτώσεις αποδεδειγμένης δόλιας φοροδιαφυγής και καταχρηστικής αξιοποίησης της ρύθμισης.
Δεν προτείνω να χαρακτηρίζεται αυθαίρετα ο εξωλογιστικός ΦΠΑ ως πρόστιμο. Με το ισχύον νομικό πλαίσιο αποτελεί φόρο.
Προτείνω όμως να εξεταστεί διαφορετική μεταχείρισή του για τους σκοπούς του Εξωδικαστικού Μηχανισμού.
Ας δούμε ένα απλό παράδειγμα.
Μια επιχείρηση εμφανίζει βασική οφειλή ΦΠΑ 150.000 ευρώ από εξωλογιστικό προσδιορισμό, χωρίς να έχει τεκμηριωθεί άμεσα η είσπραξη του αντίστοιχου ποσού.
Η επιχείρηση αδυνατεί να αποπληρώσει την οφειλή, αλλά θα μπορούσε να συνεχίσει τη δραστηριότητά της εφόσον υπήρχε δυνατότητα ουσιαστικής αναδιάρθρωσης.
Με το ισχύον πλαίσιο, ο Εξωδικαστικός δεν μπορεί να μειώσει τη συγκεκριμένη βασική οφειλή ΦΠΑ.
Γιατί να μην υπάρχει η δυνατότητα, ύστερα από αυστηρό έλεγχο, να εξεταστεί μια περιορισμένη διαγραφή που θα επιτρέψει στην επιχείρηση να παραμείνει ενεργή και να εξυπηρετήσει το υπόλοιπο χρέος της;
Δεν θα ήταν προτιμότερο για το Δημόσιο να εισπράξει ένα ουσιαστικό μέρος της οφειλής από μια επιχείρηση που συνεχίζει να λειτουργεί, αντί να αντιμετωπίζει τον κίνδυνο οριστικής αδυναμίας αποπληρωμής;
Η ουσία της παρέμβασης
Ο Εξωδικαστικός Μηχανισμός δεν δημιουργήθηκε απλώς για να μοιράζει χρέη σε δόσεις.
Δημιουργήθηκε για να προσφέρει πραγματικές λύσεις σε επιχειρήσεις και πολίτες που αντιμετωπίζουν οικονομικά προβλήματα.
Για να πετύχει αυτόν τον στόχο, πρέπει να εξελίσσεται και να διορθώνει τις αδυναμίες του.
Δεν ζητούμε να χαριστούν φόροι.
Δεν ζητούμε να επιβραβευτεί η φοροδιαφυγή.
Ζητούμε να αναγνωριστεί ότι δεν έχουν όλες οι φορολογικές οφειλές την ίδια πραγματική βάση και ότι αυτό πρέπει να λαμβάνεται υπόψη κατά τη διαδικασία ρύθμισής τους.
Η Πολιτεία έχει υποχρέωση να προστατεύει τα δημόσια έσοδα. Έχει όμως και υποχρέωση να δημιουργεί ρυθμίσεις που μπορούν πραγματικά να εξυπηρετηθούν.
Γιατί μια ρύθμιση που δεν μπορεί να τηρηθεί δεν λύνει το πρόβλημα. Απλώς το μεταθέτει.
Και τελικά, μια επιχείρηση που συνεχίζει να λειτουργεί, να απασχολεί εργαζομένους και να καταβάλλει φόρους και εισφορές προσφέρει περισσότερα στην οικονομία από μια επιχείρηση που οδηγείται σε οριστικό κλείσιμο.
Μήπως, λοιπόν, ήρθε η ώρα να εξετάσουμε αυτή τη διαφοροποίηση και να διορθώσουμε μια πραγματική αδυναμία του Εξωδικαστικού Μηχανισμού;
Λάμπρος Μπέλεσης
Πρόεδρος ΠΑΕΛΟ – Μέλος Δ.Σ. ΕΒΕΑ