ανάγνωση σε: 9 λεπτά
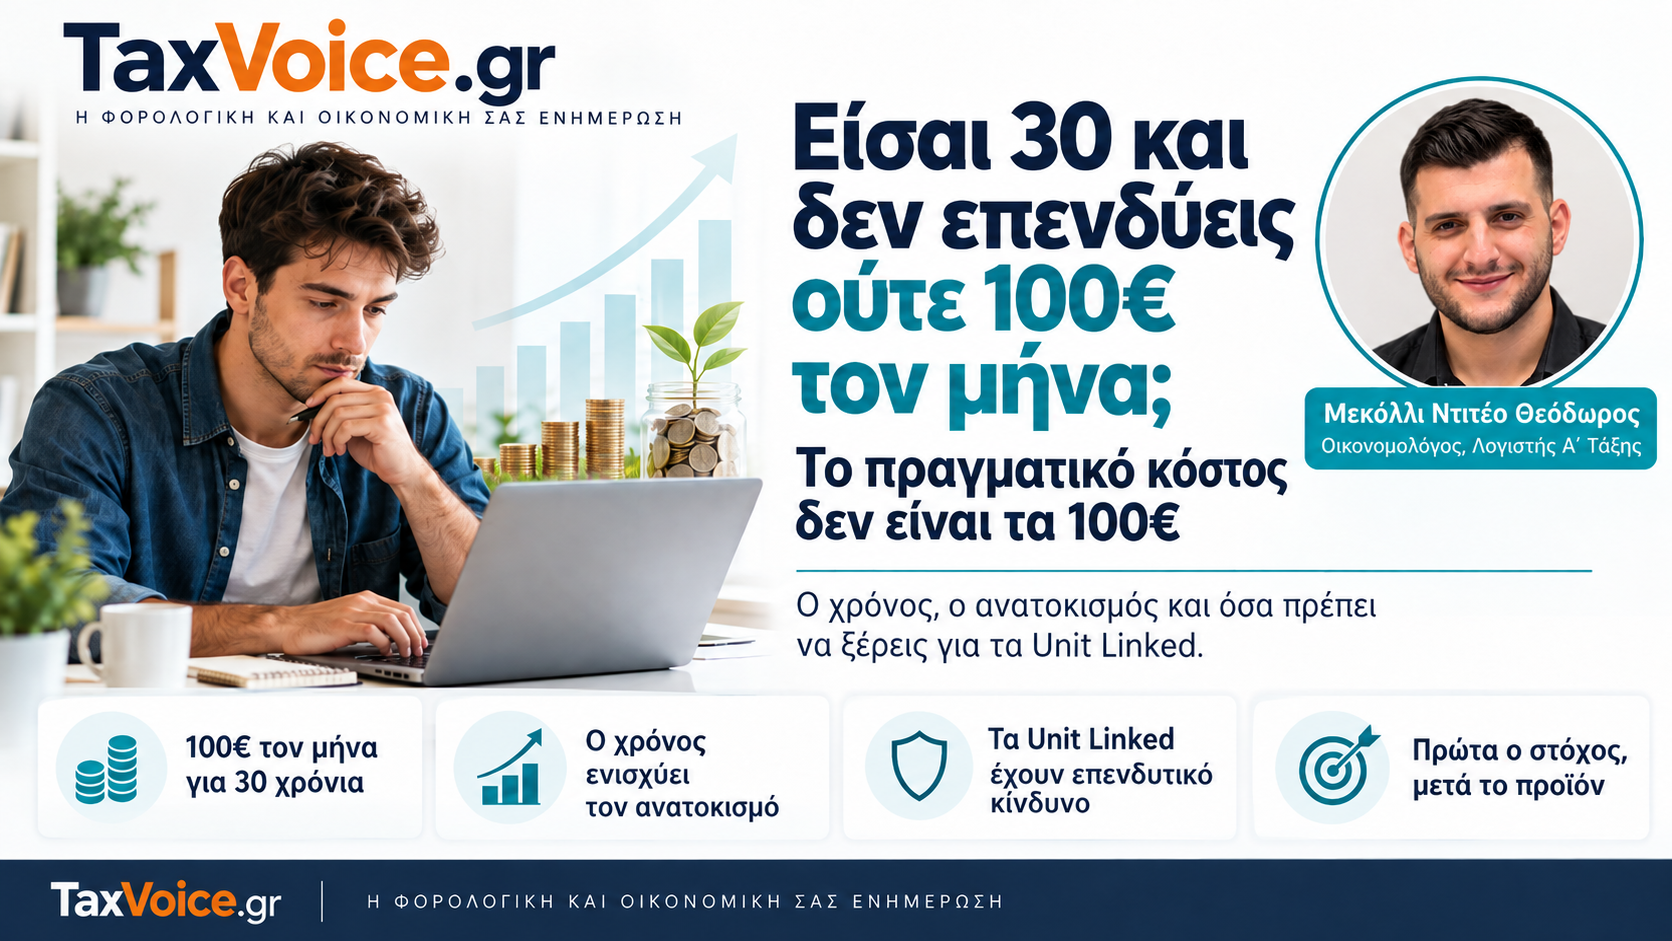
Γιατί ο χρόνος μπορεί να αποδειχθεί σημαντικότερος από το ποσό — και τι πρέπει να γνωρίζεις για τα Unit Linked πριν ξεκινήσεις ένα μακροχρόνιο επενδυτικό πλάνο.
100 ευρώ τον μήνα.
Για κάποιον είναι δύο έξοδοι. Για άλλον delivery, καφέδες, συνδρομές και μικρές αγορές που στο τέλος του μήνα δύσκολα θυμάται.
Το ενδιαφέρον όμως δεν είναι τι μπορείς να αγοράσεις σήμερα με 100 ευρώ.
Είναι τι μπορεί να συμβεί όταν ένα σχετικά μικρό ποσό επενδύεται σταθερά για πολλά χρόνια.
Γιατί στα 25, στα 30 ή στα 35 έχεις στην κατοχή σου κάτι που αργότερα δεν αγοράζεται, όσο κι αν αυξηθεί το εισόδημά σου:
Χρόνο.
Και ίσως ένα από τα συχνότερα λάθη που κάνουμε με τα οικονομικά μας είναι ότι περιμένουμε να αποκτήσουμε «αρκετά χρήματα» για να αρχίσουμε να επενδύουμε.
Το μεγάλο κεφάλαιο ενός 30χρονου μπορεί να μην είναι τα χρήματά του
Ας πάρουμε ένα καθαρά υποθετικό μαθηματικό παράδειγμα.
Αν κάποιος καταβάλλει 100€ κάθε μήνα για 30 χρόνια, οι συνολικές δικές του καταβολές είναι 36.000€.
Με υποθετική μέση ετήσια απόδοση 5% και μηνιαίο ανατοκισμό, το μαθηματικό αποτέλεσμα θα ήταν περίπου 83.000€, πριν από κόστη, φόρους και τα ιδιαίτερα χαρακτηριστικά οποιουδήποτε προϊόντος.
| Μηνιαία καταβολή | Συνολικές καταβολές 30 ετών | Υποθετική αξία με 5%* |
|---|---|---|
| 100€ | 36.000€ | ≈ 83.000€ |
| 200€ | 72.000€ | ≈ 166.000€ |
| 300€ | 108.000€ | ≈ 250.000€ |
Υποθετικό παράδειγμα ανατοκισμού. Δεν αποτελεί πρόβλεψη ή εγγύηση απόδοσης. Δεν περιλαμβάνει κόστη, φορολογία ή χαρακτηριστικά συγκεκριμένου προϊόντος.
Το παράδειγμα δεν λέει τι «θα κερδίσει» κάποιος.
Δείχνει τη μαθηματική επίδραση που μπορεί να έχει ο χρόνος όταν συνδυάζεται με συνέπεια και ανατοκισμό.
Και εδώ μπαίνουν στη συζήτηση τα Unit Linked
Τα Unit Linked ανήκουν στα επενδυτικά προϊόντα βασιζόμενα σε ασφάλιση.
Με απλά λόγια, πρόκειται για ασφαλιστικά προϊόντα που προσφέρουν αξία λήξης ή εξαγοράς η οποία εκτίθεται, άμεσα ή έμμεσα, στις διακυμάνσεις των αγορών.
Ανάλογα με το συγκεκριμένο συμβόλαιο, η ασφαλιστική διάσταση συνδυάζεται με επενδυτικές επιλογές.
Δεν είναι τραπεζική κατάθεση. Η αξία μπορεί να αυξηθεί, αλλά μπορεί και να μειωθεί.
«Άρα αξίζει να κάνω Unit Linked;»
Δεν υπάρχει σοβαρή απάντηση «ναι, αξίζει για όλους».
Η σωστή ερώτηση είναι:
«Ταιριάζει ένα συγκεκριμένο Unit Linked σε εμένα, στους στόχους μου και στον κίνδυνο που μπορώ πραγματικά να αναλάβω;»
Άλλες ανάγκες έχει ένας νέος με ορίζοντα 25 ή 30 ετών, άλλες ένας γονιός που δημιουργεί κεφάλαιο για το παιδί του και άλλες κάποιος που μπορεί να χρειαστεί τα χρήματά του σύντομα.
Η καταλληλότητα δεν είναι τυπική διαδικασία
Στην Ελλάδα, ο ν. 4583/2018 προβλέπει ότι, όταν παρέχεται συμβουλή για επενδυτικό προϊόν βασιζόμενο σε ασφάλιση, λαμβάνονται πληροφορίες για τη γνώση και την προηγούμενη επενδυτική εμπειρία του πελάτη, τη χρηματοοικονομική του κατάσταση, τη δυνατότητά του να υποστεί ζημίες, τους επενδυτικούς στόχους και την ανοχή του στον κίνδυνο.
Πριν από τη σύναψη παρέχεται δήλωση αξιολόγησης καταλληλότητας που εξηγεί πώς η συμβουλή ανταποκρίνεται στα χαρακτηριστικά του πελάτη.
Οι 5 ερωτήσεις που θα έκανα πριν υπογράψω
- Πού ακριβώς επενδύονται τα χρήματά μου;
- Ποιο είναι το συνολικό κόστος του προγράμματος;
- Τι συμβαίνει αν χρειαστώ τα χρήματά μου νωρίτερα;
- Ποιο είναι το ασφαλιστικό σκέλος και ποιες ακριβώς καλύψεις παρέχει;
- Πόση επενδυτική ζημιά μπορώ πραγματικά να αντέξω;
Η τελευταία ερώτηση είναι ίσως η σημαντικότερη.
Είναι εύκολο να λες ότι είσαι «μακροχρόνιος επενδυτής» όταν οι αγορές ανεβαίνουν.
Το πραγματικό τεστ έρχεται όταν η αξία της επένδυσής σου υποχωρεί.
Τα κόστη δεν είναι λεπτομέρεια
Δύο προγράμματα που φαίνονται παρόμοια μπορεί να έχουν διαφορετική δομή κόστους, διαφορετικές επενδυτικές επιλογές και διαφορετικούς όρους εξαγοράς.
Η EIOPA, στην έκθεσή της για το 2026, εξέτασε 5.906 ασφαλιστικά επενδυτικά προϊόντα από 175 ασφαλιστικές επιχειρήσεις, οι οποίες αντιπροσώπευαν πάνω από το 60% των ασφαλίστρων unit-linked και συμμετοχής στα κέρδη στον ΕΟΧ.
Το ευρωπαϊκό πλαίσιο απαιτεί επίσης ενημέρωση για τα κόστη και τις συναφείς επιβαρύνσεις.
Το KID είναι από τα έγγραφα που πρέπει πραγματικά να διαβάσεις
Για τα PRIIPs, το Έγγραφο Βασικών Πληροφοριών (KID) έχει σχεδιαστεί ώστε ο ιδιώτης επενδυτής να μπορεί να κατανοήσει και να συγκρίνει βασικά χαρακτηριστικά, κινδύνους και κόστη.
Περιλαμβάνει, μεταξύ άλλων, δείκτη κινδύνου, σενάρια, κόστη, συνιστώμενη περίοδο διακράτησης και πληροφορίες για πρόωρη αποεπένδυση.
Δεν είναι διαφημιστικό φυλλάδιο.
«Δεν έχω αρκετά χρήματα για να επενδύσω»
Μερικές φορές αυτό είναι απολύτως αληθινό.
Αν κάποιος δυσκολεύεται να καλύψει βασικές υποχρεώσεις ή δεν διαθέτει ένα στοιχειώδες αποθεματικό έκτακτης ανάγκης, η προτεραιότητά του μπορεί να βρίσκεται αλλού.
Υπάρχουν όμως και άνθρωποι που περιμένουν χρόνια την «κατάλληλη στιγμή»: να αυξηθεί ο μισθός, να τελειώσει ένα έξοδο, να περισσέψουν πολλά χρήματα.
Και κάπως έτσι περνούν πέντε ή δέκα χρόνια.
Στα 28, στα 35 ή στα 45: «Έχω αργήσει;»
Δεν χρειάζεται να δημιουργούμε την αίσθηση ότι κάποιος «έχασε το τρένο».
Όσο μεγαλύτερος είναι ο διαθέσιμος χρονικός ορίζοντας, τόσο περισσότερες επιλογές μπορεί να υπάρχουν στον τρόπο οργάνωσης ενός μακροχρόνιου στόχου.
Αυτό δεν σημαίνει ότι κάποιος πρέπει να επενδύσει επειδή είναι νέος.
Σημαίνει ότι αξίζει να αρχίσει να σχεδιάζει νωρίς.
Το Unit Linked δεν πρέπει να είναι η πρώτη απόφαση
Η πρώτη απόφαση δεν είναι:
«Ποιο Unit Linked να αγοράσω;»
Είναι:
«Τι θέλω να πετύχω με τα χρήματά μου;»
Συμπληρωματικό κεφάλαιο για τη συνταξιοδότηση; Κεφάλαιο για το παιδί; Συστηματική επένδυση μέρους του εισοδήματος;
Πότε θα χρειαστούν τα χρήματα; Πόσο ρίσκο μπορεί να αναληφθεί πραγματικά;
Πρώτα έρχεται ο άνθρωπος και ο οικονομικός του στόχος. Μετά το προϊόν.
Τα 100 ευρώ δεν είναι το σημαντικότερο σημείο αυτού του άρθρου
Θα μπορούσαν να είναι 50, 200 ή 500.
Το σημαντικότερο είναι η απόφαση να αποκτήσει κάποιος οικονομικό σχέδιο: να γνωρίζει γιατί αποταμιεύει, γιατί επενδύει, πόσο χρόνο έχει, πόσο ρίσκο αναλαμβάνει, τι κόστος πληρώνει και τι θέλει να έχει δημιουργήσει σε 10, 20 ή 30 χρόνια.
Το καλύτερο επενδυτικό πρόγραμμα δεν είναι εκείνο με το πιο εντυπωσιακό φυλλάδιο ή την καλύτερη προηγούμενη απόδοση. Είναι εκείνο που καταλαβαίνεις, μπορείς να υποστηρίξεις οικονομικά σε βάθος χρόνου και είναι κατάλληλο για τους δικούς σου στόχους και το δικό σου προφίλ κινδύνου.
Δεν χρειάζεται να είσαι πλούσιος για να αρχίσεις να σκέφτεσαι σαν επενδυτής.
Χρειάζεται να αρχίσεις να σκέφτεσαι το μέλλον σου πριν αυτό γίνει παρόν.