ανάγνωση σε: 10 λεπτά
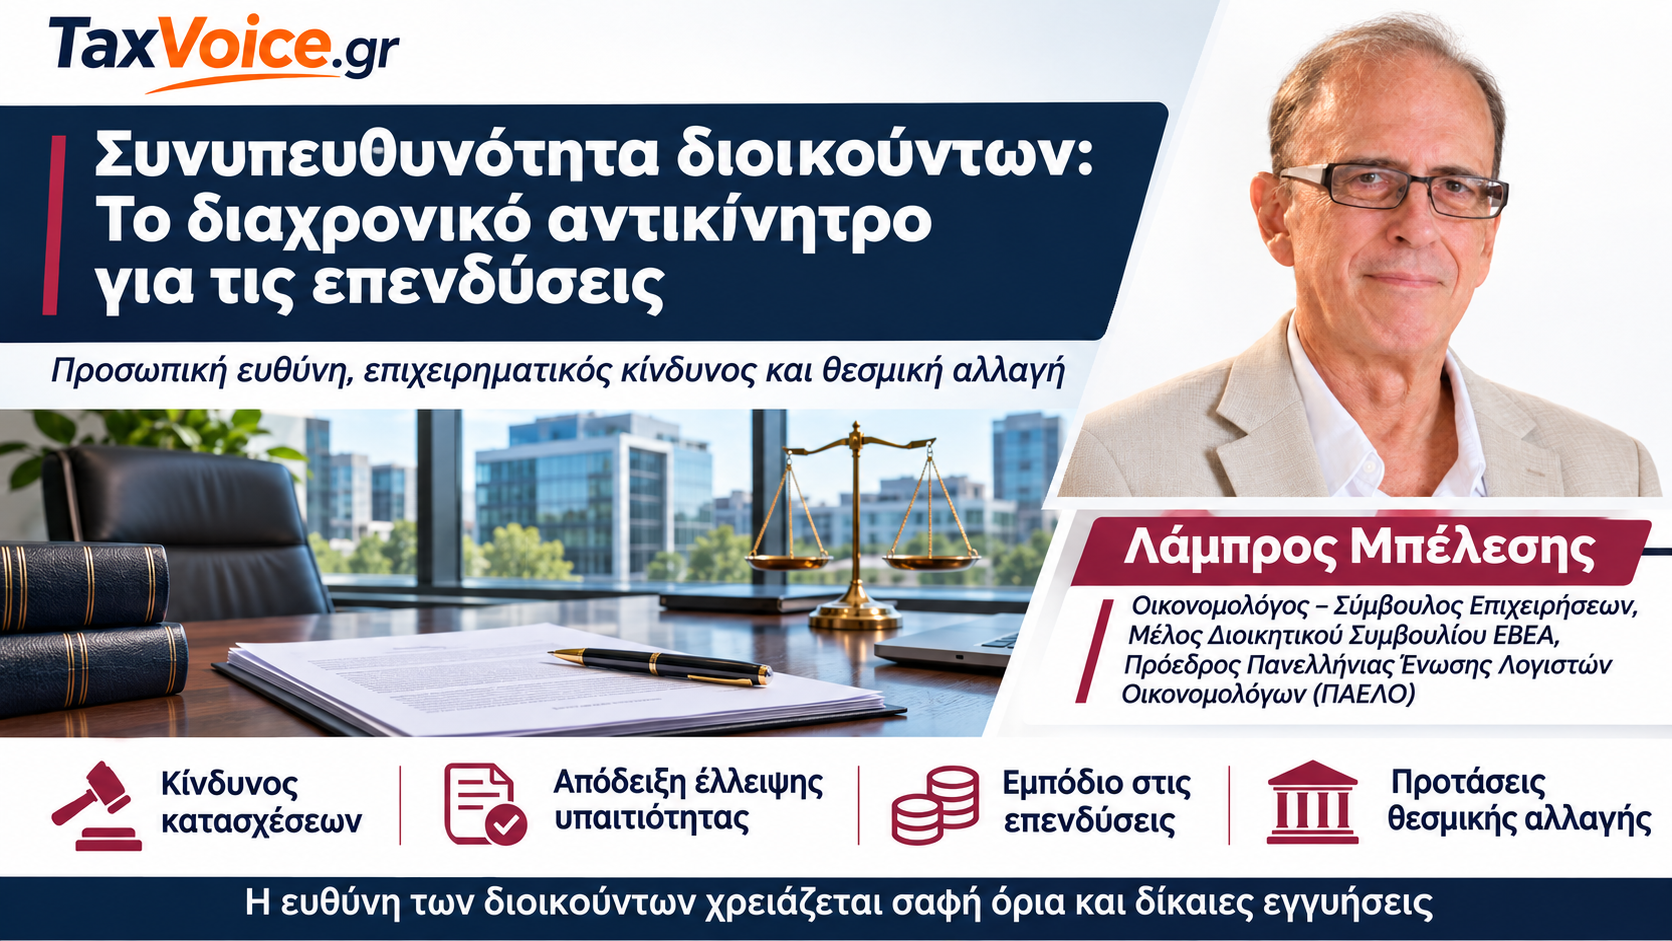
Η συνυπευθυνότητα του νόμιμου εκπροσώπου:
Λάμπρος Μπέλεσης, Πρόεδρος ΠΑΕΛΟ, Μέλος Δ.Σ. ΕΒΕΑ
Η Ελλάδα προσπαθεί τα τελευταία χρόνια να δημιουργήσει ένα πιο φιλικό περιβάλλον για την επιχειρηματικότητα και την προσέλκυση επενδύσεων. Έχουν γίνει σημαντικά βήματα προς αυτή την κατεύθυνση. Ωστόσο, εξακολουθούν να υπάρχουν νομοθετικές διατάξεις που λειτουργούν αντίθετα και δημιουργούν σοβαρά αντικίνητρα.
Χαρακτηριστικό παράδειγμα αποτελεί η προσωπική συνυπευθυνότητα των διοικούντων κεφαλαιουχικές εταιρείες για φορολογικές και ασφαλιστικές οφειλές. Ένα καθεστώς που μπορεί να οδηγήσει έναν διευθύνοντα σύμβουλο ή διαχειριστή να αντιμετωπίσει κατασχέσεις στην προσωπική του περιουσία, ακόμη και χωρίς αποδεδειγμένο δόλο, ενώ υπό συγκεκριμένες προϋποθέσεις μπορεί να βρεθεί αντιμέτωπος και με ποινικές συνέπειες.
Ένα διαχρονικό πρόβλημα
Η προσωπική και αλληλέγγυα ευθύνη των διοικούντων δεν είναι πρόσφατη νομοθετική επιλογή. Έχει τις ρίζες της σε διατάξεις προηγούμενων δεκαετιών, με χαρακτηριστικούς σταθμούς τον ν. 2238/1994 και τον ν. 4174/2013.
Το καθεστώς αυτό διατηρήθηκε και τροποποιήθηκε από διαδοχικές κυβερνήσεις. Το 2019, με τον ν. 4646/2019, έγιναν σημαντικές βελτιώσεις, καθώς τέθηκαν συγκεκριμένες προϋποθέσεις για τη θεμελίωση της προσωπικής ευθύνης, μεταξύ των οποίων και η υπαιτιότητα.
Σήμερα, η σχετική φορολογική ρύθμιση περιλαμβάνεται στο άρθρο 49 του ν. 5104/2024, ενώ για τις ασφαλιστικές οφειλές ισχύει ιδιαίτερο νομοθετικό πλαίσιο.
Παρά τις βελτιώσεις, η βασική αντίφαση παραμένει. Ένας άνθρωπος που διοικεί μια κεφαλαιουχική εταιρεία μπορεί να βρεθεί προσωπικά εκτεθειμένος για οφειλές ενός διαφορετικού νομικού προσώπου.
Δεν πρόκειται, επομένως, για πρόβλημα μιας συγκεκριμένης κυβέρνησης, αλλά για μια διαχρονική θεσμική εκκρεμότητα που αξίζει να αντιμετωπιστεί.
Από διευθύνοντα σύμβουλο σε σχεδόν ομόρρυθμο εταίρο
Η Ανώνυμη Εταιρεία έχει αυτοτελή νομική προσωπικότητα. Η περιουσία της είναι διακριτή από την περιουσία των μετόχων και των διοικούντων της.
Κι όμως, η φορολογική και ασφαλιστική νομοθεσία επιτρέπει, υπό συγκεκριμένες προϋποθέσεις, την προσωπική και αλληλέγγυα ευθύνη των διοικούντων για εταιρικές οφειλές.
Έτσι, ως προς τις συγκεκριμένες υποχρεώσεις, ο διευθύνων σύμβουλος μπορεί να βρεθεί σε μια θέση που θυμίζει εκείνη του ομόρρυθμου εταίρου, παρότι διοικεί μια Ανώνυμη Εταιρεία.
Το πλέον προβληματικό σημείο είναι ότι, στη φορολογική νομοθεσία, ο ίδιος καλείται να αποδείξει την έλλειψη υπαιτιότητάς του.
Αυτό σημαίνει ότι δεν απαιτείται να έχει αποδειχθεί απάτη ή δόλος για να τεθεί ζήτημα προσωπικής ευθύνης.
Μια επιχείρηση όμως μπορεί να αντιμετωπίσει οικονομικές δυσκολίες, να χάσει πελάτες, να περιοριστεί ο κύκλος εργασιών της ή να βρεθεί σε αδυναμία εξόφλησης υποχρεώσεων.
Η επιχειρηματική αποτυχία δεν αποτελεί από μόνη της παρανομία.
Γιατί, λοιπόν, να μπορεί να μετατραπεί σε προσωπικό οικονομικό πρόβλημα του ανθρώπου που διοικεί την εταιρεία;
Κατασχέσεις και ποινικές συνέπειες
Οι συνέπειες δεν είναι θεωρητικές.
Όταν θεμελιώνεται προσωπική και αλληλέγγυα ευθύνη, μπορούν να ληφθούν μέτρα αναγκαστικής είσπραξης σε βάρος της προσωπικής περιουσίας του διοικούντος, ακόμη και κατασχέσεις τραπεζικών λογαριασμών.
Παράλληλα, η μη καταβολή συγκεκριμένων φορολογικών και ασφαλιστικών υποχρεώσεων μπορεί, εφόσον πληρούνται οι ιδιαίτερες προϋποθέσεις της ποινικής νομοθεσίας, να οδηγήσει σε ποινική δίωξη και ενδεχομένως σε ποινή φυλάκισης.
Η ποινική ευθύνη είναι αυτοτελής και δεν αποτελεί αυτόματη συνέπεια της αλληλέγγυας ευθύνης. Προσθέτει όμως έναν ακόμη παράγοντα ανασφάλειας για όσους αναλαμβάνουν διοικητικά καθήκοντα.
Ας σκεφτούμε έναν διευθύνοντα σύμβουλο που προσπαθεί να διασώσει μια επιχείρηση, να εξασφαλίσει τη μισθοδοσία και να διατηρήσει θέσεις εργασίας.
Είναι λογικό, παράλληλα με αυτή την προσπάθεια, να κινδυνεύει και η προσωπική του περιουσία;
Και εάν τελικά δικαιωθεί ύστερα από χρόνια δικαστικών διαδικασιών, ποιος θα αποκαταστήσει τις οικονομικές και επαγγελματικές συνέπειες που ενδεχομένως έχει υποστεί;
Ένα σοβαρό αντικίνητρο για τις επενδύσεις
Ένας επενδυτής που εξετάζει την εγκατάσταση μιας δραστηριότητας στην Ελλάδα δεν ενδιαφέρεται μόνο για τη φορολογία, το κόστος εργασίας και τις προοπτικές κερδοφορίας.
Εξετάζει και το θεσμικό περιβάλλον μέσα στο οποίο θα λειτουργήσει η επιχείρησή του.
Πώς θα προσελκύσει έμπειρα διοικητικά στελέχη όταν η ανάληψη μιας θέσης διευθύνοντος συμβούλου μπορεί να συνοδεύεται από τόσο σοβαρούς προσωπικούς κινδύνους;
Πόσο εύκολα θα αναλάβει ένας επαγγελματίας την εξυγίανση μιας προβληματικής εταιρείας, όταν ενδέχεται να βρεθεί προσωπικά εκτεθειμένος για συγκεκριμένες οφειλές της;
Αυτά δεν είναι δευτερεύοντα ζητήματα. Επηρεάζουν την αξιολόγηση του επιχειρηματικού κινδύνου και μπορούν να αποθαρρύνουν επενδυτικές πρωτοβουλίες.
Η Ελλάδα χρειάζεται περισσότερες επενδύσεις. Δεν έχει λόγο να διατηρεί αντικίνητρα που θα μπορούσαν να περιοριστούν χωρίς να θιγεί η αποτελεσματικότητα των φορολογικών ελέγχων.
Οι «αχυράνθρωποι» και η μεγάλη αντίφαση
Η επικαιρότητα αναδεικνύει μια ακόμη πλευρά του προβλήματος.
Στις 7 Νοεμβρίου 2026 η ΑΑΔΕ ανακοίνωσε την εξάρθρωση κυκλώματος με 2.000 εταιρείες και 1.300 «αχυρανθρώπους», το οποίο χρησιμοποίησε 4.200 ΑΦΜ και συνδέεται με χρέη άνω των 203 εκατομμυρίων ευρώ προς το Δημόσιο και τον ΕΦΚΑ.
Η υπόθεση αυτή δείχνει πώς οργανωμένοι επιτήδειοι μπορούν να χρησιμοποιούν παρένθετα πρόσωπα για να αποκρύπτουν εκείνους που πραγματικά ελέγχουν μια επιχειρηματική δραστηριότητα.
Εδώ βρίσκεται μια σοβαρή αντίφαση.
Ο άνθρωπος που θέλει να αποκρύψει την πραγματική του συμμετοχή αναζητά έναν «αχυράνθρωπο». Ο επαγγελματίας που αναλαμβάνει επώνυμα και πραγματικά τη διοίκηση γνωρίζει ότι μπορεί να βρεθεί αντιμέτωπος με προσωπικές οικονομικές συνέπειες.
Δεν σημαίνει αυτό ότι ο έντιμος διοικών απαλλάσσεται από κάθε υποχρέωση. Σημαίνει όμως ότι η Πολιτεία πρέπει να διαχωρίζει με μεγαλύτερη ακρίβεια την πραγματική παραβατικότητα από την επιχειρηματική αδυναμία.
Η αποκάλυψη τέτοιων κυκλωμάτων από την ΑΑΔΕ αποτελεί θετική εξέλιξη. Δείχνει ότι οι ελεγκτικοί μηχανισμοί διαθέτουν πλέον σημαντικές δυνατότητες εντοπισμού οργανωμένων πρακτικών φοροδιαφυγής.
Αυτές τις δυνατότητες πρέπει να ενισχύσουμε, στρέφοντας την αυστηρότητα εκεί όπου υπάρχει πραγματική απάτη.
Τι πρέπει να αλλάξει
Η αντιμετώπιση της φοροδιαφυγής και της εισφοροδιαφυγής αποτελεί αυτονόητη υποχρέωση της Πολιτείας. Κανείς δεν ζητά ασυλία για όσους εξαπατούν το Δημόσιο ή χρησιμοποιούν την εταιρική μορφή για παράνομες δραστηριότητες.
Αυτό όμως δεν σημαίνει ότι πρέπει να διατηρείται ένα καθεστώς που δημιουργεί τόσο σοβαρούς κινδύνους για τους διοικούντες.
Χρειάζονται τέσσερις ουσιαστικές παρεμβάσεις.
Πρώτον, η προσωπική συνυπευθυνότητα να περιοριστεί σε περιπτώσεις αποδεδειγμένου δόλου, απάτης ή άλλης συγκεκριμένης σοβαρής παράνομης συμπεριφοράς.
Δεύτερον, το βάρος απόδειξης της προσωπικής ευθύνης να ανήκει στη Διοίκηση και όχι στον διοικούντα.
Τρίτον, να προηγείται ουσιαστικός και εξατομικευμένος έλεγχος της προσωπικής ευθύνης πριν από τη λήψη μέτρων αναγκαστικής είσπραξης, με αποτελεσματικές εγγυήσεις δικαστικής προστασίας.
Τέταρτον, να ενισχυθούν οι έλεγχοι για τον εντοπισμό των πραγματικών διοικούντων και των προσώπων που οργανώνουν την απόκρυψη φορολογικών και ασφαλιστικών υποχρεώσεων.
Η προστασία των δημοσίων εσόδων και η ενίσχυση της επιχειρηματικότητας δεν είναι αντίθετοι στόχοι. Μπορούν να συνυπάρχουν μέσα από ένα δικαιότερο και αποτελεσματικότερο θεσμικό πλαίσιο.
Η ώρα της θεσμικής αλλαγής
Η Ελλάδα έχει πραγματοποιήσει σημαντικά βήματα στον εκσυγχρονισμό της οικονομίας και των ελεγκτικών μηχανισμών της. Είναι καιρός αυτή η πρόοδος να συνοδευτεί από μια ουσιαστική επανεξέταση της προσωπικής ευθύνης των διοικούντων.
Η χώρα χρειάζεται ανθρώπους που θα επενδύουν, θα αναλαμβάνουν πρωτοβουλίες, θα δημιουργούν θέσεις εργασίας και θα διοικούν επιχειρήσεις με γνώση και υπευθυνότητα.
Δεν πρέπει να τους αποθαρρύνουμε με κινδύνους που ξεπερνούν τα εύλογα όρια της διοικητικής τους ευθύνης.
Η νομοθεσία οφείλει να είναι αυστηρή απέναντι στην απάτη, αλλά δίκαιη απέναντι σε εκείνον που επιχειρεί νόμιμα.
Γιατί, τελικά, αν θέλουμε περισσότερους επενδυτές και λιγότερους «αχυρανθρώπους», πρέπει να σταματήσουμε να αντιμετωπίζουμε τον έντιμο διευθύνοντα σύμβουλο σαν ομόρρυθμο εταίρο.
Η επιχειρηματικότητα χρειάζεται ανθρώπους που αναλαμβάνουν ευθύνες. Όχι ανθρώπους που φοβούνται να τις αναλάβουν.