ανάγνωση σε: 24 λεπτά
Η άποψη του TaxVoice
Κεφάλαιο, εισφορές, διοίκηση, πλειοψηφίες, ασφάλιση, φορολογία και ανάπτυξη. Ένας πρακτικός συγκριτικός οδηγός για τις τρεις κεφαλαιουχικές εταιρικές μορφές.
Η επιλογή εταιρικής μορφής επηρεάζει ποιος αποφασίζει, ποιος ασφαλίζεται, πώς χρηματοδοτείται η δραστηριότητα και με ποιες προϋποθέσεις διανέμονται τα κέρδη.
Η ΑΕ, η ΕΠΕ και η ΙΚΕ έχουν σημαντικά κοινά στοιχεία, αλλά οργανώνουν διαφορετικά τη σχέση των συμμετεχόντων με το κεφάλαιο και τη διοίκηση.
Η ΑΕ μπορεί να χρησιμοποιηθεί και από μικρή επιχείρηση, ενώ μια ΙΚΕ μπορεί να υποστηρίζει μεγάλη επιχειρηματική δραστηριότητα. Το μέγεθος πρέπει να συνεκτιμάται με τις ανάγκες χρηματοδότησης, τις σχέσεις των συνεργατών και τον σχεδιασμό ανάπτυξης.
1. Οι βασικές διαφορές σε έναν πίνακα
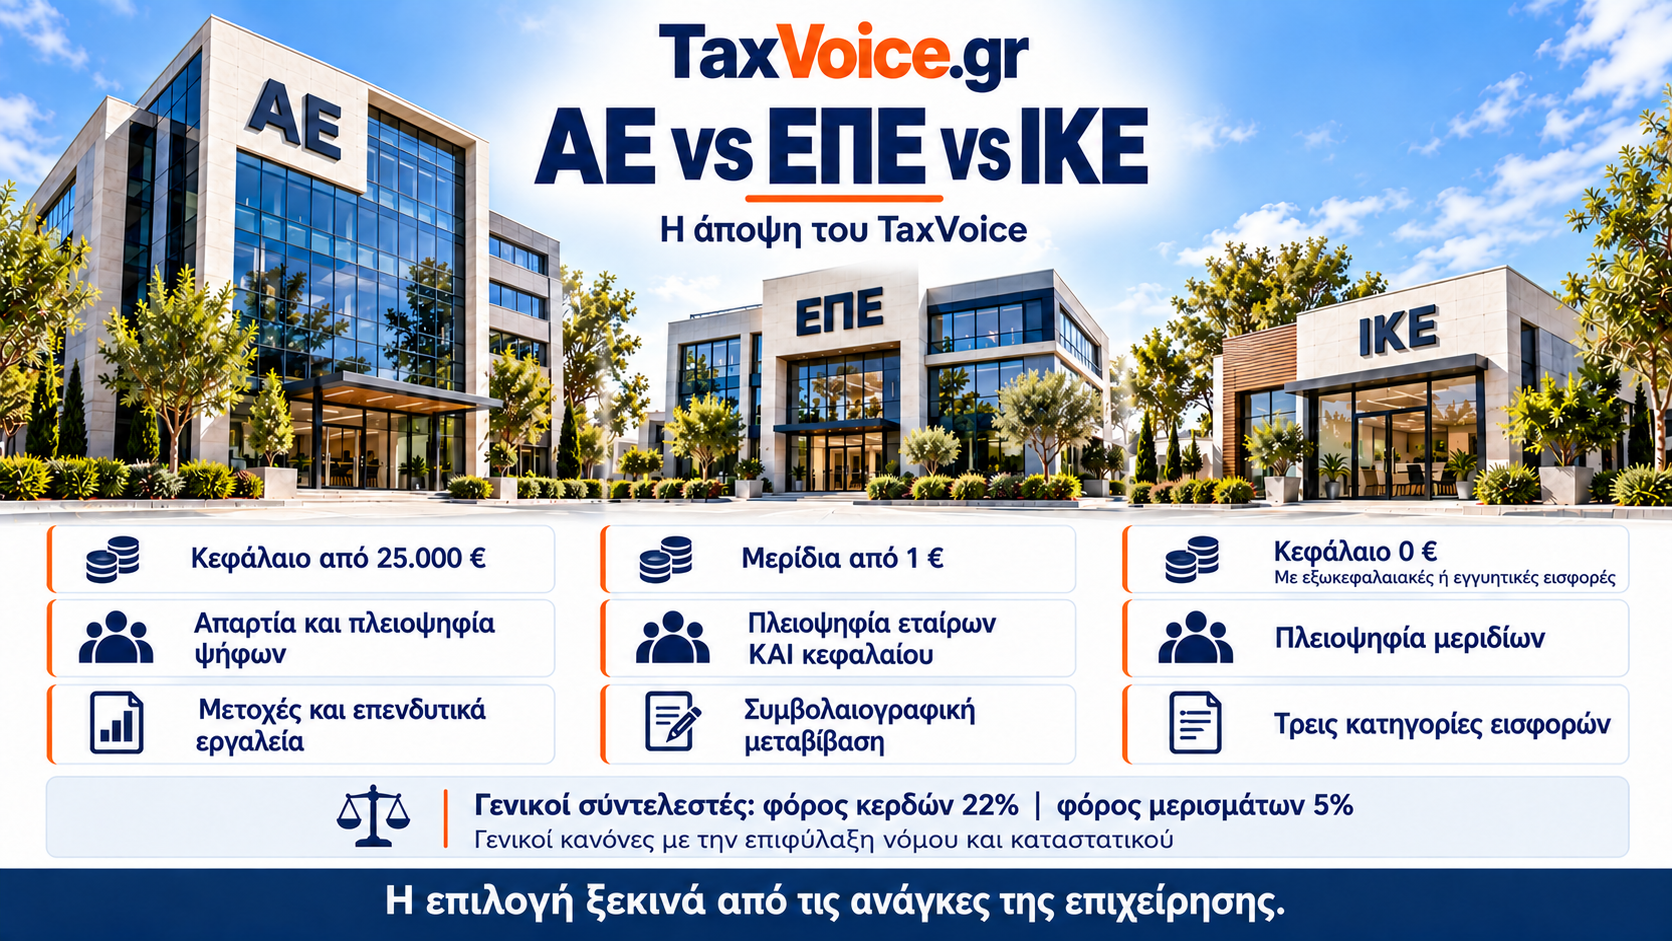
| Κριτήριο | ΑΕ | ΕΠΕ | ΙΚΕ |
|---|---|---|---|
| Βασικό εταιρικό πλαίσιο | Ν. 4548/2018 | Ν. 3190/1955 | Ν. 4072/2012 |
| Αρχικό κεφάλαιο | Ελάχιστο 25.000 € | Καθορίζεται ελεύθερα, με μερίδια τουλάχιστον 1 € και τουλάχιστον ένα ανά εταίρο | Μπορεί να είναι μηδενικό |
| Συμμετοχή | Μετοχές | Εταιρικά μερίδια | Εταιρικά μερίδια |
| Εισφορές | Χρήματα και επιτρεπόμενες εισφορές σε είδος | Χρήματα και επιτρεπόμενες εισφορές σε είδος | Κεφαλαιακές, εξωκεφαλαιακές και εγγυητικές |
| Διοίκηση | ΔΣ ή, υπό προϋποθέσεις, μονομελές διοικητικό όργανο | Ένας ή περισσότεροι διαχειριστές | Ένας ή περισσότεροι διαχειριστές |
| Συνήθεις αποφάσεις συνέλευσης | Απαρτία και πλειοψηφία εκπροσωπούμενων ψήφων | Πλειοψηφία εταίρων και κεφαλαίου μαζί | Πλειοψηφία του συνολικού αριθμού μεριδίων |
| Γενικός φόρος κερδών | 22% | 22% | 22% |
| Γενικός φόρος μερισμάτων | 5% | 5% | 5% |
| Ετήσιο τέλος ΓΕΜΗ πλήρους ενεργού έτους | 320 € | 150 € | 100 € |
Οι κανόνες του πίνακα εφαρμόζονται με τις νόμιμες και καταστατικές εξαιρέσεις. Ειδικές δραστηριότητες μπορεί να απαιτούν συγκεκριμένο εταιρικό τύπο ή πρόσθετες προϋποθέσεις.
2. Νομική προσωπικότητα και ευθύνη
Και οι τρεις εταιρείες διαθέτουν αυτοτελή νομική προσωπικότητα και δική τους περιουσία. Κατά τον γενικό κανόνα, για τα εταιρικά χρέη ευθύνεται η εταιρεία.
Προσωπικές εγγυήσεις, παράνομες πράξεις και ειδικές διατάξεις για υποχρεώσεις διοικούντων μπορούν να δημιουργήσουν προσωπική ευθύνη, εφόσον συντρέχουν οι αντίστοιχες προϋποθέσεις.
Στην ΙΚΕ προστίθεται ο ειδικός μηχανισμός των εγγυητικών εισφορών. Ο εταίρος που τις αναλαμβάνει εκτίθεται προσωπικά έναντι τρίτων μέχρι το προβλεπόμενο ποσό.
3. Αρχικό κεφάλαιο και πραγματική χρηματοδότηση
Η ΑΕ απαιτεί ελάχιστο μετοχικό κεφάλαιο 25.000 ευρώ. Το κεφάλαιο αποτελεί περιουσία της εταιρείας και μπορεί να χρησιμοποιείται για τις νόμιμες επιχειρηματικές ανάγκες της. Δεν είναι τέλος ίδρυσης ούτε ποσό που πρέπει να παραμένει διαρκώς αχρησιμοποίητο σε έναν λογαριασμό.
Στην ΕΠΕ το κεφάλαιο καθορίζεται ελεύθερα, με εταιρικά μερίδια ονομαστικής αξίας τουλάχιστον ενός ευρώ. Η συμμετοχή κάθε εταίρου προϋποθέτει τουλάχιστον ένα μερίδιο.
Στην ΙΚΕ το κεφάλαιο μπορεί να είναι μηδενικό, επειδή η συμμετοχή μπορεί να συνδέεται με άλλες νόμιμες κατηγορίες εισφορών.
Και στις τρεις μορφές, η επιχείρηση πρέπει να καλύψει τις πραγματικές ανάγκες λειτουργίας της. Το απαιτούμενο κεφάλαιο κίνησης υπολογίζεται με βάση έξοδα, χρόνο είσπραξης, αποθέματα, επενδύσεις και διαθέσιμη χρηματοδότηση.
4. Εργασία, τεχνογνωσία και περιουσιακά στοιχεία
Η ΙΚΕ επιτρέπει εξωκεφαλαιακές εισφορές, όπως συγκεκριμένες υποχρεώσεις εργασίας ή υπηρεσιών, οι οποίες περιγράφονται και αποτιμώνται στο καταστατικό.
Στην ΑΕ και στην ΕΠΕ, η υπόσχεση μελλοντικής εργασίας δεν αντιμετωπίζεται ως αντίστοιχη εισφορά σχηματισμού κεφαλαίου.
Χρειάζεται όμως διάκριση: ένα μεταβιβάσιμο και αποτιμητό περιουσιακό δικαίωμα, όπως δικαίωμα πνευματικής ιδιοκτησίας, μπορεί υπό προϋποθέσεις να αποτελέσει εισφορά σε είδος. Η εισφορά υπάρχοντος δικαιώματος διαφέρει από την υπόσχεση ότι κάποιος θα εργαστεί στο μέλλον.
5. Σύσταση, καταστατικό και μονοπρόσωπη μορφή
Η ηλεκτρονική σύσταση μέσω e-ΥΜΣ είναι διαθέσιμη και για τις τρεις μορφές, όταν πληρούνται οι προϋποθέσεις της διαδικασίας και δεν απαιτείται ειδικός συμβολαιογραφικός τύπος.
Και οι τρεις μπορούν να λειτουργήσουν ως μονοπρόσωπες, με εφαρμογή των ειδικών κανόνων κάθε μορφής. Στην ΕΠΕ χρειάζεται ιδιαίτερη εξέταση των κανόνων μονοπρόσωπης λειτουργίας.
Το καταστατικό πρέπει να αποτυπώνει τη διαχείριση, τις πλειοψηφίες, τις εισφορές, τις μεταβιβάσεις και την αντιμετώπιση διαφωνιών. Η ταχύτητα σύστασης αποκτά αξία όταν ακολουθεί σωστή εταιρική οργάνωση.
6. Ποιος διοικεί;
Στην ΑΕ, ο βασικός κανόνας είναι διοικητικό συμβούλιο με τρία έως δεκαπέντε μέλη. Το άρθρο 115 επιτρέπει, υπό προϋποθέσεις, μονομελές διοικητικό όργανο σε μικρές και πολύ μικρές μη εισηγμένες εταιρείες.
Στην ΕΠΕ και στην ΙΚΕ η διαχείριση ανατίθεται σύμφωνα με τον νόμο και το καταστατικό σε έναν ή περισσότερους διαχειριστές. Μπορεί να συμμετέχει στη διαχείριση και πρόσωπο που δεν είναι εταίρος.
Η ιδιότητα του μετόχου ή εταίρου πρέπει να διακρίνεται από την εξουσία εκπροσώπησης. Η κατοχή ενός ποσοστού δεν δίνει από μόνη της δικαίωμα υπογραφής για λογαριασμό της εταιρείας.
7. Συνήθεις αποφάσεις: τρεις διαφορετικοί μηχανισμοί
Στην ΑΕ προηγείται ο έλεγχος απαρτίας. Για τα συνήθη θέματα, στην αρχική συνέλευση απαιτείται κατά τον γενικό κανόνα εκπροσώπηση τουλάχιστον 20% του καταβεβλημένου κεφαλαίου. Η απόφαση λαμβάνεται με απόλυτη πλειοψηφία των εκπροσωπούμενων ψήφων. Για επαναληπτικές συνελεύσεις ισχύουν διαφορετικοί κανόνες απαρτίας.
Στην ΕΠΕ απαιτούνται ταυτόχρονα περισσότεροι από τους μισούς εταίρους, οι οποίοι εκπροσωπούν περισσότερο από το μισό του συνολικού κεφαλαίου.
Στην ΙΚΕ απαιτείται κατά κανόνα απόλυτη πλειοψηφία του συνολικού αριθμού των εταιρικών μεριδίων.
| Μορφή | Τι μετρά για τη συνήθη απόφαση |
|---|---|
| ΑΕ | Η πλειοψηφία των εκπροσωπούμενων ψήφων, αφού καλυφθεί η απαιτούμενη απαρτία |
| ΕΠΕ | Πάνω από 50% του συνολικού αριθμού εταίρων και πάνω από 50% του συνολικού κεφαλαίου |
| ΙΚΕ | Πάνω από 50% του συνολικού αριθμού εταιρικών μεριδίων |
Επομένως, το ίδιο ποσοστό συμμετοχής μπορεί να έχει διαφορετική πρακτική σημασία στις τρεις εταιρείες.
8. Παράδειγμα: 60%, 20% και 20%
Υποθέτουμε τρεις συμμετέχοντες, τον Α με 60%, τον Β με 20% και τον Γ με 20%. Υπάρχουν μόνο κεφαλαιακές εισφορές, πλήρως καταβεβλημένο κεφάλαιο, συνήθη δικαιώματα ψήφου και καμία αυστηρότερη καταστατική ρύθμιση ή ειδική νόμιμη εξαίρεση.
Στην ΙΚΕ, ο Α μπορεί μόνος του να συγκεντρώσει την πλειοψηφία μιας συνήθους απόφασης. Οι Β και Γ μαζί, με 40%, δεν μπορούν.
Στην ΕΠΕ, ο Α χρειάζεται τουλάχιστον έναν ακόμη εταίρο, επειδή μόνος του δεν συγκεντρώνει πλειοψηφία προσώπων. Οι Β και Γ έχουν πλειοψηφία προσώπων, αλλά το 40% του κεφαλαίου δεν αρκεί.
Στην ΑΕ, αν στη νομίμως συγκληθείσα συνέλευση συμμετέχουν όλοι, ο Α διαθέτει την πλειοψηφία των ψήφων. Αν όμως ο Α απουσιάζει και συμμετέχουν μόνο οι Β και Γ, το 40% καλύπτει τη γενική αρχική απαρτία των συνήθων θεμάτων. Εφόσον συμφωνούν, μπορούν να λάβουν συνήθη απόφαση, υπό τις συγκεκριμένες παραδοχές.
Η συμμετοχή στη συνέλευση έχει επομένως ιδιαίτερη σημασία στην ΑΕ. Η κατοχή του 60% δεν αρκεί για να θεωρεί κάποιος ότι κάθε απόφαση θα εξαρτάται πάντοτε από την παρουσία και τη συναίνεσή του.
9. Αυξημένες πλειοψηφίες και αλλαγή καταστατικού
Στην ΙΚΕ, για την τροποποίηση καταστατικού και τις λοιπές αποφάσεις που υπάγονται στον σχετικό κανόνα απαιτούνται κατά κανόνα τα δύο τρίτα του συνολικού αριθμού μεριδίων.
Στην ΕΠΕ, η γενική πλειοψηφία τροποποίησης της εταιρικής σύμβασης είναι πάνω από το μισό του συνολικού αριθμού εταίρων, οι οποίοι εκπροσωπούν τουλάχιστον 65% του κεφαλαίου.
Στην ΑΕ, για τις αποφάσεις που ο νόμος υπάγει σε αυξημένη απαρτία και πλειοψηφία απαιτούνται, κατά τον γενικό κανόνα, τα δύο τρίτα των εκπροσωπούμενων ψήφων. Δεν υπάγονται όλες οι τροποποιήσεις καταστατικού αυτομάτως στην ίδια διαδικασία. Εξετάζονται το αντικείμενο της απόφασης, οι ειδικές διατάξεις και το καταστατικό.
Το 65%, το 66% και τα δύο τρίτα δεν είναι ταυτόσημα ποσοστά. Επίσης, διαφορετικό αποτέλεσμα δίνει ο υπολογισμός στο σύνολο των μεριδίων και διαφορετικό στις εκπροσωπούμενες ψήφους.
10. Μπορεί η ΙΚΕ να απαιτεί και πλειοψηφία προσώπων;
Ναι. Το άρθρο 72 παρ. 6 επιτρέπει καταστατική πρόβλεψη πλειοψηφίας στον αριθμό των εταίρων που εκπροσωπούν και την πλειοψηφία του συνολικού αριθμού μεριδίων.
Το καταστατικό μπορεί επίσης να αυξάνει πλειοψηφίες ή να προβλέπει ομοφωνία για συγκεκριμένες αποφάσεις. Η μεταγενέστερη προσθήκη των ρυθμίσεων αυτών απαιτεί ομοφωνία.
Η προστασία των συνεργατών μπορεί επομένως να οργανωθεί και στην ΙΚΕ. Χρειάζεται όμως να έχει σχεδιαστεί, αντί να θεωρείται δεδομένη από την εταιρική ονομασία.
11. Ασφάλιση μετόχων, εταίρων και διοικούντων
| Ιδιότητα φυσικού προσώπου | Γενικός κανόνας |
|---|---|
| Απλός μέτοχος ΑΕ | Δεν ασφαλίζεται μόνο λόγω συμμετοχής, με την επιφύλαξη ειδικών περιπτώσεων |
| Μέλος ΔΣ ΑΕ με συμμετοχή τουλάχιστον 3% | Υπάγεται κατά κανόνα σε ασφάλιση μη μισθωτών |
| Μέλος ΔΣ ΑΕ που λαμβάνει αμοιβή λόγω της ιδιότητάς του | Η αμοιβή υπάγεται σε ασφάλιση μέσω ΑΠΔ, με εφαρμογή των κανόνων παράλληλης ασφάλισης όπου απαιτείται |
| Εταίρος ΕΠΕ | Υπάγεται κατά κανόνα υποχρεωτικά στην ασφάλιση λόγω εταιρικής ιδιότητας |
| Απλός εταίρος πολυπρόσωπης ΙΚΕ | Δεν ασφαλίζεται μόνο λόγω συμμετοχής |
| Διαχειριστής ΙΚΕ | Υπάγεται κατά κανόνα σε ασφάλιση μη μισθωτών |
| Μοναδικός εταίρος μονοπρόσωπης ΙΚΕ | Υπάγεται υποχρεωτικά στην ασφάλιση λόγω της ιδιότητάς του |
Το ποσοστό συμμετοχής, η διοίκηση, η αμοιβή και η άλλη επαγγελματική δραστηριότητα πρέπει να εξετάζονται μαζί. Το συνολικό ασφαλιστικό κόστος μπορεί να επηρεάσει σημαντικά την επιλογή, ακόμη και όταν ο φόρος κερδών είναι ίδιος.
12. Αμοιβές διοίκησης και εταιρικά χρήματα
Η αμοιβή διοίκησης, ο μισθός, το μέρισμα, η επιστροφή δανείου και η αποζημίωση επαγγελματικής δαπάνης αποτελούν διαφορετικές συναλλαγές.
Κάθε καταβολή χρειάζεται νόμιμη αιτία, τις απαιτούμενες εγκρίσεις και ορθή φορολογική και ασφαλιστική αντιμετώπιση.
Στην ΕΠΕ οι αμοιβές διαχείρισης εξετάζονται και ως προς την ασφάλιση μέσω ΑΠΔ. Στην ΙΚΕ η διαχείριση υπάγεται κατά κανόνα στην ασφάλιση μη μισθωτών. Στην ΑΕ εφαρμόζονται οι κανόνες της συγκεκριμένης αμοιβής και ιδιότητας.
Η εταιρική περιουσία παραμένει διακριτή από την προσωπική περιουσία των συμμετεχόντων και στις τρεις μορφές.
13. Φορολογία: οι βασικοί συντελεστές είναι κοινοί
Ο γενικός συντελεστής φόρου εισοδήματος είναι 22% και για τις τρεις εταιρικές μορφές. Ο γενικός φόρος μερισμάτων είναι 5%, με την επιφύλαξη ειδικών απαλλαγών.
Η γενική προκαταβολή φόρου είναι 80% του φόρου εισοδήματος. Για νέα νομικά πρόσωπα προβλέπεται, υπό τις νόμιμες προϋποθέσεις, μείωσή της κατά 50% για τα τρία πρώτα οικονομικά έτη, δηλαδή προκαταβολή 40% του φόρου. Ελέγχονται οι εξαιρέσεις, ιδίως σε περιπτώσεις μετασχηματισμών.
Με φορολογητέα κέρδη 50.000 ευρώ, ο φόρος είναι 11.000 ευρώ. Η γενική προκαταβολή είναι 8.800 ευρώ και το άθροισμα 19.800 ευρώ πριν από συμψηφισμούς. Με τη μειωμένη προκαταβολή, το άθροισμα διαμορφώνεται σε 15.400 ευρώ.
Η προκαταβολή επηρεάζει τη ρευστότητα και συμψηφίζεται σύμφωνα με τον Κώδικα Φορολογίας Εισοδήματος.
14. Τακτικό αποθεματικό: κοινό ποσοστό, διαφορετική διάρκεια υποχρέωσης
Στην ΑΕ και στην ΕΠΕ σχηματίζεται κατά κανόνα τακτικό αποθεματικό με ετήσια κράτηση τουλάχιστον 5% των καθαρών κερδών. Η σχετική υποχρέωση παύει όταν το αποθεματικό φτάσει στο ένα τρίτο του κεφαλαίου.
Στην ΙΚΕ προβλέπεται επίσης κράτηση τουλάχιστον 5% κάθε έτος και πριν από κάθε διανομή, χωρίς αντίστοιχη αυτόματη παύση στο ένα τρίτο του κεφαλαίου.
Πρόσθετες κρατήσεις ή περιορισμοί μπορεί να προκύπτουν από το καταστατικό και από ειδικές διατάξεις.
15. Διανομή κερδών και ελάχιστο μέρισμα ΑΕ
Η ΑΕ διαθέτει ειδικό κανόνα ελάχιστου μερίσματος: 35% των καθαρών κερδών μετά τις μειώσεις που ορίζει ο νόμος. Με αυξημένη απαρτία και πλειοψηφία μπορεί να μειωθεί έως το 10%. Η μη διανομή απαιτεί την ειδική αυξημένη απαρτία και πλειοψηφία 80% του εκπροσωπούμενου κεφαλαίου.
Στην ΕΠΕ και στην ΙΚΕ εξετάζονται οι δικές τους διατάξεις διανομής, το καταστατικό και η απαιτούμενη εταιρική απόφαση. Δεν μεταφέρεται αυτομάτως σε αυτές ο κανόνας του 35% της ΑΕ.
Για συγκρίσιμο αριθμητικό παράδειγμα, θεωρούμε ότι κάθε εταιρεία έχει κεφάλαιο 30.000 ευρώ, μηδενικό υφιστάμενο τακτικό αποθεματικό και λογιστικά και φορολογητέα κέρδη 50.000 ευρώ. Δεν υπάρχουν προηγούμενες ζημίες, μη πραγματοποιημένα κέρδη ή πρόσθετοι περιορισμοί. Αποφασίζεται νόμιμα η διανομή όλου του διαθέσιμου ποσού σε φυσικά πρόσωπα φορολογικούς κατοίκους Ελλάδας.
| Περιγραφή | ΑΕ | ΕΠΕ | ΙΚΕ |
|---|---|---|---|
| Κέρδη προ φόρου | 50.000 € | 50.000 € | 50.000 € |
| Φόρος εισοδήματος 22% | 11.000 € | 11.000 € | 11.000 € |
| Κέρδη μετά τον φόρο | 39.000 € | 39.000 € | 39.000 € |
| Τακτικό αποθεματικό 5% | 1.950 € | 1.950 € | 1.950 € |
| Ποσό προς διανομή | 37.050 € | 37.050 € | 37.050 € |
| Φόρος μερισμάτων 5% | 1.852,50 € | 1.852,50 € | 1.852,50 € |
| Καθαρό μέρισμα | 35.197,50 € | 35.197,50 € | 35.197,50 € |
Οι ίδιες παραδοχές δίνουν ίδιο αριθμητικό αποτέλεσμα. Οι διαδικασίες έγκρισης και οι κανόνες υποχρεωτικής διανομής διαφέρουν.
Η προκαταβολή φόρου δεν αφαιρείται δεύτερη φορά από τα λογιστικά κέρδη. Η δυνατότητα καταβολής μερίσματος εξαρτάται επίσης από τα πραγματικά διαθέσιμα.
16. Βιβλία, οικονομικές καταστάσεις και έλεγχος
Και οι τρεις εταιρείες τηρούν διπλογραφικό λογιστικό σύστημα, συντάσσουν τις προβλεπόμενες χρηματοοικονομικές καταστάσεις και τηρούν εταιρικά βιβλία και πρακτικά.
Η υποχρέωση ελέγχου από ορκωτούς δεν καθορίζεται μόνο από την εταιρική ονομασία. Εξετάζονται τα κριτήρια μεγέθους, η ιδιότητα οντότητας δημοσίου ενδιαφέροντος και οι ειδικές διατάξεις.
Η κατάρτιση, η έγκριση και η δημοσίευση των καταστάσεων είναι διαφορετικά στάδια. Οι προθεσμίες εξετάζονται βάσει της ισχύουσας νομοθεσίας και τυχόν νομοθετημένων παρατάσεων.
17. ΓΕΜΗ, ψηφιακές υποχρεώσεις και πραγματικοί δικαιούχοι
Για εταιρεία ενεργή και τους δώδεκα μήνες, το ετήσιο τέλος ΓΕΜΗ είναι 320 ευρώ στην ΑΕ, 150 ευρώ στην ΕΠΕ και 100 ευρώ στην ΙΚΕ. Για μικρότερη περίοδο λειτουργίας ή ειδική κατάσταση ισχύουν οι αντίστοιχοι κανόνες.
Οι υποχρεώσεις ΦΠΑ, παρακρατήσεων, myDATA, ηλεκτρονικής τιμολόγησης και ψηφιακής διακίνησης εφαρμόζονται σύμφωνα με τη δραστηριότητα και το ειδικό κανονιστικό πλαίσιο.
Η απασχόληση εργαζομένων δημιουργεί πρόσθετες εργατικές και ασφαλιστικές υποχρεώσεις. Εφαρμόζονται επίσης οι υποχρεώσεις πραγματικών δικαιούχων και επικαιροποίησης των σχετικών καταχωρίσεων.
18. Μεταβίβαση συμμετοχών και αποχώρηση
Στην ΑΕ η μεταβίβαση μετοχών ακολουθεί το εφαρμοστέο πλαίσιο και τις τυχόν καταστατικές δεσμεύσεις. Η απλή μεταβίβαση μετοχών δεν απαιτεί κατά κανόνα συμβολαιογραφική πράξη.
Στην ΕΠΕ η μεταβίβαση μεριδίων γίνεται με συμβολαιογραφικό έγγραφο. Στην ΙΚΕ η εν ζωή μεταβίβαση γίνεται εγγράφως, με τις νόμιμες γνωστοποιήσεις και καταχωρίσεις.
Δικαιώματα προτίμησης, περιορισμοί μεταβίβασης και όροι εξόδου πρέπει να ελέγχονται πριν συμφωνηθεί η συναλλαγή. Η έξοδος ή ο αποκλεισμός δεν αποτελούν ενιαία διαδικασία για τις τρεις μορφές.
19. Επενδυτές, χρηματοδότηση και ανάπτυξη
Και οι τρεις μορφές μπορούν να δεχθούν νέους συμμετέχοντες. Η ΑΕ διαθέτει ευρύτερο οργανωμένο πλαίσιο μετοχών, κατηγοριών δικαιωμάτων και επενδυτικών εργαλείων, το οποίο μπορεί να εξυπηρετεί σύνθετες χρηματοδοτήσεις.
Η ΙΚΕ μπορεί να εξυπηρετεί επιχειρηματικές συνεργασίες που χρειάζονται διαφορετικές εισφορές και ευελιξία στην αρχική οργάνωση. Η ΕΠΕ ενσωματώνει στον βασικό μηχανισμό αποφάσεων τη συμμετοχή των προσώπων μαζί με το κεφάλαιο.
Όταν επενδυτής αγοράζει υφιστάμενες συμμετοχές, το τίμημα καταβάλλεται στον πωλητή. Όταν συμμετέχει σε αύξηση κεφαλαίου, η χρηματοδότηση εισέρχεται στην εταιρεία.
Η μετατροπή σε άλλη μορφή εξετάζεται όταν εξυπηρετεί συγκεκριμένο επιχειρηματικό σκοπό. Η αύξηση του κύκλου εργασιών δεν επιβάλλει από μόνη της μια διαδρομή από ΙΚΕ σε ΕΠΕ και στη συνέχεια σε ΑΕ.
20. Ζημίες, διοικητικές ενέργειες και λύση
Η λογιστική ζημία, η μείωση ιδίων κεφαλαίων και η αδυναμία πληρωμών είναι διαφορετικά ζητήματα.
Στην ΑΕ και στην ΕΠΕ υπάρχουν ειδικές υποχρεώσεις διοικητικών ενεργειών όταν τα ίδια κεφάλαια υποχωρούν κάτω από το μισό του κεφαλαίου. Στην ΙΚΕ προβλέπεται, μεταξύ άλλων, άμεση σύγκληση των εταίρων σε περίπτωση επαπειλούμενης αδυναμίας εκπλήρωσης οφειλών.
Η διοίκηση πρέπει να παρακολουθεί την οικονομική κατάσταση έγκαιρα. Η παύση συναλλαγών δεν καταργεί αυτομάτως το νομικό πρόσωπο, τις υποχρεώσεις δημοσιότητας ή τις διαδικασίες λύσης και εκκαθάρισης.
21. Η άποψη του TaxVoice
Η επιλογή χρειάζεται να απαντά σε συγκεκριμένα ερωτήματα: ποιος θα διοικεί, ποιος θα χρηματοδοτεί, ποιοι πρέπει να συμφωνούν για τις κρίσιμες αποφάσεις και τι θα συμβεί αν κάποιος αποχωρήσει.
Η ΑΕ μπορεί να προσφέρει το καταλληλότερο πλαίσιο για σύνθετη επενδυτική οργάνωση. Η ΕΠΕ μπορεί να υπηρετεί μια συνειδητή επιλογή διπλής πλειοψηφίας. Η ΙΚΕ μπορεί να συνδυάζει ευέλικτη συμμετοχή με προσαρμοσμένο καταστατικό.
Οι κοινοί φορολογικοί συντελεστές μεταφέρουν μεγάλο μέρος της ουσιαστικής σύγκρισης στη διοίκηση, στην ασφάλιση, στις εταιρικές διαδικασίες και στη χρηματοδότηση.
Πριν συμφωνηθούν τα ποσοστά, χρειάζεται να δοκιμαστούν πάνω σε πραγματικά σενάρια αποφάσεων. Ένα σωστά σχεδιασμένο καταστατικό μπορεί να έχει μεγαλύτερη επιχειρηματική αξία από μια μικρή διαφορά στο αρχικό κόστος.
ΑΕ: πλεονεκτήματα και μειονεκτήματα
Η ΑΕ προσφέρει οργανωμένο μετοχικό πλαίσιο, περισσότερα επενδυτικά εργαλεία και σαφή διαχωρισμό συμμετοχής και διοίκησης. Μπορεί να εξυπηρετεί την είσοδο επενδυτών και την ανάπτυξη σύνθετης εταιρικής δομής.
Απαιτεί ελάχιστο κεφάλαιο 25.000 ευρώ και κατά κανόνα περισσότερη εταιρική οργάνωση. Οι διαδικασίες διοίκησης, απαρτίας, εγκρίσεων και διανομής χρειάζονται συνεπή παρακολούθηση. Το ειδικό πλαίσιο ελάχιστου μερίσματος επηρεάζει και τον σχεδιασμό παραμονής κερδών στην εταιρεία.
ΕΠΕ: πλεονεκτήματα και μειονεκτήματα
Η ΕΠΕ ενσωματώνει τη συμμετοχή των προσώπων στον βασικό μηχανισμό αποφάσεων και μπορεί να λειτουργήσει με χαμηλό κεφάλαιο. Η διπλή πλειοψηφία μπορεί να εξυπηρετεί συνεργάτες που επιθυμούν ουσιαστική συνεννόηση, ακόμη και με άνισες συμμετοχές.
Ο ίδιος κανόνας μπορεί να δημιουργήσει αδιέξοδα, ιδίως με δύο εταίρους. Η ασφάλιση των εταίρων φυσικών προσώπων και οι συμβολαιογραφικές διατυπώσεις συγκεκριμένων πράξεων επηρεάζουν το συνολικό κόστος. Δεν διαθέτει τις τρεις κατηγορίες εισφορών της ΙΚΕ.
ΙΚΕ: πλεονεκτήματα και μειονεκτήματα
Η ΙΚΕ προσφέρει χαμηλή κεφαλαιακή απαίτηση, τρεις κατηγορίες εισφορών και ευελιξία στην οργάνωση των εταιρικών σχέσεων. Η απλή συμμετοχή σε πολυπρόσωπη ΙΚΕ δεν δημιουργεί από μόνη της υποχρέωση ασφάλισης. Το καταστατικό μπορεί να προβλέπει αυξημένες πλειοψηφίες και συμμετοχή των προσώπων στη λήψη αποφάσεων.
Χωρίς κατάλληλες ισορροπίες, η πλειοψηφία μεριδίων μπορεί να συγκεντρώνει σημαντική αποφασιστική δύναμη. Οι εξωκεφαλαιακές εισφορές χρειάζονται παρακολούθηση και οι εγγυητικές δημιουργούν προσωπικό κίνδυνο. Η ευκολία ίδρυσης συνοδεύεται από κανονικές λογιστικές, ασφαλιστικές και εταιρικές υποχρεώσεις.
Τεκμηρίωση – Νομοθεσία και επίσημες πηγές
Για την ΑΕ εξετάζεται ο ν. 4548/2018, όπως ισχύει, ιδίως τα άρθρα 15, 77, 115, 119, 130, 132 και 158–161. Η αρχική δημοσίευση του νόμου βρίσκεται στο ΦΕΚ Α΄ 104/13.06.2018. Για τη διανομή κερδών αξιοποιείται συμπληρωματικά η γνωμοδότηση ΣΛΟΤ 1397 ΕΞ/02.07.2019 της ΕΛΤΕ.
Για την ΕΠΕ εξετάζεται ο ν. 3190/1955, όπως ισχύει, ιδίως τα άρθρα 4, 13, 24, 24α, 28 και 38. Οι βασικές διατάξεις παρουσιάζονται στη Γενική Γραμματεία Εμπορίου.
Για την ΙΚΕ εξετάζεται ο ν. 4072/2012, όπως ισχύει, ιδίως τα άρθρα 43, 72, 75–79, 84, 100 και 102. Το σχετικό κείμενο είναι διαθέσιμο στη Γενική Γραμματεία Εμπορίου.
Οι φορολογικοί συντελεστές τεκμηριώνονται στον φορολογικό οδηγό του Υπουργείου Εθνικής Οικονομίας και Οικονομικών. Για την προκαταβολή εφαρμόζεται το άρθρο 71 του ν. 4172/2013 και λαμβάνεται υπόψη η εγκύκλιος Ε.2125/15.06.2021 της ΑΑΔΕ.
Για τις ασφαλιστέες ιδιότητες αξιοποιούνται η εγκύκλιος 21/2019 του e-ΕΦΚΑ, οι οδηγίες για τους μη μισθωτούς και οι οδηγίες για την ασφάλιση μέσω ΑΠΔ. Οι παλαιότερες οδηγίες υπολογισμού εισφορών συνεξετάζονται με τις μεταγενέστερες αλλαγές του ασφαλιστικού συστήματος.
Τα ετήσια τέλη και οι βασικές υποχρεώσεις δημοσιότητας παρουσιάζονται στις επίσημες πληροφορίες της Γενικής Γραμματείας Εμπορίου για το ΓΕΜΗ. Για τους εταιρικούς μετασχηματισμούς εξετάζεται ο ν. 4601/2019 και το κατά περίπτωση εφαρμοστέο φορολογικό πλαίσιο.