ανάγνωση σε: 23 λεπτά
Η άποψη του TaxVoice
Η διπλή πλειοψηφία εταίρων και κεφαλαίου, οι επιλογές του καταστατικού, η φορολογία, η ασφάλιση και τα πλεονεκτήματα και μειονεκτήματα κάθε μορφής.
Ένας επιχειρηματίας κατέχει το 95% μιας εταιρείας και ο συνεργάτης του το υπόλοιπο 5%. Μπορεί ο πρώτος να αποφασίζει μόνος του για τα θέματα της συνέλευσης;
Η απάντηση εξαρτάται από την εταιρική μορφή, το είδος της απόφασης και το καταστατικό.
Σε μια ΙΚΕ, το 95% των εταιρικών μεριδίων αρκεί κατά τον γενικό κανόνα για τις συνήθεις αποφάσεις. Σε μια ΕΠΕ με δύο εταίρους, το 95% του κεφαλαίου δεν αρκεί από μόνο του, επειδή απαιτείται και πλειοψηφία στον αριθμό των εταίρων.
Αυτή η διαφορά μπορεί να επηρεάσει τη διοίκηση, τη διανομή κερδών, την είσοδο επενδυτών και τη δυνατότητα αντιμετώπισης μιας διαφωνίας. Γι’ αυτό η επιλογή ΙΚΕ ή ΕΠΕ χρειάζεται να ξεκινά από το πώς θέλουν οι συνεργάτες να λειτουργεί η εταιρεία τους.
1. Τι είναι η ΙΚΕ και τι η ΕΠΕ;
Η Ιδιωτική Κεφαλαιουχική Εταιρεία θεσπίστηκε με τον ν. 4072/2012. Η Εταιρεία Περιορισμένης Ευθύνης διέπεται από τον ν. 3190/1955, ο οποίος έχει τροποποιηθεί επανειλημμένα.
Και οι δύο είναι κεφαλαιουχικές εταιρείες με αυτοτελή νομική προσωπικότητα και διακριτή εταιρική περιουσία. Μπορούν να λειτουργήσουν και ως μονοπρόσωπες, με τους ειδικούς κανόνες που ισχύουν για καθεμία.
Η ηλικία του νομοθετικού πλαισίου δεν αρκεί για να κρίνει την καταλληλότητα μιας μορφής. Σημασία έχει τι επιτρέπει και τι απαιτεί σήμερα.
2. Ποιος ευθύνεται για τις εταιρικές υποχρεώσεις;
Και στις δύο μορφές, κατά τον γενικό κανόνα, ευθύνεται η εταιρεία με την περιουσία της.
Προσωπική ευθύνη μπορεί να προκύψει από προσωπικές εγγυήσεις, παράνομες πράξεις ή ειδικές διατάξεις για φορολογικές και ασφαλιστικές οφειλές διοικούντων, εφόσον συντρέχουν οι νόμιμες προϋποθέσεις.
Στην ΙΚΕ χρειάζονται επιπλέον προσοχή οι εγγυητικές εισφορές, επειδή συνδέονται με ανάληψη προσωπικής ευθύνης του εταίρου έναντι τρίτων μέχρι το προβλεπόμενο ποσό.
3. Κεφάλαιο και εισφορές: τι χρειάζεται πραγματικά στην αρχή;
Στην ΙΚΕ το κεφάλαιο μπορεί να είναι ακόμη και μηδενικό. Η συμμετοχή οργανώνεται με κεφαλαιακές, εξωκεφαλαιακές ή εγγυητικές εισφορές.
Η ΕΠΕ επίσης δεν έχει το υψηλό ελάχιστο κεφάλαιο που συνδεόταν παλαιότερα με αυτήν. Το κεφάλαιο καθορίζεται ελεύθερα από τους εταίρους, σχηματίζεται από χρήματα ή εισφορές σε είδος και διαιρείται σε μερίδια ονομαστικής αξίας τουλάχιστον ενός ευρώ. Κάθε εταίρος πρέπει να διαθέτει τουλάχιστον ένα μερίδιο.
Η ΕΠΕ δεν διαθέτει το ίδιο σύστημα εταιρικών μεριδίων έναντι εξωκεφαλαιακών και εγγυητικών εισφορών της ΙΚΕ.
Και στις δύο περιπτώσεις, το χαμηλό αρχικό κεφάλαιο πρέπει να διακρίνεται από τη χρηματοδότηση που χρειάζεται η δραστηριότητα. Μισθοί, ενοίκια, εξοπλισμός και περίοδοι χωρίς εισπράξεις απαιτούν πραγματική ρευστότητα.
4. Πώς συστήνονται οι δύο εταιρείες;
Η ηλεκτρονική σύσταση μέσω e-ΥΜΣ είναι διαθέσιμη και για τις δύο μορφές, όταν πληρούνται οι σχετικές προϋποθέσεις και δεν απαιτείται ειδικός συμβολαιογραφικός τύπος.
Το καταστατικό χρειάζεται να καλύπτει τις εισφορές, τη διαχείριση, τις αποφάσεις, τις μεταβιβάσεις και την αποχώρηση εταίρων. Η χρήση προτύπου διευκολύνει τη διαδικασία, αλλά οι ουσιαστικές συμφωνίες των συνεργατών πρέπει να αποτυπώνονται σωστά.
5. Η βασική διαφορά στις συνήθεις αποφάσεις
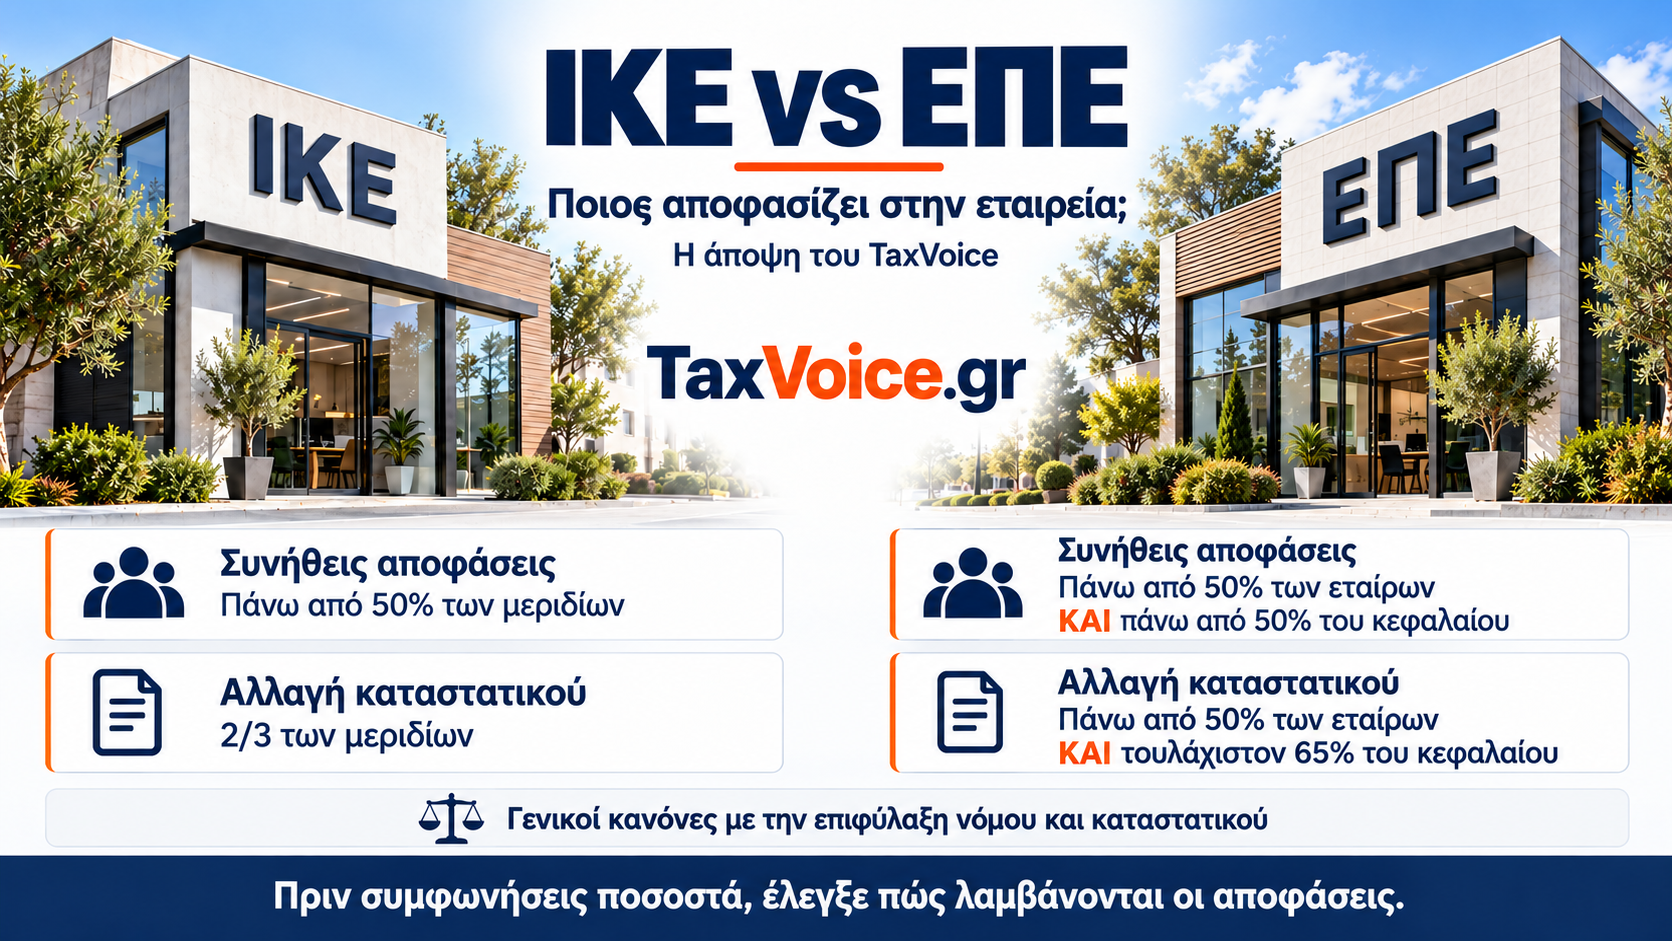
Στην ΙΚΕ, σύμφωνα με το άρθρο 72 του ν. 4072/2012, κάθε εταιρικό μερίδιο παρέχει κατά κανόνα μία ψήφο. Οι συνήθεις αποφάσεις λαμβάνονται με απόλυτη πλειοψηφία του συνολικού αριθμού των εταιρικών μεριδίων.
Στην ΕΠΕ, το άρθρο 13 του ν. 3190/1955 απαιτεί ταυτόχρονα περισσότερους από τους μισούς εταίρους, οι οποίοι εκπροσωπούν περισσότερο από το μισό του συνολικού εταιρικού κεφαλαίου.
Αυτή είναι η διπλή πλειοψηφία: πλειοψηφία προσώπων και πλειοψηφία κεφαλαίου μαζί.
Οι υπολογισμοί γίνονται στο σύνολο των εταίρων και του κεφαλαίου της ΕΠΕ ή στο σύνολο των μεριδίων της ΙΚΕ, αντίστοιχα. Η απουσία ενός εταίρου δεν μετατρέπει αυτομάτως τον κανόνα σε πλειοψηφία μόνο των παρόντων.
6. Στην ΙΚΕ οι ψήφοι δεν ταυτίζονται πάντοτε με τα χρήματα
Η φράση «στην ΙΚΕ αποφασίζει το κεφάλαιο» χρειάζεται ακρίβεια.
Μετρά ο συνολικός αριθμός των εταιρικών μεριδίων. Μερίδια μπορούν να αντιστοιχούν και σε εξωκεφαλαιακές ή εγγυητικές εισφορές.
Ένας εταίρος που εισφέρει εργασία μπορεί επομένως να διαθέτει ουσιαστικά δικαιώματα ψήφου. Η σύγκριση μόνο των χρημάτων που κατέβαλε κάθε συνεργάτης μπορεί να δώσει λανθασμένη εικόνα για τον έλεγχο της εταιρείας.
7. Παράδειγμα δύο εταίρων: 95% και 5%
Ας υποθέσουμε ότι ο Α κατέχει το 95% και ο Β το 5%. Για τα παραδείγματα θεωρούμε ότι υπάρχουν μόνο κεφαλαιακές εισφορές, αντίστοιχα ποσοστά μεριδίων και καμία ειδική καταστατική ρύθμιση ή νόμιμη εξαίρεση.
Στην ΙΚΕ ο Α συγκεντρώνει την απαιτούμενη πλειοψηφία για μια συνήθη απόφαση της συνέλευσης.
Στην ΕΠΕ ο Α συγκεντρώνει το απαιτούμενο κεφάλαιο, αλλά είναι ένας από τους δύο εταίρους. Για να υπάρχουν περισσότεροι από τους μισούς εταίρους, χρειάζονται και οι δύο.
Ο Β δεν μπορεί να αποφασίσει μόνος του. Μπορεί όμως, με τη διαφωνία του, να εμποδίσει τη συγκέντρωση της διπλής πλειοψηφίας.
Αυτό αφορά τις συγκεκριμένες εταιρικές αποφάσεις. Δεν σημαίνει ότι κάθε καθημερινή πράξη του διαχειριστή χρειάζεται την έγκριση και των δύο.
8. Παράδειγμα τριών εταίρων: 60%, 20% και 20%
Ο Α έχει 60%, ο Β 20% και ο Γ 20%.
| Ποιοι συμφωνούν | Ποσοστό συμμετοχής | Συνήθης απόφαση ΙΚΕ | Συνήθης απόφαση ΕΠΕ |
|---|---|---|---|
| Μόνο ο Α | 60% | Επαρκεί | Δεν επαρκεί: ένας από τους τρεις εταίρους |
| Ο Β και ο Γ | 40% | Δεν επαρκεί | Δεν επαρκεί: λείπει η πλειοψηφία κεφαλαίου |
| Ο Α και ο Β | 80% | Επαρκεί | Επαρκεί: δύο από τους τρεις εταίρους και 80% κεφαλαίου |
Στην ΕΠΕ, ο Α χρειάζεται τη σύμπραξη τουλάχιστον ενός ακόμη εταίρου. Οι δύο μικρότεροι εταίροι επίσης χρειάζονται τον Α για να συγκεντρώσουν την απαιτούμενη πλειοψηφία κεφαλαίου.
Ο κανόνας δημιουργεί ανάγκη συνεργασίας. Το αν αυτή λειτουργεί ως ισορροπία ή ως εμπόδιο εξαρτάται από τις σχέσεις και τον σχεδιασμό των συμμετεχόντων.
9. Τροποποίηση καταστατικού: διαφορετικές πλειοψηφίες
Για τις αποφάσεις που υπάγονται στον σχετικό γενικό κανόνα, η εικόνα είναι η ακόλουθη:
| Είδος απόφασης | ΙΚΕ | ΕΠΕ |
|---|---|---|
| Συνήθης απόφαση συνέλευσης | Πάνω από 50% του συνολικού αριθμού μεριδίων | Πάνω από 50% του συνολικού αριθμού εταίρων και πάνω από 50% του συνολικού κεφαλαίου |
| Συνήθης τροποποίηση καταστατικού | Τουλάχιστον 2/3 του συνολικού αριθμού μεριδίων | Πάνω από 50% του συνολικού αριθμού εταίρων, που εκπροσωπούν τουλάχιστον 65% του κεφαλαίου |
Η πλειοψηφία τροποποίησης της ΕΠΕ προβλέπεται στο άρθρο 38. Δεν πρέπει να συγχέεται με τις διαφορετικές πλειοψηφίες που μπορεί να απαιτούνται για άλλες σημαντικές πράξεις.
Ορισμένες αποφάσεις απαιτούν ειδική συναίνεση ή ομοφωνία. Ελέγχονται επίσης οι ισχύουσες καταστατικές προβλέψεις.
10. Γιατί το 66% δεν είναι πάντοτε αρκετό στην ΙΚΕ
Ας υποθέσουμε ότι υπάρχουν τρεις εταίροι με ποσοστά 34%, 33% και 33%.
Οι δύο εταίροι του 33% συγκεντρώνουν μαζί 66%.
Στην ΕΠΕ είναι δύο από τους τρεις εταίρους και εκπροσωπούν περισσότερο από το απαιτούμενο 65% του κεφαλαίου. Συνεπώς, καλύπτουν τη γενική πλειοψηφία μιας τροποποίησης καταστατικού.
Στην ΙΚΕ το 66% υπολείπεται των δύο τρίτων. Επομένως, δεν επαρκεί για αντίστοιχη απόφαση που απαιτεί 2/3.
Το παράδειγμα αφορά τον γενικό κανόνα, χωρίς ειδικές απαιτήσεις συναίνεσης ή αυστηρότερο καταστατικό. Δείχνει όμως γιατί οι πλειοψηφίες πρέπει να υπολογίζονται με ακρίβεια, χωρίς στρογγυλοποιήσεις.
11. Μπορεί η ΙΚΕ να προβλέπει και πλειοψηφία προσώπων;
Ναι. Το άρθρο 72 παρ. 6 επιτρέπει στο καταστατικό της ΙΚΕ να προβλέπει, για ορισμένες ή όλες τις αποφάσεις, πλειοψηφία του αριθμού των εταίρων που εκπροσωπούν και την πλειοψηφία του συνολικού αριθμού των εταιρικών μεριδίων.
Μπορεί επίσης να αυξάνει τις απαιτούμενες πλειοψηφίες ή να προβλέπει ομοφωνία για συγκεκριμένα θέματα.
Η προσθήκη τέτοιων ρυθμίσεων με μεταγενέστερη τροποποίηση του καταστατικού απαιτεί ομοφωνία των εταίρων.
Επομένως, η ΙΚΕ προσφέρει δυνατότητα καταστατικής προστασίας της συμμετοχής των προσώπων. Η επιλογή της δεν σημαίνει υποχρεωτικά ότι ένας εταίρος με περισσότερα μερίδια θα αποφασίζει μόνος του για κάθε θέμα.
12. Ποιος διοικεί και ποιος αποφασίζει;
Και στις δύο μορφές, η διαχείριση μπορεί να ανατεθεί σε έναν ή περισσότερους διαχειριστές, σύμφωνα με τον νόμο και το καταστατικό.
Η συνέλευση αποφασίζει για τα θέματα της αρμοδιότητάς της. Ο διαχειριστής εκπροσωπεί την εταιρεία και ασκεί τις δικές του εξουσίες.
Πρέπει να καθορίζεται ποιος υπογράφει, αν οι διαχειριστές ενεργούν χωριστά ή από κοινού και ποιες πράξεις απαιτούν προηγούμενη εταιρική απόφαση. Ένα εσωτερικό όριο δεν έχει πάντοτε την ίδια ισχύ απέναντι σε τρίτους.
13. Η ασφάλιση αποτελεί ουσιαστική οικονομική διαφορά
Στην πολυπρόσωπη ΙΚΕ ο απλός εταίρος δεν ασφαλίζεται υποχρεωτικά μόνο λόγω της συμμετοχής του. Οι διαχειριστές ΙΚΕ και ο μοναδικός εταίρος μονοπρόσωπης ΙΚΕ υπάγονται κατά τον γενικό κανόνα σε υποχρεωτική ασφάλιση μη μισθωτών.
Στην ΕΠΕ, ο εταίρος φυσικό πρόσωπο υπάγεται κατά κανόνα υποχρεωτικά στην ασφάλιση λόγω της εταιρικής του ιδιότητας, ανεξάρτητα από το αν είναι διαχειριστής ή από το ποσοστό του.
Σε μια συνηθισμένη εμπορική δραστηριότητα με τρεις εταίρους φυσικά πρόσωπα και έναν διαχειριστή, αυτό μπορεί να σημαίνει διαφορετικό συνολικό ασφαλιστικό κόστος μεταξύ των δύο μορφών. Χρειάζεται πάντοτε συνεκτίμηση άλλης εργασίας ή δραστηριότητας και των κανόνων παράλληλης ασφάλισης.
14. Αμοιβή διαχείρισης και μέρισμα
Η αμοιβή διαχείρισης και το μέρισμα έχουν διαφορετική εταιρική αιτία και διαφορετική αντιμετώπιση.
Η αμοιβή χρειάζεται την προβλεπόμενη εταιρική έγκριση και ορθή φορολογική και ασφαλιστική καταχώριση. Το μέρισμα συνδέεται με διανεμητέα κέρδη.
Στην ΕΠΕ, η αμοιβή διαχείρισης εξετάζεται και ως προς την ασφάλιση μέσω ΑΠΔ, με εφαρμογή των κανόνων παράλληλης ασφάλισης όπου απαιτείται. Οι διαχειριστές ΙΚΕ υπάγονται κατά κανόνα στην ασφάλιση μη μισθωτών.
Η φορολογική κατάταξη μιας αμοιβής δεν αρκεί για να προσδιορίσει τον τρόπο ασφάλισής της.
15. Φορολογία κερδών και προκαταβολή φόρου
Ο γενικός συντελεστής φόρου εισοδήματος είναι 22% και για τις δύο μορφές. Τα μερίσματα φορολογούνται κατά κανόνα με 5%, με την επιφύλαξη ειδικών απαλλαγών.
Η γενική προκαταβολή φόρου νομικών προσώπων είναι 80% του φόρου εισοδήματος. Για νέα νομικά πρόσωπα προβλέπεται, υπό προϋποθέσεις, μείωσή της κατά 50% για τα τρία πρώτα οικονομικά έτη, δηλαδή προκαταβολή 40% του φόρου. Οι εξαιρέσεις, ιδίως σε περιπτώσεις μετασχηματισμών, πρέπει να ελέγχονται.
Με φορολογητέα κέρδη 50.000 ευρώ, ο φόρος είναι 11.000 ευρώ και η γενική προκαταβολή 8.800 ευρώ. Το άθροισμα είναι 19.800 ευρώ, πριν από συμψηφισμούς. Με τη μειωμένη προκαταβολή το άθροισμα είναι 15.400 ευρώ.
Η προκαταβολή επηρεάζει τη ρευστότητα και συμψηφίζεται σύμφωνα με τις φορολογικές διατάξεις.
16. Διανομή κερδών και τακτικό αποθεματικό
Στην ΙΚΕ, το άρθρο 100 προβλέπει κράτηση τουλάχιστον 5% των καθαρών κερδών για τακτικό αποθεματικό κάθε έτος και πριν από τη διανομή. Δεν προβλέπει αυτόματη παύση της υποχρέωσης όταν το αποθεματικό φτάσει στο ένα τρίτο του κεφαλαίου.
Στην ΕΠΕ, το άρθρο 24 προβλέπει επίσης ετήσια κράτηση τουλάχιστον 5%, αλλά η υποχρέωση παύει όταν το αποθεματικό φτάσει στο ένα τρίτο του κεφαλαίου. Πρόσθετες υποχρεώσεις μπορεί να προκύπτουν από το καταστατικό.
Για ένα συγκρίσιμο παράδειγμα, υποθέτουμε ότι και οι δύο εταιρείες έχουν κεφάλαιο 30.000 ευρώ, μηδενικό υφιστάμενο τακτικό αποθεματικό, λογιστικά και φορολογητέα κέρδη 50.000 ευρώ, χωρίς προηγούμενες ζημίες ή άλλους περιορισμούς. Υποθέτουμε επίσης διανομή σε φυσικό πρόσωπο φορολογικό κάτοικο Ελλάδας.
| Περιγραφή | ΙΚΕ | ΕΠΕ |
|---|---|---|
| Κέρδη προ φόρου | 50.000 € | 50.000 € |
| Φόρος εισοδήματος 22% | 11.000 € | 11.000 € |
| Κέρδη μετά τον φόρο | 39.000 € | 39.000 € |
| Τακτικό αποθεματικό 5% | 1.950 € | 1.950 € |
| Ποσό προς διανομή, εφόσον αποφασιστεί νόμιμα | 37.050 € | 37.050 € |
| Φόρος μερίσματος 5% | 1.852,50 € | 1.852,50 € |
| Καθαρό μέρισμα | 35.197,50 € | 35.197,50 € |
Το ίδιο αριθμητικό αποτέλεσμα προκύπτει με αυτές τις παραδοχές. Η διαφορά εμφανίζεται στη διαδικασία της απόφασης και, σε επόμενες χρήσεις, ενδεχομένως στην υποχρέωση σχηματισμού αποθεματικού.
Η προκαταβολή φόρου δεν αφαιρείται δεύτερη φορά από τα λογιστικά κέρδη. Η πραγματική καταβολή μερίσματος προϋποθέτει και επαρκή διαθέσιμα.
17. Βιβλία, οικονομικές καταστάσεις και ΓΕΜΗ
Και οι δύο εταιρείες τηρούν διπλογραφικό λογιστικό σύστημα, καταρτίζουν χρηματοοικονομικές καταστάσεις και εκπληρώνουν τις υποχρεώσεις εταιρικής δημοσιότητας.
Χρειάζονται επίσης τα προβλεπόμενα εταιρικά βιβλία και πρακτικά. Μια πλειοψηφία που προέκυψε σε ανεπίσημη συζήτηση πρέπει να αποτυπωθεί με τη νόμιμη διαδικασία.
Το ετήσιο τέλος ΓΕΜΗ, για εταιρεία ενεργή και τους δώδεκα μήνες, είναι 100 ευρώ για την ΙΚΕ και 150 ευρώ για την ΕΠΕ. Το συνολικό λειτουργικό κόστος περιλαμβάνει πολύ περισσότερα από αυτό το τέλος.
Οι προθεσμίες έγκρισης και δημοσίευσης εξετάζονται βάσει της ισχύουσας νομοθεσίας και τυχόν νομοθετημένων παρατάσεων.
18. ΦΠΑ, myDATA, εργαζόμενοι και πραγματικοί δικαιούχοι
Οι υποχρεώσεις ΦΠΑ, παρακρατήσεων, έκδοσης και διαβίβασης παραστατικών, ηλεκτρονικής τιμολόγησης και ψηφιακής διακίνησης εξαρτώνται από τους εφαρμοστέους κανόνες και τη δραστηριότητα.
Η απασχόληση προσωπικού δημιουργεί εργατικές και ασφαλιστικές υποχρεώσεις και στις δύο μορφές. Εφαρμόζονται επίσης οι υποχρεώσεις προσδιορισμού, καταχώρισης και επικαιροποίησης πραγματικών δικαιούχων.
Η επιλογή ΙΚΕ ή ΕΠΕ δεν υποκαθιστά την οργάνωση της καθημερινής συμμόρφωσης.
19. Μεταβίβαση, έξοδος εταίρου και είσοδος επενδυτή
Στην ΙΚΕ η εν ζωή μεταβίβαση μεριδίων γίνεται εγγράφως, σύμφωνα με το άρθρο 84. Στην ΕΠΕ η μεταβίβαση απαιτεί συμβολαιογραφικό έγγραφο, σύμφωνα με το άρθρο 28. Ελέγχονται οι περιορισμοί του καταστατικού, οι γνωστοποιήσεις και οι απαιτούμενες καταχωρίσεις.
Όταν ένας επενδυτής αγοράζει υφιστάμενα μερίδια, το τίμημα καταβάλλεται στον πωλητή. Η συμμετοχή σε αύξηση κεφαλαίου χρηματοδοτεί την εταιρεία.
Στην ΕΠΕ, η προσθήκη ή αποχώρηση εταίρου μεταβάλλει και τον αριθμό των προσώπων που λαμβάνεται υπόψη στις πλειοψηφίες. Στην ΙΚΕ αυτό έχει αντίστοιχη σημασία όταν εφαρμόζεται καταστατική πλειοψηφία προσώπων.
Η έξοδος και ο αποκλεισμός έχουν ειδικές προϋποθέσεις και συνέπειες. Πρέπει να προβλέπεται πώς αποτιμάται και πώς εξοφλείται η συμμετοχή, ώστε η αποχώρηση να μπορεί να χρηματοδοτηθεί.
20. Ζημίες, μετατροπή και παύση δραστηριότητας
Οι ζημίες απαιτούν έγκαιρη αξιολόγηση ιδίων κεφαλαίων, υποχρεώσεων και ρευστότητας. Η διοίκηση πρέπει να ενεργεί όταν ενεργοποιούνται οι σχετικές νόμιμες υποχρεώσεις.
Μια υφιστάμενη ΕΠΕ μπορεί να εξετάσει μετατροπή σε ΙΚΕ στο πλαίσιο των εταιρικών μετασχηματισμών. Χρειάζεται όμως έλεγχος συμβάσεων, χρηματοδότησης, εταιρικών σχέσεων, κόστους και φορολογικών προϋποθέσεων.
Η μεγαλύτερη ευελιξία μπορεί να αποτελεί λόγο μετατροπής. Δεν αρκεί από μόνη της για να δικαιολογήσει αλλαγή μιας εταιρείας που λειτουργεί αποτελεσματικά.
21. Πότε έχει νόημα η κάθε επιλογή;
Η ΙΚΕ μπορεί να εξυπηρετεί συνεργασίες που χρειάζονται διαφορετικές εισφορές, ευέλικτη καταστατική οργάνωση και λήψη αποφάσεων κυρίως βάσει μεριδίων. Έχει ιδιαίτερο ενδιαφέρον όταν συμμετέχουν εταίροι που δεν αναλαμβάνουν διαχείριση.
Η ΕΠΕ μπορεί να εξυπηρετεί συνεργάτες που επιθυμούν η αριθμητική πλειοψηφία των προσώπων να συμμετέχει υποχρεωτικά στον βασικό μηχανισμό αποφάσεων και αποδέχονται τις αντίστοιχες διαδικασίες και ασφαλιστικές συνέπειες.
Η διπλή πλειοψηφία προστατεύει τη συμμετοχή των προσώπων, αλλά μπορεί και να προκαλέσει αδιέξοδο. Η πλειοψηφία μεριδίων διευκολύνει αποφάσεις, αλλά χρειάζεται κατάλληλες ισορροπίες προστασίας της μειοψηφίας.
22. Η άποψη του TaxVoice
Πριν συμφωνηθούν τα ποσοστά, χρειάζεται να δοκιμαστούν πάνω σε πραγματικά σενάρια: ποιος εγκρίνει τις οικονομικές καταστάσεις, ποιος αποφασίζει για τα κέρδη, ποιος μπορεί να αλλάξει τη διαχείριση και ποιοι πρέπει να συμφωνήσουν για χρηματοδότηση ή είσοδο νέου εταίρου.
Χρειάζεται επίσης να συμφωνηθεί τι συμβαίνει όταν οι σχέσεις δυσκολέψουν. Η διαδικασία εξόδου, η αποτίμηση συμμετοχής και η επίλυση διαφωνιών έχουν επιχειρηματική αξία ήδη από την ημέρα της σύστασης.
Η επιλογή εταιρικής μορφής καθορίζει και τον τρόπο συνεργασίας. Το καταστατικό πρέπει να μετατρέπει τις πραγματικές συμφωνίες σε εφαρμόσιμους κανόνες.
Τα πλεονεκτήματα της ΙΚΕ
Η ΙΚΕ προσφέρει ευελιξία στη διαμόρφωση του καταστατικού, τρεις κατηγορίες εισφορών και κατά κανόνα απλούστερη μεταβίβαση μεριδίων. Η βασική σύνδεση ψήφων και μεριδίων μπορεί να διευκολύνει τη λήψη αποφάσεων, ενώ υπάρχει δυνατότητα ενίσχυσης.
Τεκμηρίωση – Νομοθεσία και επίσημες πηγές
Για την ΙΚΕ, η σύγκριση βασίζεται στον ν. 4072/2012, όπως ισχύει. Ιδιαίτερη σημασία έχουν το άρθρο 72 για τις ψήφους, τις πλειοψηφίες και τις καταστατικές επιλογές, τα άρθρα 75–79 για τα μερίδια και τις εισφορές, το άρθρο 84 για τις μεταβιβάσεις και το άρθρο 100 για τη διανομή κερδών και το τακτικό αποθεματικό. Οι διατάξεις είναι διαθέσιμες στη Γενική Γραμματεία Εμπορίου.
Για την ΕΠΕ, βασικό νομοθέτημα είναι ο ν. 3190/1955, όπως ισχύει. Το άρθρο 13 προβλέπει τη διπλή πλειοψηφία για τις συνήθεις αποφάσεις. Το άρθρο 38 παρ. 1 προβλέπει, για τη γενική περίπτωση τροποποίησης της εταιρικής σύμβασης, πλειοψηφία πάνω από το μισό του συνολικού αριθμού των εταίρων, οι οποίοι εκπροσωπούν τουλάχιστον 65% του κεφαλαίου. Σχετικά είναι επίσης τα άρθρα 4, 24, 24α και 28 για το κεφάλαιο, το αποθεματικό, τα κέρδη και τις μεταβιβάσεις. Οι βασικές διατάξεις παρουσιάζονται στη Γενική Γραμματεία Εμπορίου.
Για τη φορολογία εφαρμόζεται ο ν. 4172/2013, όπως ισχύει. Οι γενικοί συντελεστές φόρου κερδών και μερισμάτων παρουσιάζονται στον φορολογικό οδηγό του Υπουργείου Εθνικής Οικονομίας και Οικονομικών. Για την προκαταβολή φόρου εξετάζεται το άρθρο 71 του ΚΦΕ, ενώ η μείωση του γενικού ποσοστού στο 80% διευκρινίζεται στην εγκύκλιο Ε.2125/15.06.2021 της ΑΑΔΕ.
Για την ασφάλιση εταίρων και διαχειριστών αξιοποιούνται η εγκύκλιος 21/2019 του e-ΕΦΚΑ και οι επίσημες οδηγίες για την ασφάλιση μη μισθωτών. Οι παλαιότερες αναφορές σε υπολογισμό εισφορών βάσει εισοδήματος συνεξετάζονται με τις μεταγενέστερες αλλαγές και το ισχύον σύστημα ασφαλιστικών κατηγοριών.
Οι διαδικασίες ηλεκτρονικής σύστασης παρουσιάζονται στο Εθνικό Μητρώο Διοικητικών Διαδικασιών «Μίτος», χωριστά για τη σύσταση ΙΚΕ και τη σύσταση ΕΠΕ.
Για τα ετήσια τέλη και τις υποχρεώσεις δημοσιότητας αξιοποιούνται οι επίσημες πληροφορίες της Γενικής Γραμματείας Εμπορίου για το ΓΕΜΗ. Τα αναφερόμενα ετήσια τέλη των 100 ευρώ για την ΙΚΕ και 150 ευρώ για την ΕΠΕ αφορούν εταιρείες ενεργές και τους δώδεκα μήνες του έτους.