ανάγνωση σε: 32 λεπτά
Η άποψη του TaxVoice
Σύσταση, κεφάλαιο, ευθύνη, διοίκηση, φορολογία, ασφάλιση και ανάπτυξη. Μια πρακτική σύγκριση, με παραδείγματα και τα πλεονεκτήματα και μειονεκτήματα κάθε μορφής.
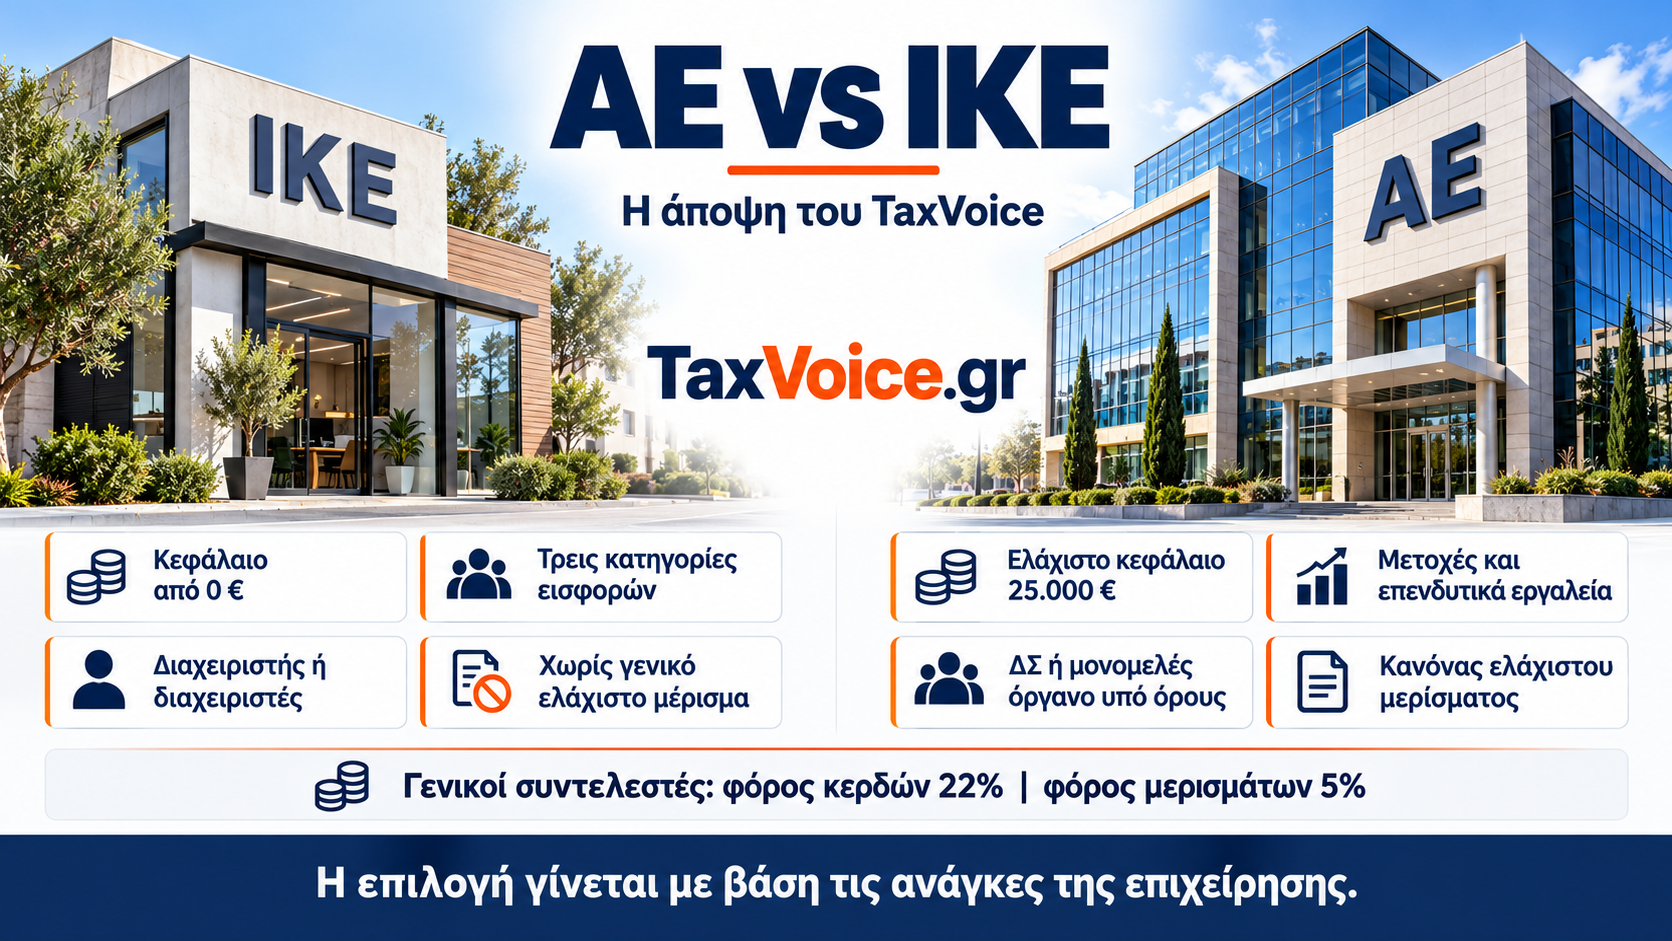
Η επιλογή ανάμεσα στην Ιδιωτική Κεφαλαιουχική Εταιρεία και την Ανώνυμη Εταιρεία επηρεάζει τον τρόπο με τον οποίο μια επιχείρηση οργανώνεται, διοικείται, χρηματοδοτείται και αναπτύσσεται.
Συχνά η συζήτηση περιορίζεται στο αρχικό κεφάλαιο ή στην εικόνα που δημιουργεί η επωνυμία. Η ΙΚΕ παρουσιάζεται ως η εύκολη και οικονομική επιλογή, ενώ η ΑΕ ως η μορφή της μεγαλύτερης επιχείρησης.
Αυτή η προσέγγιση αφήνει έξω σημαντικά ζητήματα.
Οι δύο μορφές έχουν κοινά στοιχεία στη φορολογία και στη λογιστική τους παρακολούθηση, αλλά ουσιαστικές διαφορές στις εισφορές, στη διοίκηση, στην ασφάλιση των προσώπων που συμμετέχουν και στη διανομή κερδών.
Η σύγκριση που ακολουθεί αφορά κυρίως τις συνήθεις επιχειρηματικές δραστηριότητες και τις μη εισηγμένες ΑΕ. Οι εισηγμένες εταιρείες και οι ειδικά ρυθμιζόμενοι κλάδοι υπάγονται σε πρόσθετες απαιτήσεις.
1. Γιατί υπάρχουν δύο διαφορετικές εταιρικές μορφές;
Η ΙΚΕ θεσπίστηκε με τον ν. 4072/2012, σε μια περίοδο κατά την οποία η Ελληνική οικονομία χρειαζόταν ευκολότερη πρόσβαση στην επιχειρηματικότητα και μεγαλύτερη ευελιξία στις συνεργασίες.
Η ΑΕ αποτελεί καθιερωμένη μορφή κεφαλαιουχικής οργάνωσης, με βασικό σύγχρονο νομοθετικό πλαίσιο τον ν. 4548/2018.
Η ΙΚΕ διευκολύνει την οργάνωση μιας εταιρείας με μικρότερο αρχικό κεφαλαιακό εμπόδιο και διαφορετικές μορφές συμμετοχής. Η ΑΕ διαθέτει πιο αναλυτικό πλαίσιο για τις μετοχές, τα εταιρικά όργανα, τη συγκέντρωση κεφαλαίων και την προστασία των μετόχων.
Η επιλογή τους πρέπει να συνδέεται με τις ανάγκες της συγκεκριμένης δραστηριότητας.
2. Ποια μορφή εξυπηρετεί καλύτερα μια startup;
Η ΙΚΕ μπορεί να εξυπηρετήσει μια αρχική συνεργασία στην οποία κάποιοι ιδρυτές συνεισφέρουν χρήματα και άλλοι εργασία ή υπηρεσίες, μέσα από νόμιμα οργανωμένες εισφορές.
Η ΑΕ προσφέρει περισσότερα τυποποιημένα εργαλεία για σύνθετη επενδυτική οργάνωση, όπως κατηγορίες μετοχών, προνομιούχες μετοχές, μετατρέψιμα ομολογιακά δάνεια και προγράμματα συμμετοχής στελεχών.
Αυτό δεν σημαίνει ότι μια startup πρέπει υποχρεωτικά να ξεκινήσει ως ΙΚΕ ή ότι ένας επενδυτής μπορεί να συμμετάσχει μόνο σε ΑΕ.
Σημασία έχουν οι συγκεκριμένοι όροι της επένδυσης, τα δικαιώματα που ζητούνται και οι επόμενοι γύροι χρηματοδότησης. Η προστασία της πνευματικής ιδιοκτησίας και η αποχώρηση ιδρυτών χρειάζονται πρόβλεψη και στις δύο μορφές.
3. Ποιος ευθύνεται για τα εταιρικά χρέη;
Τόσο η ΙΚΕ όσο και η ΑΕ διαθέτουν αυτοτελή νομική προσωπικότητα και δική τους περιουσία.
Κατά τον γενικό κανόνα, για τις εταιρικές υποχρεώσεις ευθύνεται η εταιρεία.
Στην ΙΚΕ χρειάζεται πρόσθετη προσοχή στις εγγυητικές εισφορές, μέσω των οποίων εταίρος αναλαμβάνει προσωπική ευθύνη έναντι τρίτων για εταιρικά χρέη, σύμφωνα με τους νόμιμους όρους.
Και στις δύο μορφές μπορεί να υπάρξει προσωπική έκθεση λόγω εγγυήσεων προς τράπεζες ή προμηθευτές, παράνομων πράξεων ή ειδικών διατάξεων για φορολογικές και ασφαλιστικές οφειλές.
Η περιορισμένη ευθύνη έχει συγκεκριμένο περιεχόμενο και συγκεκριμένα όρια.
4. Μπορούν να είναι μονοπρόσωπες;
Και οι δύο εταιρείες μπορούν να έχουν έναν μόνο συμμετέχοντα.
Στη μονοπρόσωπη ΙΚΕ υπάρχει ένας εταίρος. Στη μονοπρόσωπη ΑΕ υπάρχει ένας μέτοχος.
Η συγκέντρωση του συνόλου της συμμετοχής σε ένα πρόσωπο δεν καταργεί τις εταιρικές διαδικασίες, τα πρακτικά ή τον διαχωρισμό της εταιρικής περιουσίας.
Επίσης, η μονοπρόσωπη ΙΚΕ και η μονοπρόσωπη ΑΕ δεν έχουν αυτομάτως την ίδια ασφαλιστική αντιμετώπιση. Στην ΙΚΕ η ιδιότητα του μοναδικού εταίρου δημιουργεί υποχρέωση ασφάλισης. Στην ΑΕ εξετάζονται οι διοικητικές ιδιότητες, οι αμοιβές και οι εφαρμοστέοι ασφαλιστικοί κανόνες.
5. Πώς πραγματοποιείται η σύσταση;
Και οι δύο μορφές μπορούν να συσταθούν ηλεκτρονικά μέσω της e-ΥΜΣ, εφόσον πληρούνται οι προϋποθέσεις της διαδικασίας.
Η ηλεκτρονική σύσταση δεν αποτελεί αποκλειστικό πλεονέκτημα της ΙΚΕ.
Η επιλογή πρότυπου καταστατικού ή πρότυπου καταστατικού με πρόσθετο περιεχόμενο πρέπει να εξυπηρετεί την πραγματική συμφωνία των ιδρυτών. Όταν απαιτείται συμβολαιογραφικός τύπος, ακολουθείται η αντίστοιχη διαδικασία.
Πριν από τη σύσταση πρέπει να εξετάζεται και η δραστηριότητα. Σε ορισμένους κλάδους ειδικές διατάξεις επιβάλλουν συγκεκριμένη εταιρική μορφή, κεφάλαιο ή αδειοδότηση.
6. Πόσο κεφάλαιο απαιτείται;
Η ΙΚΕ μπορεί να έχει ακόμη και μηδενικό εταιρικό κεφάλαιο, σύμφωνα με το άρθρο 43 του ν. 4072/2012. Αυτό προϋποθέτει κατάλληλη οργάνωση των εισφορών και των εταιρικών μεριδίων.
Στην ΑΕ το ελάχιστο μετοχικό κεφάλαιο είναι 25.000 ευρώ, ολοσχερώς καταβεβλημένο κατά τη σύσταση ως προς το νόμιμο ελάχιστο.
Το κεφάλαιο της ΑΕ δεν αποτελεί αμοιβή ίδρυσης ή ποσό που χάνεται. Ανήκει στην εταιρεία και μπορεί να χρησιμοποιείται νόμιμα για τις ανάγκες της.
Αντίστοιχα, η δυνατότητα μηδενικού κεφαλαίου στην ΙΚΕ δεν καλύπτει τα έξοδα λειτουργίας της. Και στις δύο περιπτώσεις χρειάζεται πραγματικός χρηματοδοτικός σχεδιασμός.
7. Τι μπορούν να εισφέρουν οι συμμετέχοντες;
Η ΙΚΕ αναγνωρίζει κεφαλαιακές, εξωκεφαλαιακές και εγγυητικές εισφορές.
Έτσι, η συμμετοχή μπορεί να οργανώνεται με χρήματα, περιουσιακά στοιχεία, συγκεκριμένη υποχρέωση εργασίας ή υπηρεσιών και ανάληψη εγγυητικής ευθύνης.
Στην ΑΕ το μετοχικό κεφάλαιο σχηματίζεται με εισφορές σε χρήμα ή σε είδος, σύμφωνα με τις απαιτήσεις αποτίμησης και μεταβίβασης. Η υπόσχεση μελλοντικής εργασίας δεν αποτελεί εισφορά στο μετοχικό της κεφάλαιο.
Ένα υφιστάμενο, μεταβιβάσιμο περιουσιακό δικαίωμα, όπως δικαίωμα πνευματικής ιδιοκτησίας, εξετάζεται διαφορετικά από την υπόσχεση ότι κάποιος θα εργαστεί στο μέλλον.
Υπάρχουν επίσης διαφορετικές διαδικασίες πιστοποίησης της καταβολής. Στην ΙΚΕ ο διαχειριστής βεβαιώνει την καταβολή του κεφαλαίου μέσα σε έναν μήνα από τη σύσταση ή την αύξησή του. Στην ΑΕ εφαρμόζεται η διαδικασία του άρθρου 20 του ν. 4548/2018, με πιστοποίηση της αρχικής καταβολής μέσα στο πρώτο δίμηνο από τη σύσταση.
8. Ποιος διοικεί την εταιρεία;
Η ΙΚΕ διοικείται και εκπροσωπείται σύμφωνα με το καταστατικό της από έναν ή περισσότερους διαχειριστές, οι οποίοι είναι φυσικά πρόσωπα. Αν δεν υπάρχει διαφορετική πρόβλεψη, εφαρμόζονται οι κανόνες της νόμιμης διαχείρισης από τους εταίρους.
Στην ΑΕ η διοίκηση ασκείται κατά κανόνα από διοικητικό συμβούλιο, με τρία έως δεκαπέντε μέλη.
Υπάρχει όμως σημαντική εξαίρεση: στις μικρές και πολύ μικρές μη εισηγμένες ΑΕ μπορεί, με καταστατική πρόβλεψη, να υπάρχει μονομελές διοικητικό όργανο, ο σύμβουλος-διαχειριστής, σύμφωνα με το άρθρο 115.
Επομένως, η ΑΕ δεν απαιτεί σε κάθε περίπτωση πολυμελές διοικητικό συμβούλιο.
9. Πώς αμείβονται όσοι ασκούν διοίκηση;
Στην ΙΚΕ η αμοιβή διαχείρισης προϋποθέτει καταστατική πρόβλεψη ή απόφαση των εταίρων. Η ιδιότητα του διαχειριστή δεν δημιουργεί από μόνη της δικαίωμα αμοιβής.
Στην ΑΕ οι αμοιβές και οι συμβάσεις των μελών διοίκησης ακολουθούν τις προβλεπόμενες εταιρικές εγκρίσεις. Για τις εισηγμένες εταιρείες ισχύουν πρόσθετες απαιτήσεις πολιτικής και δημοσιοποίησης αποδοχών.
Και στις δύο μορφές πρέπει να διακρίνονται η αμοιβή διοίκησης, η εξαρτημένη εργασία, η παροχή άλλων υπηρεσιών και η συμμετοχή στα κέρδη.
Η φορολογική και ασφαλιστική μεταχείριση εξαρτάται από την πραγματική φύση της καταβολής.
10. Ποιοι ασφαλίζονται στον ΕΦΚΑ;
Εδώ βρίσκεται μία από τις ουσιαστικότερες διαφορές.
| Ιδιότητα | Γενικός κανόνας |
|---|---|
| Απλός εταίρος πολυπρόσωπης ΙΚΕ | Δεν ασφαλίζεται μόνο λόγω συμμετοχής |
| Διαχειριστής ΙΚΕ | Υπάγεται στην ασφάλιση μη μισθωτών |
| Μοναδικός εταίρος μονοπρόσωπης ΙΚΕ | Υποχρεωτική ασφάλιση λόγω ιδιότητας |
| Απλός μέτοχος ΑΕ | Δεν ασφαλίζεται μόνο λόγω μετοχικής συμμετοχής |
| Μέλος ΔΣ ΑΕ με συμμετοχή τουλάχιστον 3% | Υπάγεται στην ασφάλιση μη μισθωτών λόγω του συνδυασμού ιδιοτήτων |
| Αμειβόμενο μέλος ΔΣ ΑΕ | Η αμοιβή δημιουργεί υποχρέωση ασφάλισης μέσω ΑΠΔ, σύμφωνα με τους σχετικούς κανόνες |
Ο διαχειριστής ΙΚΕ μπορεί να έχει ασφαλιστική υποχρέωση ακόμη και χωρίς αμοιβή.
Στην ΑΕ, το ποσοστό συμμετοχής πρέπει να εξετάζεται μαζί με την ιδιότητα του μέλους διοίκησης. Η κατοχή μετοχών άνω του 3% δεν αρκεί από μόνη της για την εφαρμογή του συγκεκριμένου κανόνα.
Όταν συνυπάρχουν αμοιβή διοίκησης, ασφαλιστέα εταιρική ιδιότητα ή άλλη απασχόληση, εφαρμόζονται οι κανόνες παράλληλης ασφάλισης. Ο πίνακας αφορά τις γενικές περιπτώσεις και δεν εξαντλεί ειδικές κλαδικές ρυθμίσεις.
11. Πώς λαμβάνονται οι αποφάσεις;
Στην ΙΚΕ οι συνήθεις αποφάσεις λαμβάνονται κατά κανόνα με απόλυτη πλειοψηφία του συνολικού αριθμού των εταιρικών μεριδίων. Για σημαντικές αποφάσεις απαιτείται αυξημένη πλειοψηφία.
Στην ΑΕ λειτουργούν χωριστά οι κανόνες απαρτίας και πλειοψηφίας. Στις συνήθεις αποφάσεις η πλειοψηφία υπολογίζεται κατά κανόνα στις εκπροσωπούμενες ψήφους, αφού προηγουμένως διαπιστωθεί η απαιτούμενη απαρτία.
Αυτή η διαφορά έχει πρακτική σημασία. Το ίδιο ποσοστό συμμετοχής δεν εξασφαλίζει πάντοτε την ίδια επιρροή στις δύο μορφές.
Και στις δύο εταιρείες χρειάζονται προβλέψεις για σοβαρές διαφωνίες, ιδιαίτερα όταν δύο συμμετέχοντες κατέχουν από 50%.
12. Υπάρχει διαφορά στον φόρο των κερδών;
Για τις συνήθεις επιχειρηματικές δραστηριότητες, ο γενικός συντελεστής φόρου εισοδήματος είναι 22% και για τις δύο μορφές.
Ο φόρος υπολογίζεται στα φορολογητέα κέρδη, τα οποία μπορεί να διαφέρουν από τα λογιστικά λόγω αναμορφώσεων, μη εκπιπτόμενων δαπανών ή ειδικών διατάξεων.
Η μετατροπή μιας ΙΚΕ σε ΑΕ δεν μειώνει από μόνη της τον συγκεκριμένο συντελεστή. Ούτε η επιλογή ΙΚΕ εξασφαλίζει χαμηλότερη φορολογία κερδών έναντι μιας συνήθους ΑΕ.
Η φορολογική σύγκριση χρειάζεται να περιλαμβάνει και τις αμοιβές, τις διανομές, τις εισφορές και τα τυχόν εφαρμοστέα κίνητρα.
13. Τι ισχύει για την προκαταβολή φόρου;
Ο γενικός συντελεστής προκαταβολής φόρου είναι 80% του φόρου εισοδήματος και για τις δύο μορφές.
Για νέα νομικά πρόσωπα προβλέπεται, υπό προϋποθέσεις, μείωση κατά 50% στα τρία πρώτα έτη από την έναρξη εργασιών. Όταν εφαρμόζεται, η προκαταβολή αντιστοιχεί σε 40% του φόρου.
Οι εξαιρέσεις για εταιρείες που προκύπτουν από μετατροπές ή συγχωνεύσεις χρειάζονται ξεχωριστή εξέταση.
Σε φόρο εισοδήματος 22.000 ευρώ, η γενική προκαταβολή είναι 17.600 ευρώ. Με τη μειωμένη προκαταβολή διαμορφώνεται σε 8.800 ευρώ.
Η προκαταβολή συμψηφίζεται σύμφωνα με τις φορολογικές διατάξεις, αλλά δεσμεύει ρευστότητα.
14. Πώς σχηματίζεται το αποθεματικό και πώς διανέμονται τα κέρδη;
Και στις δύο μορφές προβλέπεται σχηματισμός τακτικού αποθεματικού από τα καθαρά κέρδη.
Στην ΙΚΕ το άρθρο 100 προβλέπει ετήσια κράτηση τουλάχιστον 1/20, δηλαδή 5%. Δεν προβλέπει αντίστοιχη αυτόματη παύση της κράτησης όταν το αποθεματικό φθάσει στο ένα τρίτο του κεφαλαίου.
Στην ΑΕ, σύμφωνα με το άρθρο 158, η ετήσια κράτηση είναι επίσης τουλάχιστον 5%, αλλά η νόμιμη υποχρέωση παύει όταν το τακτικό αποθεματικό φθάσει τουλάχιστον στο ένα τρίτο του κεφαλαίου.
Υπάρχει και δεύτερη σημαντική διαφορά.
Η ΙΚΕ δεν έχει γενικό νόμιμο κανόνα ελάχιστου μερίσματος αντίστοιχο με εκείνον της ΑΕ. Το καταστατικό της μπορεί, πάντως, να προβλέπει υποχρεωτική διανομή.
Στην ΑΕ το ελάχιστο μέρισμα ανέρχεται κατά κανόνα σε 35% της βάσης που προσδιορίζει ο νόμος, μετά τις προβλεπόμενες αφαιρέσεις. Με αυξημένη απαρτία και πλειοψηφία μπορεί να μειωθεί έως το 10%. Η μη διανομή απαιτεί τις ειδικές προϋποθέσεις του νόμου, μεταξύ των οποίων πλειοψηφία 80% του εκπροσωπούμενου στη συνέλευση κεφαλαίου.
Κοινό παράδειγμα με κέρδη 100.000 ευρώ
Υποθέτουμε λογιστικά και φορολογητέα κέρδη 100.000 ευρώ, χωρίς προηγούμενες ζημίες, μη πραγματοποιημένα κέρδη ή άλλους περιορισμούς. Και στις δύο εταιρείες σχηματίζεται τακτικό αποθεματικό 5%, ενώ αποφασίζεται νόμιμα η διανομή όλου του υπολοίπου σε φυσικά πρόσωπα μετόχους ή εταίρους.
| Περιγραφή | ΙΚΕ | ΑΕ |
|---|---|---|
| Κέρδη προ φόρου | 100.000 € | 100.000 € |
| Φόρος εισοδήματος 22% | 22.000 € | 22.000 € |
| Κέρδη μετά τον φόρο | 78.000 € | 78.000 € |
| Τακτικό αποθεματικό 5% | 3.900 € | 3.900 € |
| Προς διανομή υπόλοιπο | 74.100 € | 74.100 € |
| Φόρος μερισμάτων 5% | 3.705 € | 3.705 € |
| Καθαρό μέρισμα | 70.395 € | 70.395 € |
Στο συγκεκριμένο παράδειγμα η φορολογική κατάληξη είναι ίδια.
Αν η ΑΕ εφαρμόσει τον γενικό κανόνα ελάχιστου μερίσματος 35%, το αντίστοιχο μικτό ποσό είναι 25.935 ευρώ. Η διανομή του υπολοίπου ή η απόφαση για μικρότερη ή μηδενική διανομή εξετάζεται με τους αντίστοιχους εταιρικούς κανόνες.
Η προκαταβολή φόρου δεν αφαιρείται δεύτερη φορά από τα λογιστικά κέρδη. Περιορίζει όμως τα διαθέσιμα, επομένως η δυνατότητα καταβολής μερίσματος χρειάζεται και έλεγχο ρευστότητας.
15. Μπορεί ο ιδιοκτήτης να χρησιμοποιεί ελεύθερα τα εταιρικά χρήματα;
Ο διαχωρισμός εταιρικής και προσωπικής περιουσίας ισχύει και στις δύο μορφές.
Κάθε καταβολή προς εταίρο, μέτοχο ή διοικούντα πρέπει να έχει νόμιμη αιτία και κατάλληλη τεκμηρίωση.
Αμοιβή διοίκησης, μέρισμα, επιστροφή δανείου, επιστροφή κεφαλαίου και αποζημίωση επαγγελματικής δαπάνης είναι διαφορετικές συναλλαγές.
Στην ΑΕ χρειάζεται επιπλέον προσοχή στους ειδικούς κανόνες για συναλλαγές με συνδεδεμένα μέρη. Η μονοπρόσωπη σύνθεση δεν επιτρέπει ανεξέλεγκτες αναλήψεις από το εταιρικό ταμείο.
16. Ποια βιβλία και λογιστικές υποχρεώσεις υπάρχουν;
Και οι δύο μορφές τηρούν διπλογραφικό λογιστικό σύστημα και καταρτίζουν τις προβλεπόμενες χρηματοοικονομικές καταστάσεις.
Η ΙΚΕ τηρεί επιπλέον βιβλίο εταίρων και ενιαίο βιβλίο πρακτικών αποφάσεων εταίρων και διαχείρισης.
Η ΑΕ τηρεί τα αντίστοιχα εταιρικά αρχεία, όπως το βιβλίο μετόχων και τα πρακτικά γενικών συνελεύσεων και διοίκησης.
Η ΑΕ δεν υπάγεται σε κάθε περίπτωση σε υποχρεωτικό έλεγχο από ορκωτό ελεγκτή μόνο λόγω της μορφής της. Εξετάζονται το μέγεθος και οι ειδικές διατάξεις. Αντίστοιχα, μια ΙΚΕ μπορεί να αποκτήσει υποχρέωση ελέγχου.
Το λογιστικό κόστος εξαρτάται και από τον όγκο συναλλαγών και την πολυπλοκότητα της δραστηριότητας.
17. Τι αλλάζει σε ΦΠΑ, myDATA και ψηφιακές υποχρεώσεις;
Η επιλογή ΙΚΕ ή ΑΕ δεν καθορίζει από μόνη της την υποχρέωση ΦΠΑ, ηλεκτρονικής τιμολόγησης, διαβίβασης στο myDATA ή ψηφιακής διακίνησης αγαθών.
Οι υποχρεώσεις προκύπτουν από τη δραστηριότητα, τις συναλλαγές, τον κύκλο εργασιών και τις ειδικές διατάξεις.
Αν υπάρχουν εργαζόμενοι, εξετάζονται επιπλέον οι μισθολογικές, ασφαλιστικές και εργατικές απαιτήσεις.
Μια ΙΚΕ με εκτεταμένη εμπορική δραστηριότητα μπορεί να έχει περισσότερες καθημερινές υποχρεώσεις από μια μικρή ΑΕ περιορισμένων συναλλαγών.
18. Ποιες είναι οι υποχρεώσεις προς το ΓΕΜΗ;
Και οι δύο μορφές έχουν υποχρεώσεις καταχώρισης εταιρικών πράξεων, μεταβολών και χρηματοοικονομικών καταστάσεων.
Η κατάρτιση, η έγκριση και η δημοσίευση των οικονομικών καταστάσεων είναι διαφορετικά στάδια, τα οποία πρέπει να ολοκληρώνονται εμπρόθεσμα.
Η ΑΕ έχει συνήθως περισσότερες πράξεις που συνδέονται με τη συγκρότηση και λειτουργία των εταιρικών της οργάνων.
Για εταιρείες ενεργές ολόκληρο το έτος, το ετήσιο τέλος τήρησης μερίδας ΓΕΜΗ είναι 100 ευρώ για την ΙΚΕ και 320 ευρώ για την ΑΕ. Πρόκειται για συγκεκριμένο διοικητικό τέλος και όχι για το συνολικό ετήσιο κόστος λειτουργίας.
Οι προθεσμίες και τυχόν παρατάσεις πρέπει να ελέγχονται στο ισχύον νομοθετικό πλαίσιο.
19. Υπάρχει διαφορά στους πραγματικούς δικαιούχους;
Και οι δύο εταιρείες οφείλουν να προσδιορίζουν και να καταχωρίζουν τους πραγματικούς δικαιούχους τους, σύμφωνα με τις εφαρμοστέες διατάξεις.
Η συμμετοχή άνω του 25% αποτελεί βασικό κριτήριο διερεύνησης, αλλά ο έλεγχος δεν περιορίζεται μόνο στο ποσοστό.
Εξετάζεται και η δυνατότητα πραγματικού ελέγχου με άλλον τρόπο.
Η συμμετοχή άλλων εταιρειών στο κεφάλαιο μιας ΙΚΕ ή ΑΕ δεν καταργεί την ανάγκη εντοπισμού των φυσικών προσώπων που τελικά ασκούν την ιδιοκτησία ή τον έλεγχο.
20. Πώς μεταβιβάζεται η συμμετοχή;
Στην ΙΚΕ μεταβιβάζονται εταιρικά μερίδια, με έγγραφη διαδικασία και τις προβλεπόμενες γνωστοποιήσεις και ενημερώσεις.
Στην ΑΕ μεταβιβάζονται μετοχές, σύμφωνα με τους κανόνες του νόμου, το είδος των τίτλων και τις καταστατικές προβλέψεις.
Και στις δύο μορφές μπορεί να υπάρχουν περιορισμοί, δικαιώματα προτίμησης ή άλλοι μηχανισμοί ελέγχου της εισόδου νέων προσώπων.
Η ΑΕ διαθέτει περισσότερο τυποποιημένο πλαίσιο μετοχικής συμμετοχής. Αυτό δεν συνεπάγεται ότι κάθε μεταβίβαση μετοχών είναι ελεύθερη από περιορισμούς ή φορολογικές συνέπειες.
21. Τι ισχύει για την αποχώρηση ενός συμμετέχοντος;
Στην ΙΚΕ υπάρχουν ειδικές διατάξεις για έξοδο και αποκλεισμό εταίρου. Η εφαρμογή τους απαιτεί έλεγχο των νόμιμων προϋποθέσεων και της αξίας της συμμετοχής.
Στην ΑΕ η αποχώρηση οργανώνεται συνήθως με μεταβίβαση μετοχών, ενώ υπάρχουν και ειδικές περιπτώσεις εξαγοράς που προβλέπει ο νόμος.
Δεν πρέπει να θεωρείται ότι η προσωπική διαφωνία δημιουργεί αυτομάτως δικαίωμα επιστροφής της επένδυσης από την εταιρεία.
Η αποτίμηση, ο τρόπος πληρωμής και οι όροι εξόδου είναι προτιμότερο να συμφωνούνται πριν εμφανιστεί η σύγκρουση.
22. Πώς εισέρχεται ένας επενδυτής;
Και στις δύο μορφές ο επενδυτής μπορεί να αποκτήσει υφιστάμενη συμμετοχή ή να εισφέρει νέα κεφάλαια στην εταιρεία.
Αν αγοράσει συμμετοχή από ιδρυτή, το τίμημα καταβάλλεται στον πωλητή. Αν συμμετάσχει σε αύξηση κεφαλαίου, τα χρήματα εισέρχονται στην εταιρεία.
Η ΑΕ προσφέρει ευρύτερο νομοθετικό πλαίσιο για σύνθετους συνδυασμούς μετοχικών και χρηματοδοτικών δικαιωμάτων.
Η ΙΚΕ μπορεί επίσης να υποδεχθεί επενδυτές και να οργανώσει ειδικές συμφωνίες, μέσα στα όρια του εταιρικού της πλαισίου.
Η καταλληλότητα κρίνεται από τους συγκεκριμένους όρους της επένδυσης.
23. Πώς μεταφέρεται μια ατομική επιχείρηση σε εταιρεία;
Η μετάβαση από ατομική επιχείρηση σε ΙΚΕ ή ΑΕ χρειάζεται συγκεκριμένη διαδικασία εισφοράς ή μεταφοράς της δραστηριότητας.
Πρέπει να εξεταστούν τα περιουσιακά στοιχεία, οι οφειλές, οι εργαζόμενοι, οι συμβάσεις, οι άδειες και οι φορολογικές συνέπειες.
Τα κίνητρα του εφαρμοστέου πλαισίου, μεταξύ άλλων του ν. 5162/2024, δεν ενεργοποιούνται μόνο επειδή επιλέχθηκε μία από τις δύο εταιρικές μορφές.
Η νομική οργάνωση της πράξης και οι ειδικές προϋποθέσεις των απαλλαγών χρειάζονται έλεγχο πριν πραγματοποιηθεί οποιαδήποτε μεταφορά.
24. Μπορεί μια ΙΚΕ να μετατραπεί αργότερα σε ΑΕ;
Η μετατροπή είναι δυνατή σύμφωνα με το πλαίσιο εταιρικών μετασχηματισμών και τις απαιτήσεις της νέας μορφής.
Πρέπει να εξεταστούν η αποτίμηση, η κάλυψη του απαιτούμενου κεφαλαίου, οι εταιρικές αποφάσεις, οι εκκρεμείς εισφορές και η φορολογική μεταχείριση.
Η μετατροπή μπορεί να έχει νόημα όταν προκύπτουν συγκεκριμένες ανάγκες επενδυτικής ή διοικητικής οργάνωσης.
Δεν υπάρχει γενικός κανόνας που να επιβάλλει σε μια επιτυχημένη ΙΚΕ να γίνει ΑΕ επειδή αυξήθηκαν τα κέρδη ή ο κύκλος εργασιών της.
25. Τι συμβαίνει όταν εμφανίζονται ζημίες;
Η λογιστική ζημία δεν συνεπάγεται αυτομάτως λύση της εταιρείας σε καμία από τις δύο μορφές.
Στην ΑΕ υπάρχει ειδική υποχρέωση αντίδρασης της διοίκησης όταν τα ίδια κεφάλαια υποχωρήσουν κάτω από το μισό του κεφαλαίου, με σύγκληση γενικής συνέλευσης για τη λύση ή την υιοθέτηση άλλου μέτρου.
Στην ΙΚΕ ο διαχειριστής έχει υποχρέωση έγκαιρης αντίδρασης όταν εμφανίζεται επαπειλούμενη αδυναμία εκπλήρωσης των οφειλών.
Και στις δύο περιπτώσεις πρέπει να διακρίνονται οι λογιστικές ζημίες, οι φορολογικές ζημίες και η πραγματική αδυναμία πληρωμών.
Η απλή διακοπή συναλλαγών δεν καταργεί τις εταιρικές υποχρεώσεις. Η λύση και η εκκαθάριση ακολουθούν συγκεκριμένες διαδικασίες.
26. Ποια μορφή ταιριάζει τελικά στην επιχείρηση;
| Κριτήριο | ΙΚΕ | ΑΕ |
|---|---|---|
| Αρχικό κεφάλαιο | Μπορεί να είναι μηδενικό | Ελάχιστο 25.000 ευρώ |
| Μορφές εισφορών | Κεφαλαιακές, εξωκεφαλαιακές, εγγυητικές | Εισφορές στο κεφάλαιο σε χρήμα ή είδος |
| Βασική διοίκηση | Διαχειριστής ή διαχειριστές | ΔΣ, με δυνατότητα μονομελούς οργάνου στις επιτρεπόμενες περιπτώσεις |
| Γενικός φόρος κερδών | 22% | 22% |
| Γενική προκαταβολή φόρου | 80% του φόρου | 80% του φόρου |
| Γενικός φόρος μερισμάτων | 5% | 5% |
| Ελάχιστο νόμιμο μέρισμα | Δεν υπάρχει αντίστοιχος γενικός κανόνας 35% | Κατά κανόνα 35%, με νόμιμες εξαιρέσεις |
| Ετήσιο τέλος ΓΕΜΗ για πλήρες ενεργό έτος | 100 ευρώ | 320 ευρώ |
| Σύνθετα επενδυτικά εργαλεία | Οργάνωση μέσα από το εταιρικό και συμβατικό πλαίσιο | Ευρύτερο τυποποιημένο νομοθετικό πλαίσιο |
| Λογιστική παρακολούθηση | Διπλογραφική | Διπλογραφική |
Η θέση του TaxVoice είναι ότι η επιλογή πρέπει να ξεκινά από τον τρόπο με τον οποίο θα λειτουργεί και θα χρηματοδοτείται η επιχείρηση.
Μια δραστηριότητα με λίγους συμμετέχοντες, άμεση συμμετοχή των ιδρυτών και ανάγκη απλούστερης διοίκησης συχνά εξυπηρετείται από την ΙΚΕ.
Μια επιχείρηση που σχεδιάζει σύνθετη επενδυτική δομή, διαφορετικές κατηγορίες συμμετοχής, συστηματική είσοδο νέων επενδυτών ή οργανωμένη διάκριση ιδιοκτησίας και διοίκησης μπορεί να ωφεληθεί περισσότερο από την ΑΕ.
Η εταιρική μορφή από μόνη της δεν εξασφαλίζει χρηματοδότηση, αξιοπιστία ή ανάπτυξη. Αυτά στηρίζονται και στην οικονομική κατάσταση, στη διαφάνεια, στη διοίκηση και στην ποιότητα της δραστηριότητας.
Ο ετήσιος έλεγχος που χρειάζονται και οι δύο εταιρείες
Κάθε χρόνο πρέπει να επανεξετάζονται το καταστατικό, η νόμιμη εκπροσώπηση, η εκπλήρωση των εισφορών, οι αμοιβές διοίκησης, οι ασφαλιστέες ιδιότητες, οι φορολογικές υποχρεώσεις και η δυνατότητα διανομής κερδών.
Παράλληλα χρειάζεται έλεγχος των εταιρικών βιβλίων, των χρηματοοικονομικών καταστάσεων, των καταχωρίσεων στο ΓΕΜΗ και των πραγματικών δικαιούχων.
Τα συνηθέστερα προβλήματα εμφανίζονται όταν συγχέονται οι προσωπικές και εταιρικές δαπάνες, παραλείπονται εγκρίσεις και πρακτικά ή αποφασίζονται διανομές χωρίς έλεγχο ζημιών, αποθεματικών και διαθέσιμων χρημάτων.
Πλεονεκτήματα και μειονεκτήματα της ΙΚΕ και της ΑΕ
Τα πλεονεκτήματα της ΙΚΕ
Η ΙΚΕ προσφέρει χαμηλότερο αρχικό κεφαλαιακό εμπόδιο, ευελιξία στις μορφές εισφορών και συνήθως απλούστερη διοικητική οργάνωση. Μπορεί να εξυπηρετήσει συνεργασίες στις οποίες η εργασία και οι υπηρεσίες των ιδρυτών έχουν ουσιαστική αξία. Το χαμηλότερο ετήσιο τέλος ΓΕΜΗ και η μεγαλύτερη ευχέρεια στη διατήρηση κερδών στην εταιρεία αποτελούν πρόσθετα πρακτικά στοιχεία, πάντοτε μέσα στα όρια του νόμου και του καταστατικού.
Τα μειονεκτήματα της ΙΚΕ
Η μικρή απαίτηση κεφαλαίου μπορεί να οδηγήσει σε ανεπαρκή χρηματοδότηση, αν αντιμετωπιστεί ως ένδειξη χαμηλών πραγματικών αναγκών. Οι εξωκεφαλαιακές και εγγυητικές εισφορές χρειάζονται προσεκτική οργάνωση, ενώ οι δεύτερες δημιουργούν προσωπικό κίνδυνο. Η ασφάλιση διαχειριστή και μοναδικού εταίρου πρέπει να συνυπολογίζεται ακόμη και όταν δεν καταβάλλεται αμοιβή. Σε σύνθετες επενδυτικές συμφωνίες, το πλαίσιο της ΙΚΕ μπορεί να απαιτήσει περισσότερη συμβατική επεξεργασία ή μελλοντική μετατροπή.
Τα πλεονεκτήματα της ΑΕ
Η ΑΕ διαθέτει αναλυτικό πλαίσιο μετοχικής οργάνωσης, χρηματοδοτικών εργαλείων και εταιρικών διαδικασιών. Μπορεί να εξυπηρετήσει τη συμμετοχή περισσότερων επενδυτών, τη διαμόρφωση διαφορετικών δικαιωμάτων και την οργανωμένη διάκριση ιδιοκτησίας και διοίκησης. Οι κανόνες προστασίας των μετόχων και ελάχιστης διανομής έχουν ιδιαίτερη σημασία για επενδυτές μειοψηφίας. Η δυνατότητα μονομελούς διοίκησης στις επιτρεπόμενες περιπτώσεις προσφέρει επίσης ευελιξία στις μικρότερες ΑΕ.
Τα μειονεκτήματα της ΑΕ
Η ΑΕ απαιτεί ελάχιστο κεφάλαιο 25.000 ευρώ και συνήθως περισσότερη διοικητική οργάνωση, εταιρικές εγκρίσεις και παρακολούθηση διαδικασιών. Το ετήσιο τέλος ΓΕΜΗ είναι υψηλότερο, ενώ το συνολικό λειτουργικό κόστος μπορεί να αυξηθεί ανάλογα με το μέγεθος και τη δομή της. Οι κανόνες ελάχιστου μερίσματος περιορίζουν την ελευθερία διατήρησης όλων των κερδών χωρίς τις απαιτούμενες αποφάσεις. Για μια απλή δραστηριότητα με λίγους συμμετέχοντες, η πρόσθετη οργάνωση χρειάζεται να δικαιολογείται από συγκεκριμένο επιχειρηματικό όφελος.
Τεκμηρίωση – Νομοθεσία και επίσημες πηγές
Η σύγκριση μεταξύ ΙΚΕ και ΑΕ στηρίζεται στο νομοθετικό πλαίσιο που διέπει κάθε εταιρική μορφή, στις φορολογικές διατάξεις και στις επίσημες οδηγίες των αρμόδιων φορέων.
Για την ΙΚΕ, βασικό νομοθέτημα είναι ο ν. 4072/2012 και ειδικότερα τα άρθρα 43–120, όπως ισχύουν. Το άρθρο 43 ρυθμίζει τη νομική προσωπικότητα, την ευθύνη και τη δυνατότητα μηδενικού κεφαλαίου. Οι διατάξεις για τη διαχείριση περιλαμβάνονται στα άρθρα 55–67, ενώ οι τρεις κατηγορίες εισφορών ρυθμίζονται στα άρθρα 76–79. Το άρθρο 100 αφορά την έγκριση των οικονομικών καταστάσεων και τη διανομή κερδών. Το σχετικό νομοθετικό κείμενο είναι διαθέσιμο στη Γενική Γραμματεία Εμπορίου.
Για την ΑΕ, βασικό νομοθέτημα είναι ο ν. 4548/2018, όπως ισχύει. Ιδιαίτερη σημασία έχουν το άρθρο 15 για το ελάχιστο μετοχικό κεφάλαιο των 25.000 ευρώ, το άρθρο 20 για την καταβολή και την πιστοποίηση του κεφαλαίου, το άρθρο 77 για το διοικητικό συμβούλιο και το άρθρο 115 για τη δυνατότητα μονομελούς διοικητικού οργάνου υπό τις προβλεπόμενες προϋποθέσεις. Τα άρθρα 158–161 ρυθμίζουν το τακτικό αποθεματικό, τις προϋποθέσεις διανομής και το ελάχιστο μέρισμα. Η αρχική δημοσίευση του νόμου βρίσκεται στο ΦΕΚ Α΄ 104/13.06.2018.
Για τη διανομή κερδών της ΑΕ αξιοποιείται συμπληρωματικά η γνωμοδότηση ΣΛΟΤ 1397 ΕΞ/02.07.2019 της ΕΛΤΕ, η οποία παραθέτει τις σχετικές διατάξεις για το αποθεματικό, τα διανεμητέα ποσά και το ελάχιστο μέρισμα. Ο κανόνας του 35% εφαρμόζεται στη βάση υπολογισμού που ορίζει ο νόμος, με δυνατότητες μείωσης ή μη διανομής υπό ειδικές προϋποθέσεις. Στην ΙΚΕ δεν προβλέπεται αντίστοιχος γενικός κανόνας ελάχιστου μερίσματος, ενώ πρέπει να εξετάζονται και οι καταστατικές προβλέψεις.
Η φορολογική σύγκριση βασίζεται στον Κώδικα Φορολογίας Εισοδήματος, ν. 4172/2013, όπως ισχύει. Ο γενικός συντελεστής φόρου εισοδήματος νομικών προσώπων είναι 22%, ενώ ο γενικός συντελεστής φορολόγησης μερισμάτων είναι 5%, με την επιφύλαξη ειδικών απαλλαγών. Οι συντελεστές παρουσιάζονται στον φορολογικό οδηγό του Υπουργείου Εθνικής Οικονομίας και Οικονομικών. Για την προκαταβολή φόρου εφαρμόζεται το άρθρο 71 του ΚΦΕ. Η μείωση του γενικού ποσοστού στο 80% διευκρινίζεται στην εγκύκλιο Ε.2125/15.06.2021 της ΑΑΔΕ.
Η ασφαλιστική αντιμετώπιση εξετάζεται με βάση την πραγματική ιδιότητα κάθε προσώπου. Οι επίσημες οδηγίες του e-ΕΦΚΑ για τους μη μισθωτούς περιλαμβάνουν τους διαχειριστές ΙΚΕ, τον μοναδικό εταίρο μονοπρόσωπης ΙΚΕ και τα μέλη διοικητικού συμβουλίου ΑΕ με συμμετοχή τουλάχιστον 3%. Για τις αμοιβές μελών διοικητικού συμβουλίου και την ασφάλιση μέσω ΑΠΔ λαμβάνονται υπόψη οι αντίστοιχες οδηγίες του e-ΕΦΚΑ, καθώς και οι κανόνες παράλληλης ασφάλισης, όπου εφαρμόζονται.
Οι διαδικασίες σύστασης παρουσιάζονται στο Εθνικό Μητρώο Διοικητικών Διαδικασιών «Μίτος», χωριστά για τη σύσταση ΙΚΕ και τη σύσταση ΑΕ. Η επιλογή διαδικασίας εξαρτάται από το καταστατικό, τις εισφορές και τις ειδικές απαιτήσεις της συγκεκριμένης περίπτωσης.
Για τις υποχρεώσεις δημοσιότητας στο ΓΕΜΗ εφαρμόζεται ο ν. 4919/2022 σε συνδυασμό με τις ειδικές εταιρικές διατάξεις. Σύμφωνα με τις επίσημες πληροφορίες της Γενικής Γραμματείας Εμπορίου, το ετήσιο τέλος για εταιρεία ενεργή και τους δώδεκα μήνες ανέρχεται σε 100 ευρώ για την ΙΚΕ και σε 320 ευρώ για την ΑΕ. Διαφορετικοί υπολογισμοί προβλέπονται για μικρότερη περίοδο λειτουργίας ή ειδική κατάσταση της εταιρείας. Οι προθεσμίες καταχώρισης και δημοσίευσης εξετάζονται βάσει των ισχυουσών διατάξεων και τυχόν νομοθετημένων παρατάσεων.
Για τους εταιρικούς μετασχηματισμούς εξετάζεται το πλαίσιο του ν. 4601/2019 και, ως προς τα φορολογικά κίνητρα, οι σχετικές διατάξεις του ν. 5162/2024. Διευκρινίσεις για την εφαρμογή των φορολογικών ρυθμίσεων παρέχονται στην εγκύκλιο Ε.2088/10.10.2025 της ΑΑΔΕ. Η υπαγωγή σε απαλλαγές ή κίνητρα προϋποθέτει έλεγχο των όρων κάθε συγκεκριμένης πράξης.