ανάγνωση σε: 28 λεπτά
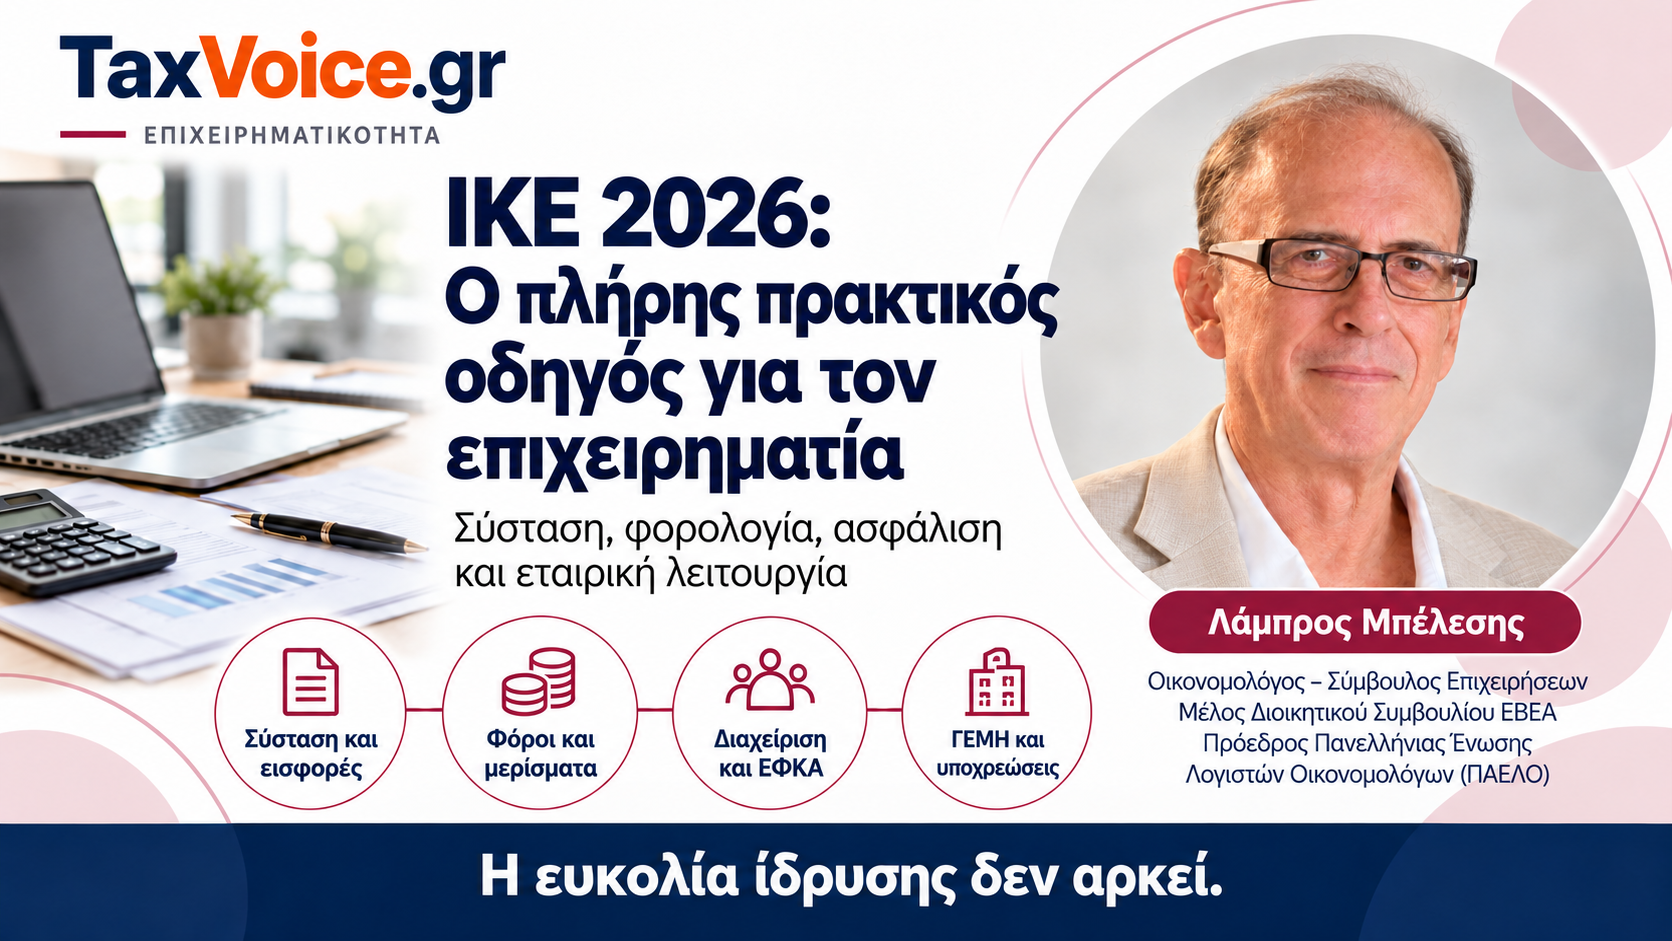
Λάμπρος Μπέλεσης, Οικονομολόγος – Πρόεδρος ΠΑ.Ε.Λ.Ο.
Από τη δημιουργία της μέσα στην οικονομική κρίση και τις startups μέχρι τη φορολογία, την ασφάλιση, τη λειτουργία και την ανάπτυξη
Η Ιδιωτική Κεφαλαιουχική Εταιρεία, η γνωστή ΙΚΕ, αποτελεί μία από τις σημαντικότερες αλλαγές που πραγματοποιήθηκαν στο Ελληνικό εταιρικό δίκαιο τα τελευταία χρόνια.
Από το 2012, όταν θεσπίστηκε, μέχρι σήμερα, έχει εξελιχθεί σε μια ιδιαίτερα διαδεδομένη επιλογή για επιχειρηματίες, επαγγελματίες, οικογενειακές επιχειρήσεις και νεοφυείς επιχειρηματικές προσπάθειες.
Η επιτυχία της δεν είναι τυχαία. Συνδυάζει την εταιρική αυτοτέλεια με σημαντική οργανωτική ευελιξία και επιτρέπει τη συμμετοχή των εταίρων με διαφορετικές μορφές εισφορών.
Αυτό, ωστόσο, δεν σημαίνει ότι αποτελεί την καλύτερη λύση για όλους.
Στην πράξη παρατηρείται συχνά το εξής παράδοξο: δίνεται μεγάλη προσοχή στην ευκολία και στο κόστος ίδρυσης μιας ΙΚΕ, αλλά πολύ λιγότερη στις υποχρεώσεις που ακολουθούν.
Και όμως, η πραγματική αξία μιας εταιρικής μορφής δεν κρίνεται την ημέρα της σύστασης. Κρίνεται στη λειτουργία της, στις σχέσεις μεταξύ των εταίρων, στη φορολογική και ασφαλιστική της αντιμετώπιση και κυρίως στη δυνατότητά της να στηρίξει μια βιώσιμη επιχειρηματική δραστηριότητα.
1. Γιατί δημιουργήθηκε η ΙΚΕ;
Το 2012 η Ελληνική οικονομία βρισκόταν στη δίνη της οικονομικής κρίσης. Η χρηματοδότηση ήταν περιορισμένη, οι επιχειρήσεις αντιμετώπιζαν σοβαρές δυσκολίες και η ανάγκη ενίσχυσης της επιχειρηματικότητας ήταν επιτακτική.
Μέσα σε αυτό το περιβάλλον, με τον ν. 4072/2012, θεσπίστηκε η Ιδιωτική Κεφαλαιουχική Εταιρεία.
Ο στόχος ήταν να δημιουργηθεί μια ευέλικτη κεφαλαιουχική εταιρεία, χωρίς υψηλές απαιτήσεις αρχικού κεφαλαίου και με μεγαλύτερες δυνατότητες οργάνωσης επιχειρηματικών συνεργασιών.
Η σημαντικότερη καινοτομία της ήταν ότι η συμμετοχή σε μια εταιρεία δεν συνδέθηκε αποκλειστικά με την καταβολή χρημάτων.
Ο νομοθέτης αναγνώρισε ότι η εργασία, η τεχνογνωσία και η ανάληψη συγκεκριμένων υποχρεώσεων μπορούν επίσης να έχουν επιχειρηματική αξία.
Αυτή η φιλοσοφία αποδείχθηκε ιδιαίτερα χρήσιμη για νέες επιχειρήσεις, χωρίς να περιορίζει την εφαρμογή της ΙΚΕ μόνο σε αυτές.
2. Η σχέση της ΙΚΕ με τις startups
Μια startup μπορεί να ξεκινήσει από ανθρώπους που διαθέτουν γνώσεις, δημιουργικότητα και μια επιχειρηματική ιδέα, αλλά όχι απαραίτητα σημαντικούς οικονομικούς πόρους.
Ας υποθέσουμε ότι τρεις συνεργάτες θέλουν να δημιουργήσουν μια εταιρεία τεχνολογίας.
Ο πρώτος αναλαμβάνει την ανάπτυξη της εφαρμογής, ο δεύτερος την εμπορική αξιοποίηση και ο τρίτος τηχρηματοδότηση.
Η ΙΚΕ προσφέρει τη δυνατότητα να οργανωθεί αυτή η συνεργασία μέσα από συγκεκριμένες εισφορές και εταιρικά δικαιώματα.
Απαραίτητη προϋπόθεση είναι οι υποχρεώσεις να περιγράφονται και να αποτιμώνται σύμφωνα με τον νόμο. Μια γενική υπόσχεση συνεργασίας δεν αρκεί.
Για τις startups έχουν ιδιαίτερη σημασία και άλλα ζητήματα: η προστασία της πνευματικής ιδιοκτησίας, η αποχώρηση ιδρυτών, η είσοδος επενδυτών και οι μελλοντικές ανάγκες χρηματοδότησης.
Η επιλογή της εταιρικής μορφής πρέπει επομένως να λαμβάνει υπόψη όχι μόνο την αρχική επιχειρηματική ιδέα, αλλά και την πιθανή εξέλιξή της.
3. Τι είναι νομικά η ΙΚΕ και ποιος ευθύνεται;
Η ΙΚΕ είναι κεφαλαιουχική εταιρεία με αυτοτελή νομική προσωπικότητα και εμπορική ιδιότητα.
Διαθέτει δική της περιουσία, αποκτά δικαιώματα, αναλαμβάνει υποχρεώσεις και συναλλάσσεται ως διακριτό νομικό πρόσωπο.
Σύμφωνα με το άρθρο 43 του ν. 4072/2012, για τις εταιρικές υποχρεώσεις ευθύνεται κατά τον γενικό κανόνα η ίδια η εταιρεία με την περιουσία της.
Εδώ όμως χρειάζεται μια σημαντική διευκρίνιση.
Η περιορισμένη ευθύνη δεν σημαίνει ότι οι εταίροι ή οι διαχειριστές απαλλάσσονται από κάθε πιθανή προσωπική ευθύνη.
Υπάρχουν ειδικές περιπτώσεις, όπως οι εγγυητικές εισφορές, οι προσωπικές εγγυήσεις προς τράπεζες και προμηθευτές, αλλά και η ευθύνη διοικούντων για συγκεκριμένες φορολογικές ή ασφαλιστικές υποχρεώσεις, εφόσον συντρέχουν οι νόμιμες προϋποθέσεις.
Η περιορισμένη ευθύνη αποτελεί σημαντικό πλεονέκτημα. Δεν αποτελεί, όμως, γενική ασυλία.
4. Μονοπρόσωπη ή πολυπρόσωπη ΙΚΕ;
Η ΙΚΕ μπορεί να συσταθεί από ένα μόνο πρόσωπο ή από περισσότερους εταίρους.
Στη μονοπρόσωπη ΙΚΕ υπάρχει ένας εταίρος, ο οποίος κατέχει το σύνολο των εταιρικών μεριδίων.
Στην πολυπρόσωπη ΙΚΕ αποκτούν ιδιαίτερη σημασία οι σχέσεις μεταξύ των συμμετεχόντων.
Δεν αρκεί να συμφωνηθούν τα ποσοστά συμμετοχής.
Πρέπει να καθοριστούν ο τρόπος διοίκησης, οι διαδικασίες λήψης αποφάσεων, οι υποχρεώσεις των εταίρων και οι όροι αποχώρησης ή μεταβίβασης μεριδίων.
Χαρακτηριστικό παράδειγμα αποτελεί μια ΙΚΕ με δύο εταίρους που κατέχουν από 50%.
Αν προκύψει σοβαρή διαφωνία και δεν υπάρχουν κατάλληλες καταστατικές προβλέψεις, μπορεί να δημιουργηθεί αδιέξοδο στη λήψη αποφάσεων.
Το καταστατικό πρέπει να σχεδιάζεται και για τις περιόδους διαφωνίας, όχι μόνο για τις ημέρες που όλοι συμφωνούν.
5. Πώς συστήνεται μια ΙΚΕ;
Η σύσταση πραγματοποιείται κατά κανόνα μέσω της ηλεκτρονικής Υπηρεσίας Μίας Στάσης.
Προηγείται ο καθορισμός της επωνυμίας, της έδρας, του σκοπού, της διάρκειας, των εταίρων, των εισφορών, των εταιρικών μεριδίων και του τρόπου διαχείρισης.
Η χρήση πρότυπου καταστατικού μπορεί να διευκολύνει σημαντικά τη διαδικασία.
Δεν είναι, ωστόσο, πάντοτε η καταλληλότερη επιλογή.
Όταν υπάρχουν ειδικές εισφορές, περισσότεροι εταίροι, σύνθετες συμφωνίες ή σχεδιαζόμενη είσοδος επενδυτών, απαιτείται προσεκτικότερη καταστατική οργάνωση.
Σε ειδικές περιπτώσεις απαιτείται συμβολαιογραφικός τύπος.
Πρέπει επίσης να ελέγχεται αν η συγκεκριμένη δραστηριότητα προϋποθέτει ειδική άδεια ή διαφορετική εταιρική μορφή.
6. Μπορεί η ΙΚΕ να συσταθεί με μηδενικό κεφάλαιο;
Ναι. Και αυτό προβλέπεται ρητά από τον νόμο.
Το άρθρο 43 παρ. 3 του ν. 4072/2012 ορίζει ότι το κεφάλαιο της ΙΚΕ καθορίζεται ελεύθερα από τους εταίρους και μπορεί να είναι ακόμη και μηδενικό.
Πρέπει όμως να γίνει μια βασική διάκριση.
Μηδενικό εταιρικό κεφάλαιο δεν σημαίνει εταιρεία χωρίς εταιρικά μερίδια ή χωρίς εισφορές.
Η συμμετοχή μπορεί να συνδέεται με εξωκεφαλαιακές ή εγγυητικές εισφορές.
Σύμφωνα με το άρθρο 75, κάθε εταιρικό μερίδιο έχει ονομαστική αξία τουλάχιστον ενός ευρώ.
Η ονομαστική αξία των μεριδίων δεν ταυτίζεται υποχρεωτικά με το ύψος του εταιρικού κεφαλαίου.
Υπάρχει όμως και μια δεύτερη, εξίσου σημαντική διάσταση.
Το γεγονός ότι μια εταιρεία μπορεί να συσταθεί χωρίς κεφάλαιο δεν σημαίνει ότι μπορεί να λειτουργήσει χωρίς χρηματοδότηση.
Αν μια επιχείρηση έχει μηνιαία έξοδα 5.000 ευρώ και χρειάζεται τέσσερις μήνες μέχρι να αποκτήσει σταθερές εισπράξεις, θα πρέπει να έχει εξασφαλίσει περίπου 20.000 ευρώ μόνο για την κάλυψη αυτής της περιόδου.
Η ευκολία της σύστασης δεν υποκαθιστά τον οικονομικό προγραμματισμό.
7. Οι τρεις κατηγορίες εισφορών
Η ΙΚΕ επιτρέπει τρεις κατηγορίες εισφορών.
Οι κεφαλαιακές εισφορές συνίστανται σε χρήματα ή περιουσιακά στοιχεία που σχηματίζουν το εταιρικό κεφάλαιο.
Οι εξωκεφαλαιακές εισφορές αφορούν συγκεκριμένες υποχρεώσεις παροχής εργασίας ή υπηρεσιών, οι οποίες πρέπει να περιγράφονται και να αποτιμώνται στο καταστατικό.
Οι εγγυητικές εισφορές συνδέονται με ανάληψη ευθύνης έναντι τρίτων για εταιρικά χρέη, μέχρι το ποσό που προβλέπεται σύμφωνα με τον νόμο.
Οι τελευταίες απαιτούν ιδιαίτερη προσοχή, επειδή δημιουργούν προσωπικό οικονομικό κίνδυνο για τον εταίρο.
Επίσης, σύμφωνα με το άρθρο 77 παρ. 4, ο διαχειριστής οφείλει να βεβαιώσει την ολοσχερή καταβολή του κεφαλαίου μέσα σε έναν μήνα από τη σύσταση ή την αύξησή του, με την προβλεπόμενη καταχώριση στο ΓΕΜΗ.
Η υποχρέωση αυτή δεν πρέπει να παραβλέπεται όταν υπάρχουν κεφαλαιακές εισφορές.
8. Ποιος διοικεί την ΙΚΕ;
Η διοίκηση και εκπροσώπηση της ΙΚΕ ασκούνται σύμφωνα με τον νόμο και το καταστατικό.
Ο διαχειριστής μπορεί να είναι εταίρος ή τρίτο φυσικό πρόσωπο.
Αν δεν προβλέπεται διαφορετικά στο καταστατικό, εφαρμόζεται το καθεστώς της νόμιμης διαχείρισης από τους εταίρους, σύμφωνα με το άρθρο 56.
Ο διαχειριστής έχει σημαντικές αρμοδιότητες και ευθύνες.
Το άρθρο 67 προβλέπει ευθύνη του έναντι της εταιρείας για συγκεκριμένες παραβάσεις και διαχειριστικά πταίσματα.
Διαφορετικό ζήτημα είναι η προσωπική ευθύνη για φορολογικές ή ασφαλιστικές οφειλές, η οποία προϋποθέτει την εφαρμογή ειδικών διατάξεων.
Ιδιαίτερη προσοχή χρειάζεται όταν κάποιος αναλαμβάνει τη διαχείριση ήδη λειτουργούσας εταιρείας.
Πρέπει να προηγείται έλεγχος οικονομικών καταστάσεων, οφειλών, συμβάσεων και εκκρεμοτήτων.
9. Αμείβεται υποχρεωτικά ο διαχειριστής;
Όχι.
Σύμφωνα με το άρθρο 64 του ν. 4072/2012, ο διαχειριστής δεν δικαιούται αυτομάτως αμοιβή για τη διαχείριση.
Η καταβολή αμοιβής προϋποθέτει σχετική πρόβλεψη στο καταστατικό ή απόφαση των εταίρων.
Η αμοιβή διαχείρισης πρέπει να διακρίνεται από το μέρισμα.
Για σκοπούς φορολογίας εισοδήματος, οι αμοιβές διαχείρισης ΙΚΕ αντιμετωπίζονται κατά τον γενικό κανόνα ως εισόδημα από μισθωτή εργασία.
Αυτό δεν σημαίνει ότι η ασφαλιστική αντιμετώπιση ταυτίζεται αυτομάτως με εκείνη ενός συνηθισμένου μισθωτού.
Οι διαχειριστές ΙΚΕ υπάγονται κατά τον γενικό κανόνα στο καθεστώς ασφάλισης μη μισθωτών, με την επιφύλαξη ειδικών περιπτώσεων.
Ιδιαίτερη προσοχή χρειάζεται και στη φορολογική μεταχείριση των ασφαλιστικών εισφορών.
Όταν ο διαχειριστής αποκτά τόσο αμοιβή διαχείρισης όσο και μέρισμα, οι οδηγίες της ΑΑΔΕ προβλέπουν αναλογικό επιμερισμό των καταβληθεισών εισφορών.
Επομένως, πριν αποφασιστεί η καταβολή αμοιβής, πρέπει να εξεταστούν συνολικά η εταιρική απόφαση, η φορολογία, οι παρακρατήσεις και η ασφάλιση.
10. Ποιοι ασφαλίζονται στον ΕΦΚΑ;
Η ασφαλιστική αντιμετώπιση εξαρτάται από την ιδιότητα.
| Ιδιότητα | Γενικός κανόνας ασφάλισης |
|---|---|
| Απλός εταίρος πολυπρόσωπης ΙΚΕ | Δεν ασφαλίζεται μόνο λόγω συμμετοχής |
| Διαχειριστής ΙΚΕ | Υποχρεωτική ασφάλιση |
| Μοναδικός εταίρος μονοπρόσωπης ΙΚΕ | Υποχρεωτική ασφάλιση |
| Τρίτο πρόσωπο που ορίζεται διαχειριστής | Υποχρεωτική ασφάλιση |
Ο μοναδικός εταίρος μονοπρόσωπης ΙΚΕ ασφαλίζεται λόγω της ιδιότητάς του, ακόμη και αν δεν ασκεί ο ίδιος τη διαχείριση.
Αντίθετα, ο απλός εταίρος πολυπρόσωπης ΙΚΕ δεν ασφαλίζεται αυτομάτως επειδή κατέχει μεγάλο ποσοστό.
Για παράδειγμα, σε μια ΙΚΕ όπου ο ένας εταίρος κατέχει το 90% και ο δεύτερος το 10%, εφόσον διαχειριστής είναι ο δεύτερος, η υποχρέωση ασφάλισης λόγω διαχείρισης αφορά εκείνον.
Σε περιπτώσεις παράλληλης μισθωτής απασχόλησης ή άλλης ασφαλιστέας δραστηριότητας εφαρμόζονται ειδικοί κανόνες.
11. Πώς λαμβάνονται οι εταιρικές αποφάσεις;
Η συνέλευση των εταίρων αποτελεί βασικό όργανο λήψης αποφάσεων.
Κατά τον γενικό κανόνα, κάθε εταιρικό μερίδιο παρέχει μία ψήφο.
Οι συνήθεις αποφάσεις λαμβάνονται με απόλυτη πλειοψηφία του συνολικού αριθμού των εταιρικών μεριδίων.
Για ορισμένες σημαντικές αποφάσεις, όπως η τροποποίηση του καταστατικού, απαιτείται αυξημένη πλειοψηφία δύο τρίτων, σύμφωνα με το άρθρο 72.
Το καταστατικό μπορεί να προβλέπει αυστηρότερες πλειοψηφίες, εντός των νόμιμων ορίων.
Η πρόσκληση για συνέλευση γίνεται κατά τον γενικό κανόνα τουλάχιστον οκτώ ημέρες πριν, χωρίς να υπολογίζονται η ημέρα πρόσκλησης και η ημέρα συνεδρίασης.
Το άρθρο 73 επιτρέπει επίσης τη λήψη αποφάσεων χωρίς συνέλευση, υπό συγκεκριμένες προϋποθέσεις.
Αυτή η δυνατότητα είναι ιδιαίτερα χρήσιμη για μικρές εταιρείες, αλλά δεν καταργεί την υποχρέωση ορθής αποτύπωσης των αποφάσεων.
12. Πώς φορολογούνται τα κέρδη της ΙΚΕ;
Ο γενικός συντελεστής φόρου εισοδήματος νομικών προσώπων είναι 22%.
Ο φόρος υπολογίζεται επί των φορολογητέων κερδών.
Τα φορολογητέα κέρδη μπορεί να διαφέρουν από τα λογιστικά, λόγω μη εκπιπτόμενων δαπανών, φορολογικών αναμορφώσεων και ειδικών διατάξεων.
Ο επιχειρηματίας δεν πρέπει να περιορίζεται στον υπολογισμό του φόρου 22%.
Πρέπει να συνυπολογίζει την προκαταβολή φόρου, τις λοιπές υποχρεώσεις και τις ανάγκες ρευστότητας.
13. Η προκαταβολή φόρου
Ο γενικός συντελεστής προκαταβολής φόρου για τα νομικά πρόσωπα είναι 80%.
Για νέα νομικά πρόσωπα προβλέπεται μείωση της προκαταβολής κατά 50% για τα τρία πρώτα οικονομικά έτη από την έναρξη εργασιών, υπό τις νόμιμες προϋποθέσεις.
Όταν εφαρμόζεται η μείωση, η προκαταβολή αντιστοιχεί σε 40% του φόρου εισοδήματος.
Υπάρχουν εξαιρέσεις, μεταξύ άλλων για συγκεκριμένες περιπτώσεις μετατροπής ή συγχώνευσης επιχειρήσεων.
Ας δούμε ένα παράδειγμα.
Μια ΙΚΕ έχει φορολογητέα κέρδη 50.000 ευρώ.
Ο φόρος εισοδήματος ανέρχεται σε 11.000 ευρώ.
Αν δικαιούται μειωμένη προκαταβολή, αυτή διαμορφώνεται σε 4.400 ευρώ.
Το συνολικό ποσό φόρου και προκαταβολής ανέρχεται σε 15.400 ευρώ, πριν από τυχόν συμψηφισμούς.
Αν εφαρμόζεται η γενική προκαταβολή 80%, το αντίστοιχο συνολικό ποσό ανέρχεται σε 19.800 ευρώ.
Η προκαταβολή δεν αποτελεί δεύτερο οριστικό φόρο επί των ίδιων κερδών. Συμψηφίζεται σύμφωνα με τις φορολογικές διατάξεις.
Επηρεάζει, όμως, σημαντικά τη ρευστότητα.
14. Διανομή κερδών και αποθεματικό
Η διανομή κερδών προϋποθέτει νόμιμη εταιρική απόφαση και ύπαρξη διανεμητέων κερδών.
Σύμφωνα με το άρθρο 100 του ν. 4072/2012, πριν από κάθε διανομή πρέπει να παρακρατείται τουλάχιστον το 1/20 των καθαρών κερδών για σχηματισμό τακτικού αποθεματικού.
Δηλαδή 5%.
Το αποθεματικό αυτό μπορεί να κεφαλαιοποιηθεί ή να συμψηφιστεί με ζημίες, σύμφωνα με τον νόμο.
Τα μερίσματα υπόκεινται κατά κανόνα σε φόρο 5%, με την επιφύλαξη ειδικών απαλλαγών.
Πρακτικό παράδειγμα
Υποθέτουμε ότι μια ΙΚΕ έχει λογιστικά και φορολογητέα κέρδη 50.000 ευρώ, χωρίς προηγούμενες ζημίες ή άλλους περιορισμούς.
| Περιγραφή | Ποσό |
|---|---|
| Κέρδη προ φόρου | 50.000 € |
| Φόρος εισοδήματος 22% | 11.000 € |
| Κέρδη μετά τον φόρο | 39.000 € |
| Τακτικό αποθεματικό 5% | 1.950 € |
| Δυνητικά διανεμητέα κέρδη | 37.050 € |
| Φόρος μερισμάτων 5% | 1.852,50 € |
| Καθαρό μέρισμα | 35.197,50 € |
Το παράδειγμα προϋποθέτει ότι δεν υπάρχουν πρόσθετοι εταιρικοί ή νόμιμοι περιορισμοί στη διανομή.
Η προκαταβολή φόρου δεν αφαιρείται δεύτερη φορά από τα λογιστικά κέρδη για τον υπολογισμό του αποθεματικού.
Επηρεάζει, ωστόσο, τα διαθέσιμα της εταιρείας.
Και εδώ υπάρχει μια διάκριση που δεν πρέπει να ξεχνάμε.
Άλλο τα λογιστικά κέρδη, άλλο τα νόμιμα διανεμητέα κέρδη και άλλο η πραγματική δυνατότητα της εταιρείας να καταβάλει μέρισμα.
15. Τα εταιρικά χρήματα δεν είναι προσωπικά χρήματα
Η εταιρική περιουσία είναι διακριτή από την προσωπική περιουσία των εταίρων.
Κάθε καταβολή προς εταίρο ή διαχειριστή πρέπει να έχει συγκεκριμένη νόμιμη αιτία.
Η αμοιβή διαχείρισης, το μέρισμα, η επιστροφή δανείου και η αποζημίωση επαγγελματικής δαπάνης αποτελούν διαφορετικές συναλλαγές.
Η ανεξέλεγκτη χρήση του εταιρικού λογαριασμού για προσωπικές ανάγκες μπορεί να δημιουργήσει φορολογικά και εταιρικά προβλήματα.
Η διάκριση εταιρικής και προσωπικής περιουσίας πρέπει να εφαρμόζεται καθημερινά, όχι μόνο όταν προκύπτει έλεγχος.
16. Λογιστικά και εταιρικά βιβλία
Η ΙΚΕ τηρεί διπλογραφικό λογιστικό σύστημα και καταρτίζει τις προβλεπόμενες χρηματοοικονομικές καταστάσεις.
Πέρα από τα λογιστικά αρχεία, το άρθρο 66 του ν. 4072/2012 προβλέπει βιβλίο εταίρων και ενιαίο βιβλίο πρακτικών αποφάσεων εταίρων και διαχείρισης.
Στο βιβλίο εταίρων αποτυπώνονται οι συμμετοχές και οι σχετικές μεταβολές.
Στο βιβλίο πρακτικών καταχωρίζονται οι εταιρικές αποφάσεις που προβλέπει ο νόμος.
Η ορθή τήρησή τους δεν είναι μια ασήμαντη τυπική υποχρέωση.
Αποτελεί βασικό στοιχείο της νόμιμης εταιρικής λειτουργίας.
17. ΦΠΑ, myDATA και ψηφιακές υποχρεώσεις
Η ΙΚΕ υπάγεται στις φορολογικές και ψηφιακές υποχρεώσεις που αντιστοιχούν στη δραστηριότητά της.
Αυτές μπορεί να περιλαμβάνουν ΦΠΑ, παρακρατούμενους φόρους, έκδοση παραστατικών, διαβίβαση δεδομένων στο myDATA, ηλεκτρονική τιμολόγηση και ψηφιακή διακίνηση αγαθών.
Αν απασχολεί εργαζομένους, προκύπτουν επιπλέον εργατικές και ασφαλιστικές υποχρεώσεις.
Οι ακριβείς ημερομηνίες εφαρμογής των επιμέρους ψηφιακών διαδικασιών εξαρτώνται από τις ειδικές διατάξεις και τις μεταβατικές περιόδους.
Επομένως, η συμμόρφωση πρέπει να οργανώνεται με βάση τη συγκεκριμένη δραστηριότητα και όχι μόνο την εταιρική μορφή.
18. Οικονομικές καταστάσεις και ΓΕΜΗ
Η ΙΚΕ υποχρεούται να καταρτίζει, να εγκρίνει και να δημοσιεύει τις προβλεπόμενες ετήσιες χρηματοοικονομικές καταστάσεις.
Πρέπει να διακρίνονται η κατάρτιση, η έγκριση από το αρμόδιο εταιρικό όργανο και η δημοσίευση στο ΓΕΜΗ.
Η έγκριση και η δημοσίευση των ετήσιων χρηματοοικονομικών καταστάσεων πρέπει να πραγματοποιούνται μέσα στις προβλεπόμενες νόμιμες προθεσμίες. Πριν από κάθε υποβολή, χρειάζεται έλεγχος του ισχύοντος πλαισίου και τυχόν νομοθετημένων παρατάσεων για τη συγκεκριμένη χρήση.
Αντίστοιχα, οι εταιρείες οφείλουν να παρακολουθούν τις προθεσμίες για κάθε καταχωριστέα πράξη και μεταβολή.
Η παράλειψη των υποχρεώσεων δημοσιότητας μπορεί να έχει διοικητικές και πρακτικές συνέπειες.
19. Μητρώο Πραγματικών Δικαιούχων
Η ΙΚΕ οφείλει να προσδιορίζει τους πραγματικούς δικαιούχους της και να εκπληρώνει τις σχετικές υποχρεώσεις καταχώρισης και επικαιροποίησης.
Η συμμετοχή άνω του 25% αποτελεί βασικό κριτήριο διερεύνησης, χωρίς να αποκλείεται η ύπαρξη πραγματικού ελέγχου με άλλον τρόπο.
Οι αλλαγές στην εταιρική σύνθεση πρέπει να εξετάζονται και ως προς αυτές τις υποχρεώσεις.
20. Μεταβίβαση εταιρικών μεριδίων
Η μεταβίβαση εταιρικών μεριδίων εν ζωή πραγματοποιείται εγγράφως, σύμφωνα με το άρθρο 84 του ν. 4072/2012.
Πρέπει να τηρούνται οι νόμιμες διαδικασίες και οι τυχόν περιορισμοί του καταστατικού.
Δεν απαιτείται κάθε μεταβίβαση αυτομάτως να συνοδεύεται από τροποποίηση καταστατικού.
Απαιτούνται όμως οι προβλεπόμενες γνωστοποιήσεις και η ενημέρωση του βιβλίου εταίρων.
Η πώληση συμμετοχής μπορεί επίσης να έχει φορολογικές συνέπειες για τον πωλητή, ανάλογα με την ιδιότητά του και τα χαρακτηριστικά της συναλλαγής.
21. Έξοδος και αποκλεισμός εταίρου
Η έξοδος και ο αποκλεισμός εταίρου ρυθμίζονται από ειδικές διατάξεις, μεταξύ άλλων από τα άρθρα 92 και 93 του ν. 4072/2012.
Δεν αποτελούν απλές διοικητικές μεταβολές.
Πρέπει να εξετάζονται οι νόμιμες προϋποθέσεις, η αξία της συμμετοχής, οι εκκρεμείς εισφορές και οι συνέπειες για την εταιρεία.
Ιδιαίτερη προσοχή απαιτείται όταν ο αποχωρών εταίρος έχει αναλάβει εξωκεφαλαιακές ή εγγυητικές υποχρεώσεις.
22. Πώς εισέρχεται ένας επενδυτής;
Η είσοδος επενδυτή μπορεί να οργανωθεί με διαφορετικούς τρόπους.
Μπορεί να αγοράσει υφιστάμενα εταιρικά μερίδια ή να συμμετάσχει σε νέα εταιρική χρηματοδότηση.
Ας υποθέσουμε ότι ένας επενδυτής διαθέτει 100.000 ευρώ.
Αν αγοράσει μερίδια από υφιστάμενο εταίρο, το τίμημα καταβάλλεται στον πωλητή.
Αν συμμετάσχει σε αύξηση κεφαλαίου, η χρηματοδότηση εισέρχεται στην εταιρεία, σύμφωνα με τους όρους της πράξης.
Οι δύο επιλογές δεν έχουν το ίδιο οικονομικό αποτέλεσμα.
Ιδιαίτερα στις startups πρέπει να ρυθμίζονται με σαφήνεια τα δικαιώματα των επενδυτών, η μελλοντική χρηματοδότηση και οι δυνατότητες εξόδου.
23. Από ατομική επιχείρηση σε ΙΚΕ
Η μετάβαση από ατομική επιχείρηση σε ΙΚΕ δεν πρέπει να αντιμετωπίζεται ως απλή αλλαγή εταιρικής μορφής.
Απαιτείται εξέταση της συγκεκριμένης νομικής διαδικασίας μεταφοράς δραστηριότητας ή εισφοράς επιχείρησης.
Ο ν. 5162/2024 περιλαμβάνει ειδικές ρυθμίσεις φορολογικών κινήτρων.
Το άρθρο 52 προβλέπει, για συγκεκριμένες απαλλαγές, προϋπόθεση προηγούμενης διετούς λειτουργίας της εισφερόμενης ατομικής επιχείρησης.
Ειδικές προϋποθέσεις ισχύουν και για την εισφορά ακινήτων.
Οι φορολογικές απαλλαγές δεν εφαρμόζονται αυτομάτως σε κάθε περίπτωση.
Πριν από τη σχετική απόφαση πρέπει να εξετάζονται τα περιουσιακά στοιχεία, οι υποχρεώσεις, οι συμβάσεις, οι εργαζόμενοι και οι φορολογικές συνέπειες.
24. Μπορεί η ΙΚΕ να μετατραπεί σε ΑΕ;
Η ΙΚΕ μπορεί να συμμετάσχει σε εταιρικούς μετασχηματισμούς σύμφωνα με το εφαρμοστέο νομοθετικό πλαίσιο.
Η μετατροπή σε ΑΕ μπορεί να εξυπηρετεί επιχειρήσεις που αποκτούν μεγαλύτερη κλίμακα ή χρειάζονται διαφορετική κεφαλαιακή και διοικητική οργάνωση.
Δεν αποτελεί, όμως, υποχρεωτικό στάδιο ανάπτυξης.
Μια οικονομικά επιτυχημένη επιχείρηση μπορεί να παραμείνει ΙΚΕ, εφόσον η εταιρική αυτή μορφή εξακολουθεί να καλύπτει τις ανάγκες της.
25. Τι συμβαίνει όταν η ΙΚΕ εμφανίζει ζημίες;
Η ύπαρξη ζημιών δεν συνεπάγεται αυτομάτως λύση της εταιρείας.
Πρέπει να διακρίνεται η λογιστική ζημία από τη φορολογική ζημία και από την πραγματική αδυναμία εξυπηρέτησης υποχρεώσεων.
Η διοίκηση οφείλει να παρακολουθεί την οικονομική κατάσταση και να αξιολογεί έγκαιρα τις απαιτούμενες ενέργειες.
Η λύση της ΙΚΕ πραγματοποιείται για τους λόγους που προβλέπει ο νόμος ή το καταστατικό.
Κατά κανόνα ακολουθεί εκκαθάριση, με τις αντίστοιχες εταιρικές, λογιστικές, φορολογικές και καταχωριστικές υποχρεώσεις.
Η παύση της δραστηριότητας δεν καταργεί από μόνη της τις υποχρεώσεις του νομικού προσώπου.
26. ΙΚΕ, ατομική επιχείρηση, ΟΕ ή ΑΕ;
Δεν υπάρχει μία εταιρική μορφή που να είναι καλύτερη για όλους.
| Κριτήριο | Ατομική | ΟΕ | ΙΚΕ | ΑΕ |
|---|---|---|---|---|
| Αυτοτελής νομική προσωπικότητα | Όχι | Ναι | Ναι | Ναι |
| Ευθύνη ιδιοκτήτη ή εταίρων | Απεριόριστη | Απεριόριστη για ομόρρυθμους | Κατά κανόνα περιορισμένη, με εξαιρέσεις | Κατά κανόνα περιορισμένη, με εξαιρέσεις |
| Συμμετοχή πολλών προσώπων | Όχι | Ναι | Ναι | Ναι |
| Διαφορετικές μορφές εισφορών | Δεν εφαρμόζεται | Σύμφωνα με το εταιρικό πλαίσιο | Τρεις νόμιμες κατηγορίες | Κεφαλαιακό πλαίσιο |
| Οργανωτική πολυπλοκότητα | Συνήθως μικρότερη | Εξαρτάται | Μεσαία | Συνήθως μεγαλύτερη |
Η επιλογή πρέπει να λαμβάνει υπόψη τη δραστηριότητα, τον επιχειρηματικό κίνδυνο, τον αριθμό των συμμετεχόντων, τη χρηματοδότηση, τη φορολογία, την ασφάλιση και τις προοπτικές ανάπτυξης.
Η σύγκριση μόνο του φορολογικού συντελεστή δεν αρκεί.
Τα δέκα συνηθέστερα λάθη στην ΙΚΕ
Ίδρυση χωρίς υπολογισμό των πραγματικών χρηματοδοτικών αναγκών.
Επιλογή καταστατικού χωρίς ουσιαστική ρύθμιση των σχέσεων μεταξύ των εταίρων.
Σύγχυση της περιορισμένης ευθύνης με πλήρη απαλλαγή από προσωπικούς κινδύνους.
Παράβλεψη ασφαλιστικών υποχρεώσεων.
Σύγχυση αμοιβής διαχείρισης, μερίσματος και μισθωτής εργασίας.
Χρήση εταιρικών χρημάτων για προσωπικές ανάγκες χωρίς νόμιμη αιτία.
Υπολογισμός μόνο του φόρου εισοδήματος, χωρίς πρόβλεψη προκαταβολής.
Διανομή κερδών χωρίς έλεγχο αποθεματικών, ζημιών και ρευστότητας.
Παράλειψη εταιρικών βιβλίων, πρακτικών και υποχρεώσεων ΓΕΜΗ.
Είσοδος επενδυτών ή αποχώρηση εταίρων χωρίς κατάλληλο νομικό και φορολογικό σχεδιασμό.
Ένας πρακτικός ετήσιος έλεγχος
| Πεδίο | Τι πρέπει να ελέγχεται |
|---|---|
| Καταστατικό | Ισχύουσες προβλέψεις και αναγκαίες τροποποιήσεις |
| Διαχείριση | Διορισμός, εκπροσώπηση και αποφάσεις |
| Εισφορές | Εκπλήρωση και πιστοποίηση κεφαλαίου, όπου απαιτείται |
| ΕΦΚΑ | Ασφαλιστέες ιδιότητες και παράλληλη ασφάλιση |
| Αμοιβές | Εταιρική έγκριση, φορολογία και εισφορές |
| Φορολογία | Κέρδη, αναμορφώσεις και προκαταβολή |
| Διανομή | Αποθεματικό, απόφαση και φόρος μερισμάτων |
| Λογιστικά | Βιβλία και χρηματοοικονομικές καταστάσεις |
| Ψηφιακές υποχρεώσεις | ΦΠΑ, myDATA και ειδικές απαιτήσεις |
| ΓΕΜΗ | Καταχωρίσεις και προθεσμίες |
| Πραγματικοί δικαιούχοι | Καταχώριση και μεταβολές |
| Εταιρικές μεταβολές | Μεταβιβάσεις, είσοδος και έξοδος εταίρων |
Επίλογος: Η ευκολία ίδρυσης δεν αρκεί
Η ΙΚΕ δημιουργήθηκε σε μια δύσκολη περίοδο για την Ελληνική οικονομία, όταν η επιχειρηματικότητα είχε ανάγκη από μεγαλύτερη ευελιξία και λιγότερα εμπόδια.
Η εξέλιξή της απέδειξε ότι η αγορά είχε πράγματι ανάγκη από αυτή την εταιρική μορφή.
Η δυνατότητα συμμετοχής με διαφορετικές εισφορές, η εταιρική αυτοτέλεια και η ευελιξία στη λειτουργία της αποτέλεσαν ουσιαστικά πλεονεκτήματα.
Όμως η δημοφιλία της δεν σημαίνει ότι είναι κατάλληλη για κάθε επιχειρηματία.
Ούτε η δυνατότητα ίδρυσης με μηδενικό κεφάλαιο σημαίνει ότι μια επιχείρηση μπορεί να λειτουργήσει χωρίς χρηματοδότηση.
Η σωστή επιλογή απαιτεί γνώση, σχεδιασμό και κατανόηση των πραγματικών αναγκών της δραστηριότητας.
Απαιτεί επίσης κατάλληλο καταστατικό, σαφείς σχέσεις μεταξύ των εταίρων, υπεύθυνη διαχείριση και συνέπεια απέναντι στις φορολογικές, ασφαλιστικές και εταιρικές υποχρεώσεις.
Η ΙΚΕ αποτελεί ένα σημαντικό εργαλείο επιχειρηματικότητας. Δεν αποτελεί, όμως, αυτόματη συνταγή επιτυχίας.
Γιατί τελικά, το δύσκολο δεν είναι να ιδρύσεις μια εταιρεία. Το δύσκολο είναι να δημιουργήσεις μια επιχείρηση που θα λειτουργεί σωστά, θα αντέχει στις δυσκολίες και θα έχει πραγματικές προοπτικές ανάπτυξης.